
Бързите кредити и свръхзадлъжнялостта
Асоциация „Активни потребители“ получава сигнали от хора, които са взели бърз кредит, за да платят сметките си, и са върнали много повече, отколкото са заели. Надвзетото рядко идва от лихвата. То идва от добавки към договора: възнаграждение за поръчител, неустойка за това, че потребителят не е осигурил поръчител, такса за „експресно разглеждане“. Когато длъжникът спре да плаща, дългът често се продава на колектор и се събира през съда.
Накратко
Седем извода
- Бързият кредит расте в страна, в която почти всеки пети е в просрочие. В просрочие по сметки, наем или вноски са 18,2% от хората у нас срещу 9,2% в ЕС (Евростат, ilc_mdes05, 2025 г.); от 2019 до 2024 г. България е втора в ЕС. Просрочието е по сметките: по вноските по кредити сме под ЕС.
- 31 кредитора са практически целият пазар на бързия кредит. Те имат 705,9 млн. лв. приходи за 2024 г. и 415,5 млн. лв. нетна печалба за 2021–2025 г. УниКредит Кънсюмър Файненсинг, небанковият кредитор от банкова група, е извън базата и се показва отделно: сам той печели повече от всичките 31.
- Лихвата е една трета от приходите, добавките са поне 292,2 млн. лв. за година. Лихвата е 32,7% от приходите на 15-те кредитора с разбит състав. Поръчителството и неустойките, платени от потребителите, са поне 292,2 млн. лв. за 2024 г. (без УниКредит).
- Таксата за поръчител се връща при кредитора. Кредитополучателите на Изи Асет Мениджмънт са платили за 2024 г. 104,1 млн. лв. на дъщерния му поръчител Файненшъл България, а 66,6 млн. лв. са се върнали при Изи Асет. Групата сама пише за „неоснователни искания“ на кредитора към поръчителя (2020–2022 г.).
- Съдът отменя всеки месец, но за един договор. В публикуваните решения за 2025 г. потребителят печели изцяло или отчасти 90,3% от исковете си. Искът срещу поръчителството на Изи Асет е уважен в поне 475 от 487 решения, през всеки месец.
- Нарушението се изплаща, а отчетите мълчат. Присъденото и глобите за година са около 2,8% от добавките. Само 11 от 234 кредитори, поръчители и колектори дават в отчета си число за делата. Сити Кеш пише, че „няма предявени … правни искове“, а срещу него има 727 иска за 2025 г.
- Кредиторите могат да съществуват, ако кредитират отговорно. Загубите им от кредити са около 57 пъти повече, отколкото при банките: банковата система обезценява за година около 0,6% от кредитния си портфейл, небанковите кредитори — 32% (2024 г.). Неудобното първо: общо небанковите печелят на капитала колкото банките (18,2% срещу 16,0% за 2024 г.). Браншът е прав, че при законна цена днешният модел губи — но заради скъпата си машина (издръжка 48,6 лв. от всеки 100 лв. приходи), не заради цената. Типичният кредитор печели 23,6%; тримата бързи кредитори с лихвен модел остават на печалба и без добавки (а УниКредит Кънсюмър Файненсинг прави същото в голям мащаб), а задържаната печалба покрива целия ръст на кредитите.
Пет водещи предложения
- Лиценз и надзор от БНБ (П3). В 20 от 28 държави надзорът е при централната банка или финансовия надзор, а заличаването по законопроекта не стига до нито един от 32-та най-големи кредитора (вписани са при БНБ). КЗП проверява договорите и сезира БНБ.
- Публичен регистър на неравноправните клаузи (П1). Отменената от въззивен съд, ВКС или по колективен иск клауза се вписва и се спира в новите договори.
- Съдът уведомява КЗП; три решения срещу един кредитор за година водят до задължителна проверка (П2).
- Санкция, която отнема облагата (П5): до 4% от оборота при системни нарушения и публикуване с името.
- Кредит без оценка на кредитоспособността е нищожен (П7).
Как тествахмеМетодология на проучването Период на проучването: септември 2026г. В проучването са включени: 50-те най-големи небанкови финансови дружества. В това число: Потребителски кредитори — бързи кредити и кредити на вноски (31) - Изи Асет Мениджмънт, Сити Кеш, Аксес Файнанс, Кредирект, Кредисимо, Профи Кредит България, Вива Кредит, Стик-Кредит, Креди Йес, АЙ ТИ ЕФ Груп, Виктория 111, ТИЕМ Финанси, ЮтеКредит България, Микро Кредит, Вивус.бг, Кеш Пойнт България, Би енд Джи Кредит, Финтрейд Файнанс, НетКредит, Адессо Кредит България, Теру Кредит, Корект Кредит Груп БГ, Фератум България, Моят Кредит, Инвест, Кредита, НД Мениджмънт, Панкредит, Кредит Тръст, Изи Финанс, Кеш Кредит Мобайл Небанков кредитор от банкова група (1) - УниКредит Кънсюмър Файненсинг (Само за сравнение, отделно: дава главно кредити на изплащане и по карти и сам е по-голям от всичките 31) Поръчители (2) - Файненшъл България, Ай Тръст Колектори (12) - АПС Бета България, Фронтекс Интернешънъл, Мост Финанс Мениджмънт, Финкол, С. Г. Груп, Колект БГ, Агенция за контрол на просрочени задължения (АКПЗ), МакроАдванс, Капман Дебтс Мениджмънт, ЕОС Матрикс, БЕСТ Кепитъл България, Агенция за събиране на вземания При съдебната практика се обхващат всички кредитори, поръчители и колекторски фирми, срещу които има публикувани решения за 2025 г., независимо дали са сред 50-те най-големи. Използвани методи
За данните важат четири правила. Икономическите числа са само от публични източници. Съдебните числа са само от публикувани съдебни актове. Не се дават номера на дела, имена на физически лица и лични данни. Имената на кредиторите, поръчителите и колекторите се дават с точното число и с източника му. |
Асоциация „Активни потребители“ се запозна с годишните финансови отчети на 50-те най-големи небанкови финансови дружества за 2021–2025 г. Резултатът е: 32 фирми за бързи кредити и кредити на вноски заемат практически целия пазар. През 2024 г. те са имали 708,8 млн. лв. приходи, а за пет години – 424,1 млн. лв. чиста печалба. Откроява се УниКредит Кънсюмър Файненсинг – небанков кредитор от банкова група, чиято печалба е по-голяма от тази на всичките 32 дружества, взети заедно.
Проучването „Бързите кредити и свръхзадлъжнялостта“ е първото проучване, което дава списък с най-големите кредитори въз основа на собствените им отчети в Търговския регистър. Числата по-долу се отнасят за 32 потребителски кредитора сред 50-те най-големи. Първенецът сред небанковите кредитори, УниКредит Кънсюмър Файненсинг, е част от банкова група, но дава главно кредити на изплащане и по карти. Той е по-голям от всяко от останалите дружества в списъка, затова го показваме отделно, за сравнение.
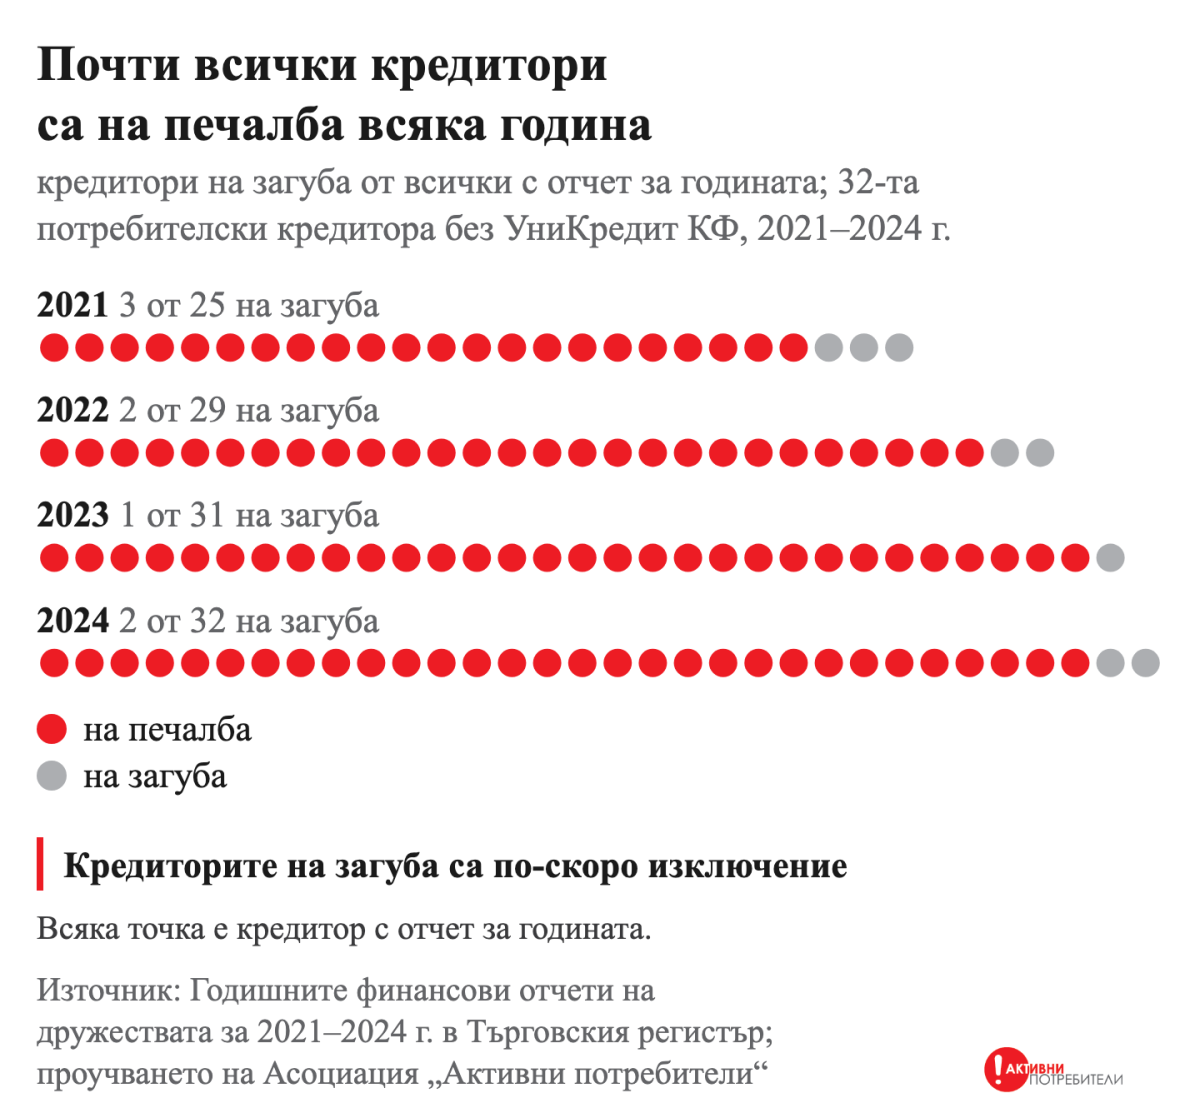
Почти всички кредитори са на печалба всяка година
През 2024 г. 32-та кредитора отчитат общо 708,8 млн. лв. приходи и 99,3 млн. лв. нетна печалба. За кредити, които очакват да не бъдат върнати, са обезценили 200,6 млн. лв. УниКредит Кънсюмър Файненсинг сам има 222,9 млн. лв. приходи и 85,1 млн. лв. печалба.
Кредиторите на загуба са по-скоро изключение, като наброяват едва 3 от 25 през 2021 г., 2 от 29 през 2022 г., 1 от 31 през 2023 г. и 2 от 32 през 2024 г. Типичният кредитор задържа като чиста печалба 15,0% от приходите си.
За петте години 2021–2025 всичките 32 кредитора са отчели 2 903,3 млн. лв. приходи и 424,1 млн. лв. нетна печалба. УниКредит Кънсюмър Файненсинг за същите години е отчел 969,2 млн. лв. приходи и 434,7 млн. лв. печалба. Отчетите за 2025 г. са подадени от 31 от 32-та кредитора (без Микро Кредит).
Пазарът расте с 19,2% годишно
При едни и същи 25 кредитора приходите растат с 69,3% от 2021 г. до 2024 г., или с 19,2% годишно. Най-бързо растат Кредирект – от 9,6 на 41,0 млн. лв. само за една година (от 2023 до 2024 г.), АЙ ТИ ЕФ Груп – от 5,9 на 24,8 млн. лв., и Кредисимо – от 12,7 на 39,6 млн. лв. (за 2021–2024 г.). Най-големият кредитор за бързи кредити, Изи Асет Мениджмънт, расте от 82,3 млн. лв. на 117,6 млн. лв. Пазарът е и концентриран. Първите 5 кредитора, сред които Изи Асет Мениджмънт, Сити Кеш, Аксес Файнанс, Кредирект и Кредисимо, държат 51,1% от приходите в бранша за 2024 г., първите 10 дружества държат 73,8% от приходите, а две дружества от първите пет са част от едно семейство – Кредирект е дъщерно дружество на Сити Кеш.
Колкото банките, че и повече
Взети заедно, 32-та кредитора печелят над собствения си капитал с 18,2% за 2024 г., докато банките са с 16,0% (по данни на БНБ). Тоест секторът като цяло не печели „в пъти“ повече от банките. УниКредит Кънсюмър Файненсинг е на 31,9%. Осредняването обаче прикрива три неща. Типичният кредитор печели повече: медианата на доходността на капитала е 23,6% за 2024 г. Разсейването е огромно: Кредирект е на 120,3%, поръчителят Ай Тръст – на 117,0%, Вива Кредит – на 50,1%. И тази доходност е постигната при обезценки на кредитите, каквито банките не познават (вижте статията „Банката обезценява 60 стотинки на 100 лв. кредити, бързият кредитор – 32 лв.“).
Парите са евтини, обезценката е скъпа
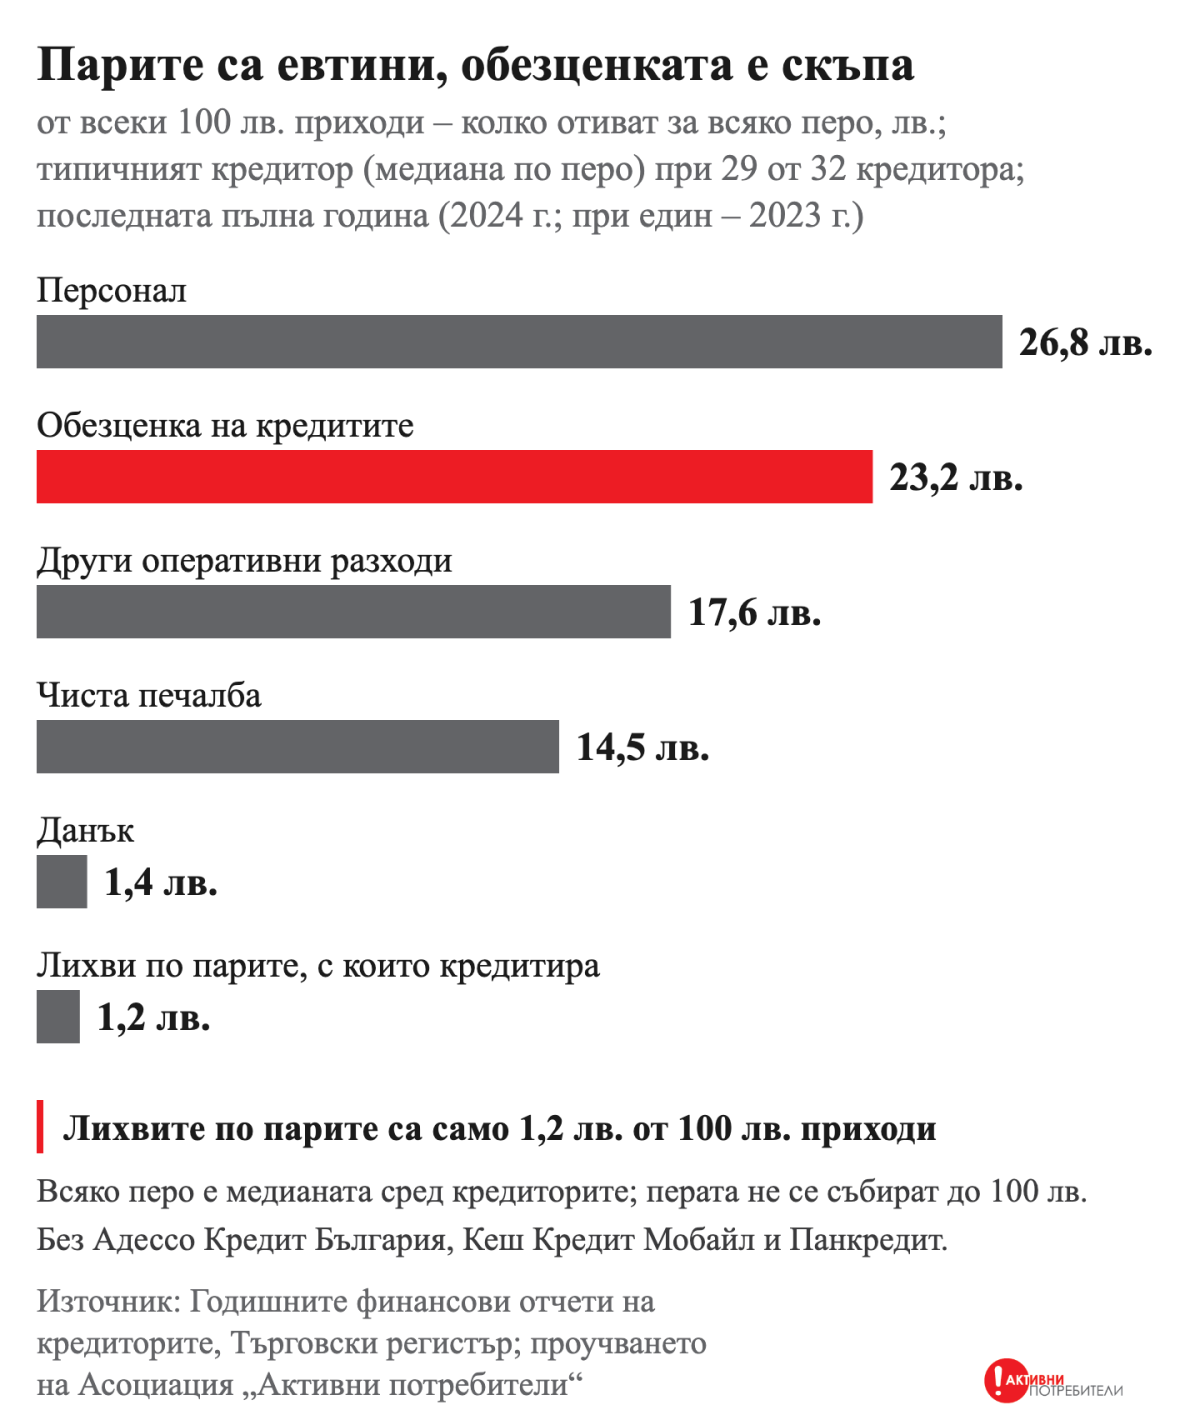
От всеки 100 лв. приходи типичният кредитор отделя 23,2 лв. за обезценка на кредитите, 26,8 лв. за персонал, 17,6 лв. за други оперативни разходи, 1,4 лв. за данък и само 1,2 лв. за лихви по парите, с които кредитира. За чиста печалба остават 14,5 лв. (Числата са медиани по всяко перо при 29 от 32 кредитора и затова не се събират до 100.) Двете най-големи пера са персоналът и обезценката на кредитите, а не цената на парите. За една година кредиторът събира приходи, колкото е целият му портфейл: медианата на приходите към кредитите е 118,0%. Растежът се плаща от печалбата: при 25-те кредитора с пълни данни задържаната печалба за 2022–2024 г. покрива целия ръст на кредитите им.
Къде отиват дивидентите?
Дивидентите на 32-та са малки на фона на печалбата: поне 98,1 млн. лв. за петте години при 424,1 млн. лв. печалба. За сравнение, УниКредит Кънсюмър Файненсинг е разпределил само за 2024 г. 192,3 млн. лв. при 85,1 млн. лв. печалба за годината. Почти цялата си печалба или повече изплащат Вива Кредит (19,6 млн. лв. при 17,8 млн. лв. печалба за 2021–2024 г.), поръчителят Ай Тръст (16,0 при 12,7 млн. лв.) и Вивус (12,4 при 13,5 млн. лв.).
При Изи Асет Мениджмънт отчетената печалба е до голяма степен дивидент от дъщерните дружества, за 2024 г. – 13,4 млн. лв. от Румъния и Северна Македония при 11,6 млн. лв. нетна печалба. Без тях резултатът на българския кредитор за 2024 г. е минус 1,8 млн. лв. Печалбата на кредитора обаче не е в тези дейности, а при поръчителя – прочетете повече в статията „Една линия, три дружества: кредиторът, гарантът и колекторът“.
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети на дружествата за 2021–2025 г. в Търговския регистър; БНБ, „Банките в България“.
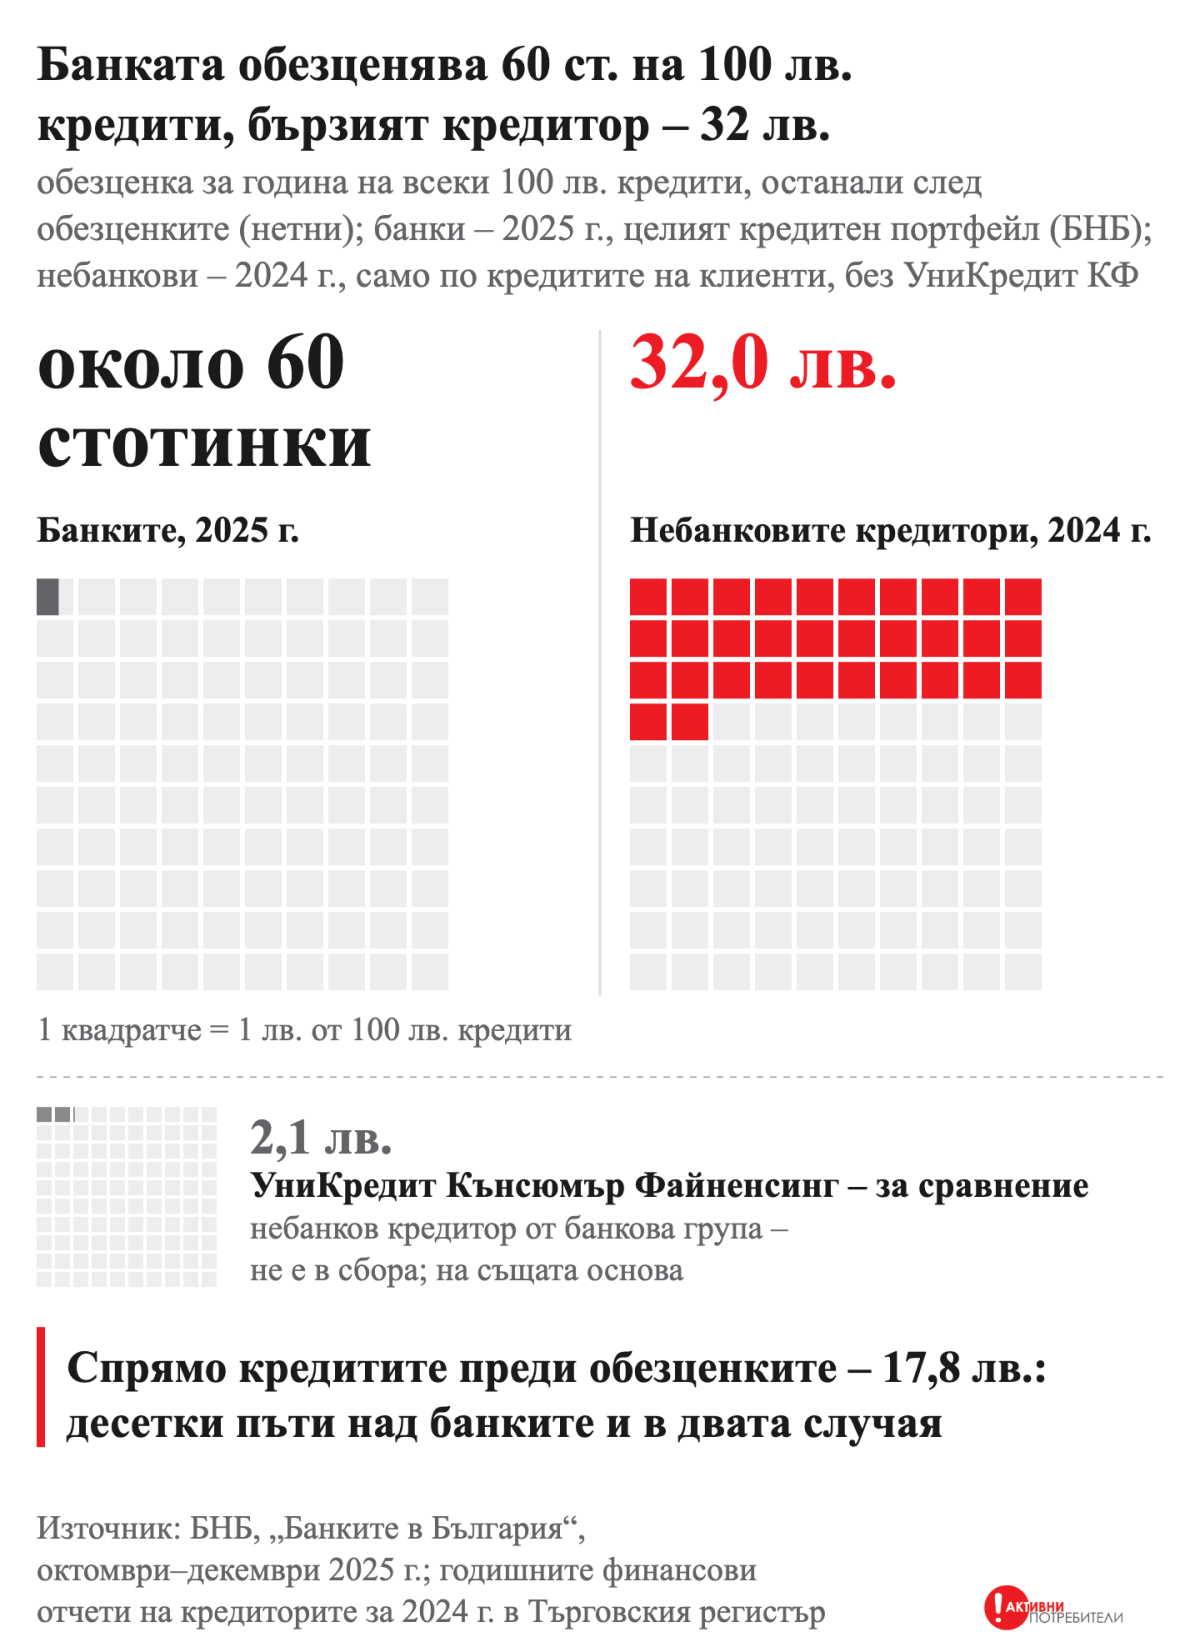
Банките и фирмите за бързи кредити кредитират в една и съща страна. Разликата е в това на кого дават пари. През 2025 г. българските банки са обезценили около 0,6% от кредитите си. Небанковите кредитори през 2024 г. – 32,0% от кредитите, които им остават след обезценките, и 17,8% от кредитите преди тях. Десетки пъти повече.
Това е най-важното откритие в проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“. Числата за банките са от БНБ („Банките в България“, октомври-декември 2025 г.), за небанковите кредитори – от годишните отчети на 50-те най-големи небанкови дружества в Търговския регистър.
Какво показват отчетите?
Банковата система е отчела за 2025 г. 762 млн. лв. разходи за обезценка на финансови активи (в тях са кредитите) при кредитен портфейл 127,2 млрд. лв. в края на годината. Това е около 0,6% (0,64% от средния портфейл за годината). През 2024 г. разходите са били 695 млн. лв.
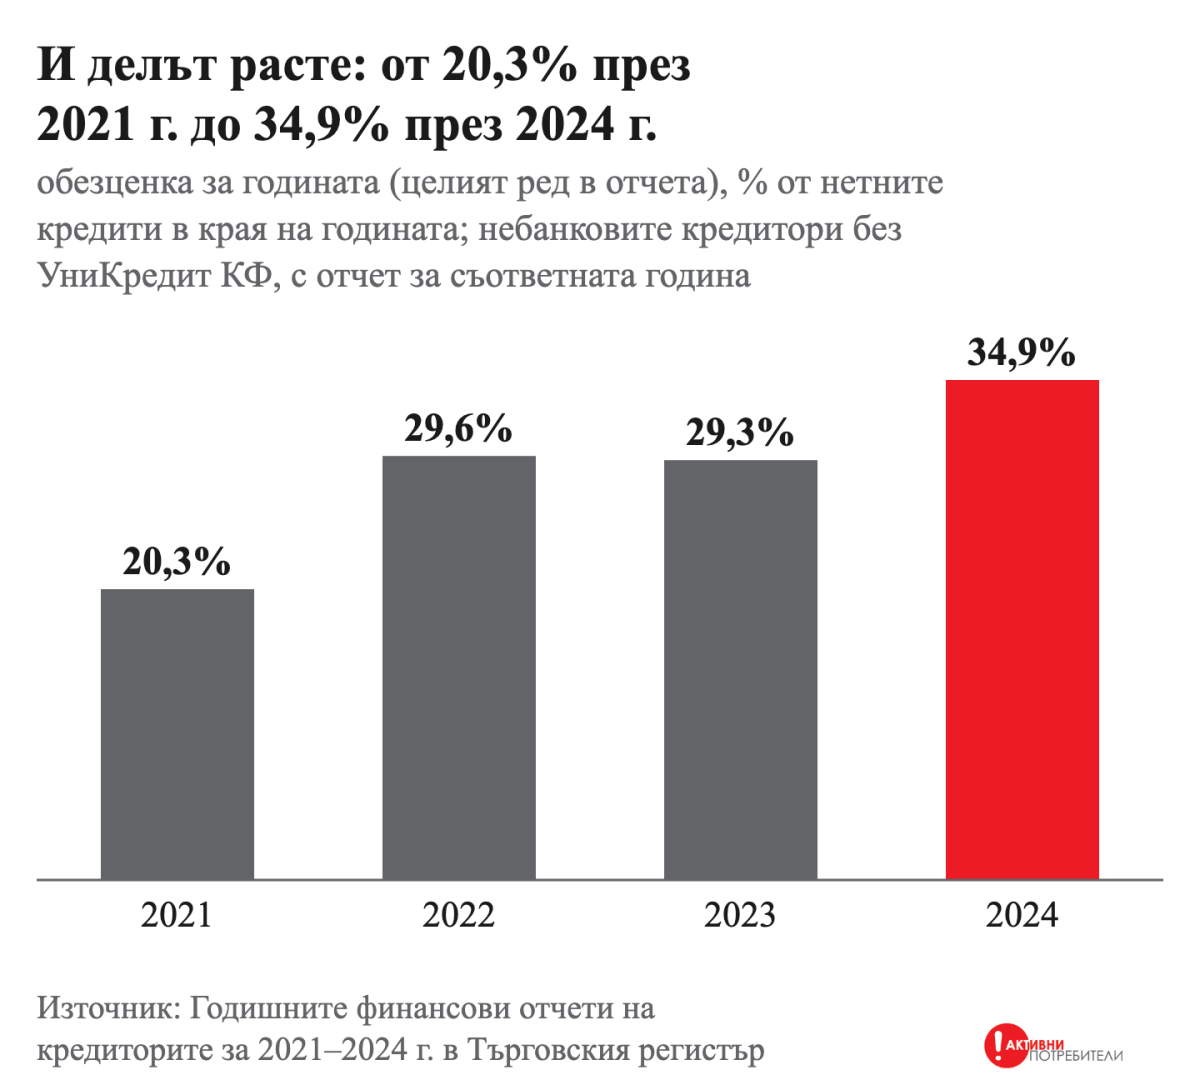
Небанковите кредитори (без УниКредит Кънсюмър Файненсинг, който е показан отделно) са обезценили през 2024 г. 200,6 млн. лв. при 574,8 млн. лв. нетни кредити в края на годината – 34,9%, или 38,2% от средните за годината. В този ред на отчетите има и обезценка на заеми към свързани лица; само по кредитите на клиенти обезценката е 183,9 млн. лв. – 32,0% от нетните кредити. Нетните кредити са това, което остава, след като се извади вече натрупаната обезценка. Спрямо кредитите преди обезценките (брутните) числото е 17,8% при 29-те кредитора, които ги оповестяват. Типичният кредитор (медианата) обезценява 26,8% от нетните си кредити. И делът спрямо нетните кредити расте: 20,3% през 2021 г., 29,6% през 2022 г., 29,3% през 2023 г., 34,9% през 2024 г.
С други думи: на всеки 100 лв. кредити банката обезценява за година около 60 стотинки, а небанковите кредитори – 32 лв. спрямо останалите си кредити и 18 лв. спрямо кредитите преди обезценките. Обезценката не е отписване: при 24-те кредитора, които показват движението ѝ, за 2024 г. са отписани 62,5 млн. лв. – 34 лв. на всеки 100 лв. обезценка.
Колко се събира?
Натрупаната обезценка казва същото. В края на 2025 г. банките държат 3,4 млрд. лв. обезценка срещу 144,9 млрд. лв. брутни кредити и аванси – 2,3%. Необслужваните им кредити са 3,21% от кредитния портфейл и са покрити с обезценка от 52,0%. Тоест банката очаква да събере около половината от просрочените си кредити.
При 29-те небанкови кредитора, които оповестяват брутните си кредити, натрупаната обезценка е 45,1% от тях; медианата е 30,4%. При Сити Кеш тя е 89,9%, при Кредирект – 75,0%, при Профи Кредит България – 72,0%. Към края на 2024 г. Профи Кредит е обезценил 82,2% от просрочените си вземания, тоест очаква да събере около 18%. ЮтеКредит България е отчел приход, равен на 17% от стойността на вземанията, които е прехвърлил през 2024 г.
Не е в правната форма, а в това на кого се дава кредит
Най-ясният пример е УниКредит Кънсюмър Файненсинг – небанков кредитор, но от банкова група. Той обезценява почти като банка: 2,1% от нетните си кредити за година (2,3% от средните) и 3,9% натрупана обезценка. Разликата с останалите небанкови кредитори не е в закона, а в проверката кой може да върне кредита.
От отчета на БНБ се вижда още, че банковите потребителски кредити носят 7,7% лихвен доход годишно (1 848,8 млн. лв. при 23 940,3 млн. лв. потребителски кредити). Небанковите кредитори събират за година приходи, колкото е целият им портфейл. Двете числа са двете страни на един и същ модел: високата цена плаща високите загуби, а високите загуби идват от кредита, даден на човек, за когото никой не е проверил дали може да го върне.
Какви са последиците?
Банковото число е за целия кредитен портфейл (жилищни, фирмени и потребителски кредити), защото БНБ не публикува обезценката по сегменти, а годините са различни – 2025 г. за банките и 2024 г. за небанковите. В кредитите и в обезценката на небанковите кредитори има и начислени, но несъбрани лихви, такси и неустойки. Бързите кредити се отпускат и връщат по-често: на 100 лв., отпуснати през 2024 г., обезценката по кредитите на клиенти е 9 лв. при 17-те кредитора, които оповестяват отпуснатото (с целия ред „обезценка“ – 11 лв.). Разлика от десетки пъти не се обяснява с нито едно от тези неща.
Изводът е прост. Кредит, при който кредиторът за една година обезценява една трета от това, което му остава да събере, не е кредит, а лотария, в която печелившите плащат за губещите. Затова „Активни потребители“ предлага кредитът, даден без оценка на кредитоспособността или въпреки отрицателна оценка, да е нищожен, а потребителят да връща само взетото. Директивата на ЕС за потребителските кредити изисква точно това: кредит се дава само когато е вероятно да бъде върнат.
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); БНБ, „Банките в България“, октомври-декември 2025 г.; годишните финансови отчети на кредиторите за 2024 г. в Търговския регистър.
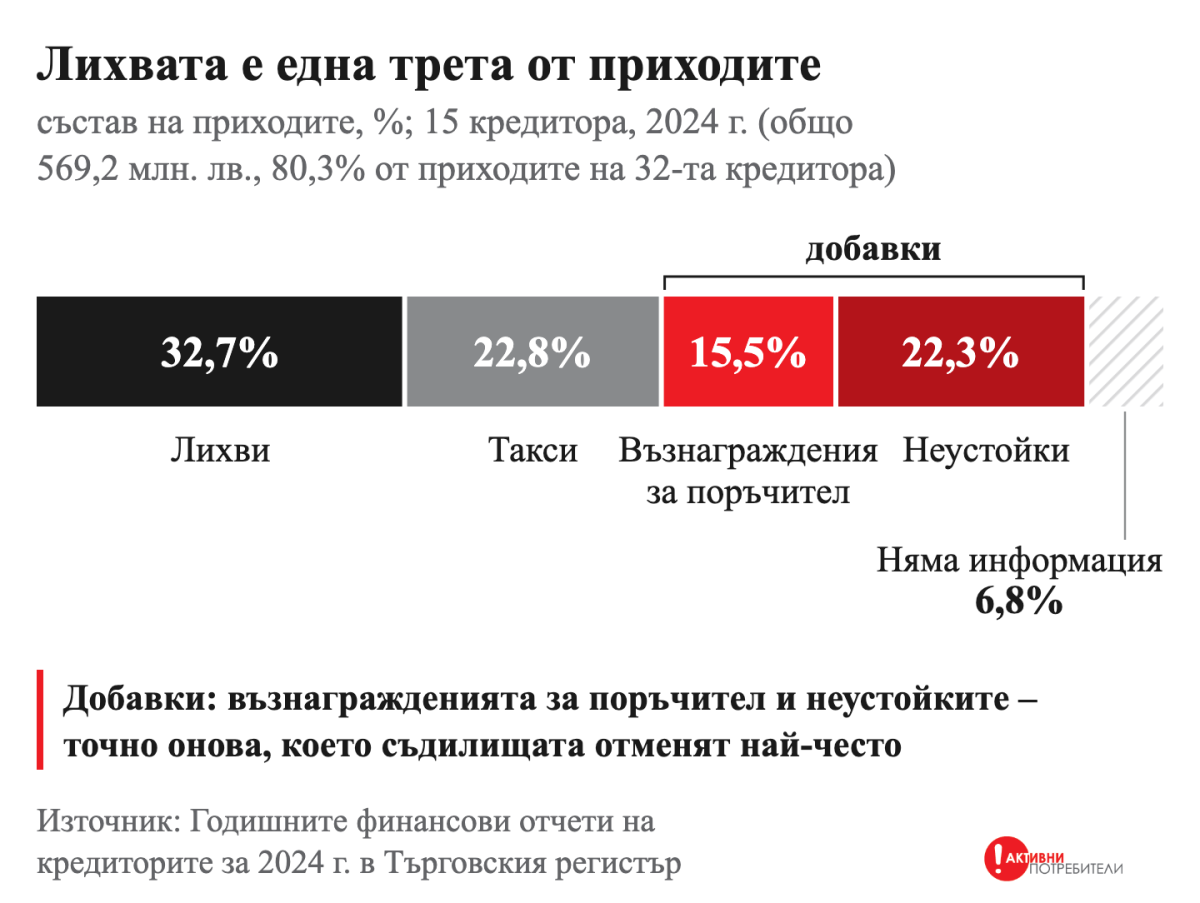
При 15 от най-големите фирми за бързи кредити (80,3% от приходите на 32-та кредитора) лихвата е едва 32,7% от приходите. Останалото са такси, възнаграждения за поръчител и неустойки. Добавките, които потребителите плащат, са поне 292,2 млн. лв. за 2024 г. – 2,5 пъти повече от обезценките на кредиторите, които ги събират.
Това показва проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ въз основа на годишните отчети на кредиторите в Търговския регистър. Съставът на приходите е разбит по вид при 15 кредитора, които държат 80,3% от приходите на 32-та кредитора (без УниКредит Кънсюмър Файненсинг).
В какво се състои приходът?
През 2024 г. 15-те кредитора са имали общо 569,2 млн. лв. приходи. Лихвите са 32,7% от тях, таксите – 22,8%, възнагражденията за поръчител – 15,5%, неустойките – 22,3%, а 6,8% не са разбити в отчета (главно приходите на Креди Йес). Ако Изи Асет Мениджмънт и Кредисимо се вземат заедно с поръчителите от своите групи, лихвата представлява 29,5% от приходите, а поръчителството – 23,4%.
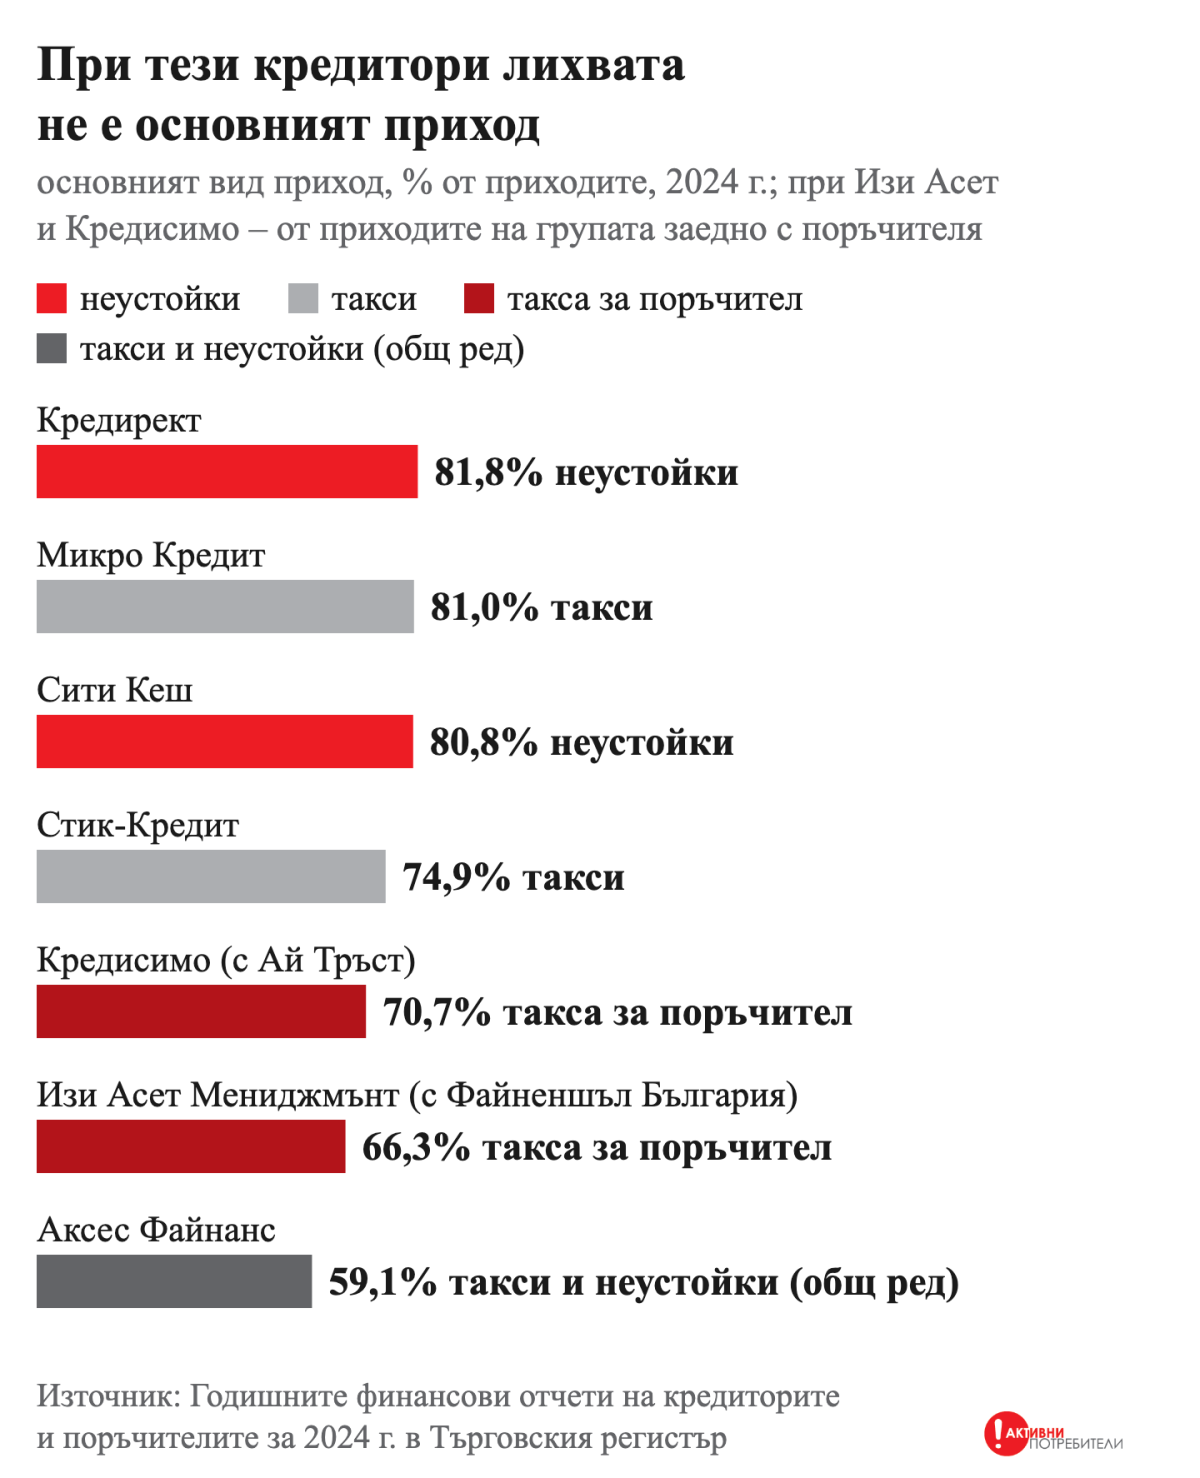
Изводът: при най-големите кредитори лихвата не е основният приход. При Сити Кеш и дъщерното му дружество Кредирект приходите са главно от неустойки: 80,8% и 81,8% от приходите. От неустойките на Сити Кеш 65,5 млн. лв. са „за неизпълнение“ и само 13,4 млн. лв. „за забава“. При Изи Асет Мениджмънт и Кредисимо основният приход е таксата за поръчител, платена на дружество от същата група: 66,3% и 70,7% от приходите на групата. Аксес Файнанс, Стик-Кредит и Микро Кредит нямат поръчителство, но таксите им (при Аксес Файнанс – в общ ред с неустойките) са 59,1%, 74,9% и 81,0% от приходите.
Сред тези 15 лихвата е поне 60% от приходите само при четирима: Виктория 111, Вивус, Фератум и Профи Кредит
Добавките носят поне 292,2 млн. лв. за година
Добавки наричаме възнагражденията за поръчител и неустойките – точно онова, което съдилищата отменят най-често. Броим само редовете, които самите отчети наричат така. През 2024 г. те са поне 292,2 млн. лв. при 7 кредитора и техните дъщерни дружества – 37,9% от приходите на 32-та кредитора без УниКредит Кънсюмър Файненсинг. Сумата е долна граница: в нея не са включени таксите, а където отчетът не разбива приходите, добавките са броени като нула.
В нея не влизат и неустойките, които отчетът дава в общ ред с таксите: 39,0 млн. лв. при Аксес Файнанс, 14,6 млн. лв. при АЙ ТИ ЕФ Груп и 9,3 млн. лв. при ТИЕМ Финанси – общо 63,0 млн. лв. Креди Йес не разбива приходите си в отчета за 2024 г., но в отчета за паричните потоци показва 19,9 млн. лв. постъпления от неустойки.
Кой плаща за невърнатите кредити?
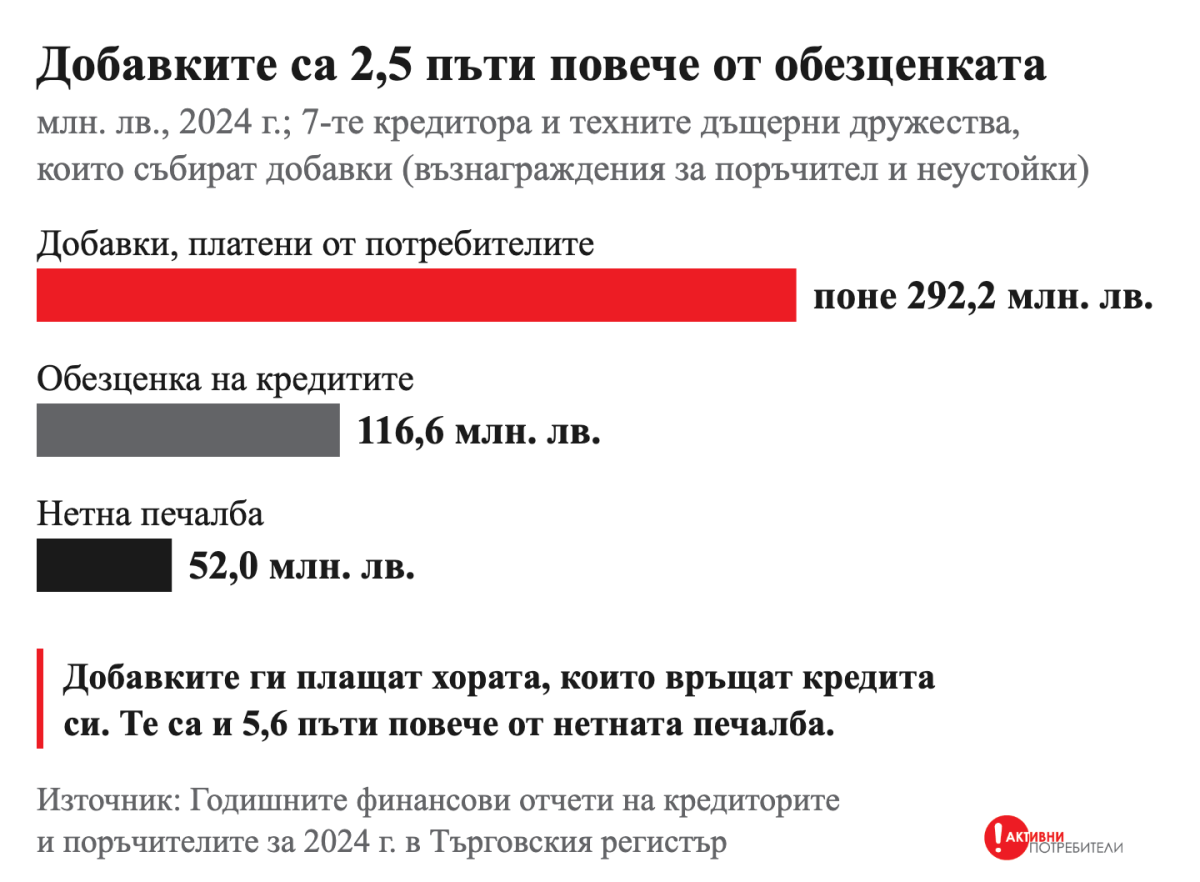
При седемте кредитора (с дъщерните им дружества), които събират добавки, добавките са 292,2 млн. лв., или 70,9% от приходите им. Обезценките им на кредити са 116,6 млн. лв., а нетната им печалба – 52,0 млн. лв. Добавките са 2,5 пъти повече от обезценките. Те са и 5,6 пъти повече от нетната им печалба: печалбата на седемте идва от плащания, които съдилищата отменят.
Механизмът е прост. Добавките се събират от хората, които плащат. Загубата идва от хората, които не връщат. Щом добавките са повече от загубите, цената на невърнатите кредити я поемат тези, които плащат. Кредиторът няма причина да проверява дали човекът може да върне кредита – рискът вече е платен от другите.
Кредиторите с добавки имат и по-високи обезценки на кредитите: медианата е 36,0% от портфейла при 7-те с добавки и 18,9% при 25-те без отчетени добавки. Сред 25-те дружества без отчетени добавки 23 са на печалба.
Сити Кеш: 89,9% обезценени кредити и пак печалба
Сити Кеш показва как работи моделът в най-чист вид. В края на 2024 г. натрупаната му обезценка е 124,2 млн. лв., или 89,9% от брутните вземания по кредити. Въпреки това дружеството е на печалба – 7,9 млн. лв. за 2024 г., защото 80,8% от приходите му са неустойки. Неустойките му са 78,9 млн. лв. при 7,9 млн. лв. печалба. Моделът се повтаря и при новите кредитори: Лендиво кредитира от 2024 г. и още в първата си година получава 93% от приходите си от такси и неустойки.
Какво да направите?
|
Кредитополучателите на Изи Асет Мениджмънт са платили през 2024 г. 104,1 млн. лв. такси за гаранция на дружеството Файненшъл България. То е дъщерно на самия кредитор, а 66,6 млн. лв. от таксите са се върнали при него като „комисиона“. Самата група пише в одитирания си отчет, че кредиторът е отправял към гаранта „неоснователни искания“.
Изи Асет Мениджмънт и Кредисимо – най-големият и петият по приходи кредитор – не вземат добавката сами. Потребителят плаща такса за поръчител на дружество от групата на кредитора, а голяма част от нея се връща при кредитора. Неплатеният дълг отива при колектор, често пак от същата група. Проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ проследи парите по годишните отчети в Търговския регистър.
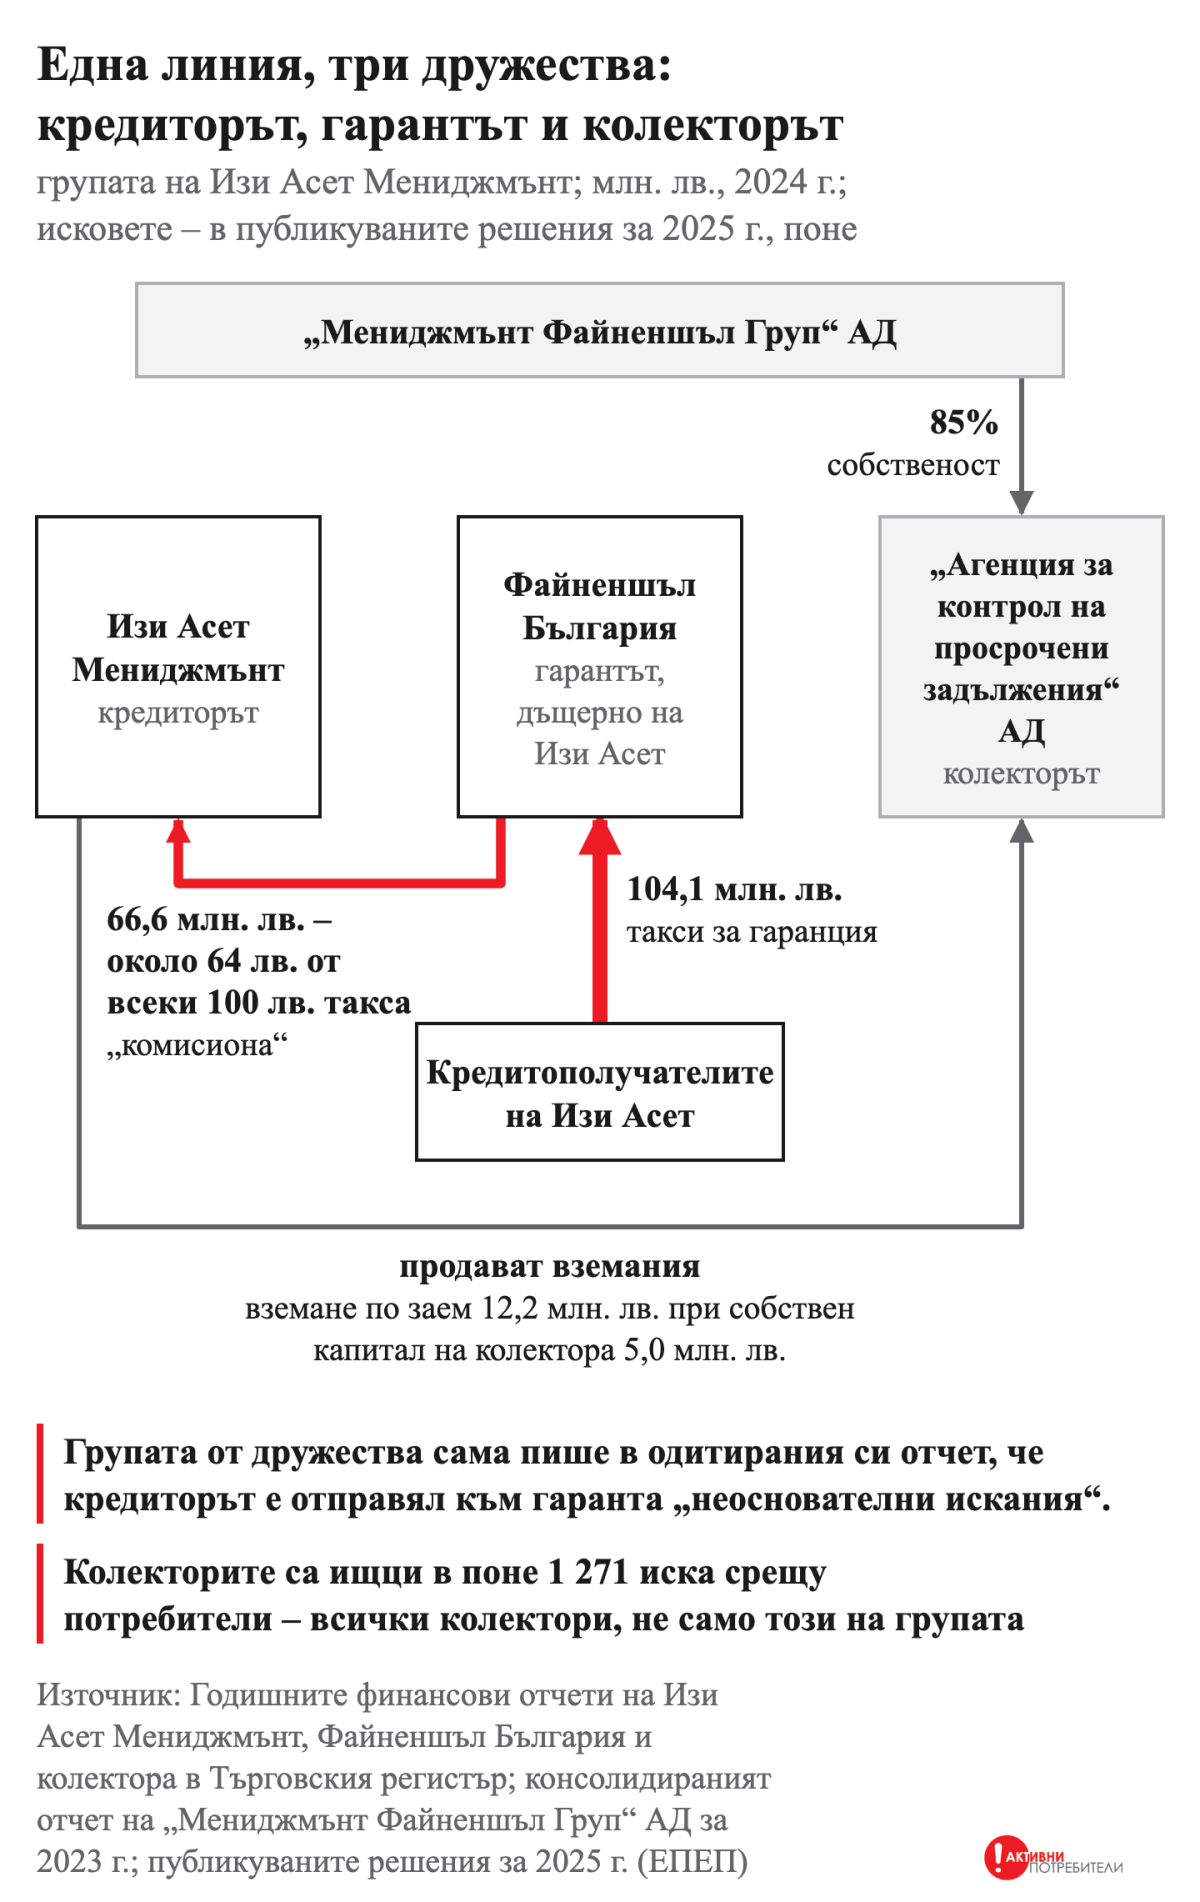
Изи Асет и Файненшъл България: две трети от таксата се връщат
Файненшъл България е дъщерно дружество на Изи Асет Мениджмънт, а той – на „Мениджмънт Файненшъл Груп“ АД. Таксите за гаранция по кредитите на Изи Асет растат всяка година: 91,3 млн. лв. за 2023 г., 104,1 млн. лв. за 2024 г. и 114,6 млн. лв. по първия подаден отчет за 2025 г. Те са около две трети от общите приходи на двете дружества – кредитора и гаранта: 68,4% за 2023 г., 66,3% за 2024 г. и 63,6% за 2025 г.
От всеки 100 лв. такса около 64 лв. се връщат при кредитора като „комисиона“: 66,6 млн. лв. за 2024 г. и 73,0 млн. лв. за 2025 г.; за 2023 г. – 65,8 млн. лв., или 72 лв. на всеки 100. Пари почти не се движат. Изи Асет събира гаранционните вноски от клиентите си и ги прихваща срещу комисионата: по бележка 24 към отчета му за 2024 г. „част от вземанията за комисионни от Файненшъл България ЕООД в размер на 65 678 хил. лв. са прихванати през 2024 година със задълженията към Файненшъл България ЕООД“.
Най-показателното изречение е в консолидирания отчет на „Мениджмънт Файненшъл Груп“ АД за 2023 г., с доклад на независим одитор. В раздела „Корекция на грешка от предходни отчетни периоди“ групата пише, че през 2020, 2021 и 2022 г. Изи Асет Мениджмънт „е отправяло до дъщерното си дружество Файненшъл България ЕООД (в ролята му на гарантиращо дружество по договори за предоставени от Изи Асет Мениджмънт АД микрокредити) неоснователни искания за заплащане на парични суми, дължими от заематели на микрокредити“. Отчетите за трите години са преизчислени с обратна сила.
Кредисимо и Ай Тръст: гарантът е по-голям от кредитора
Ай Тръст е поръчителят на Кредисимо и е част от неговата група. Всяка година той има повече приходи от самия кредитор: 23,8 млн. лв. срещу 12,7 млн. лв. през 2021 г., 43,8 млн. лв. срещу 39,6 млн. лв. през 2024 г., 45,7 млн. лв. срещу 45,2 млн. лв. през 2025 г. Таксата за поръчител е между 69,3% и 70,7% от приходите на двете дружества през всяка от годините 2021–2024, а за 2025 г. – 62,7%.
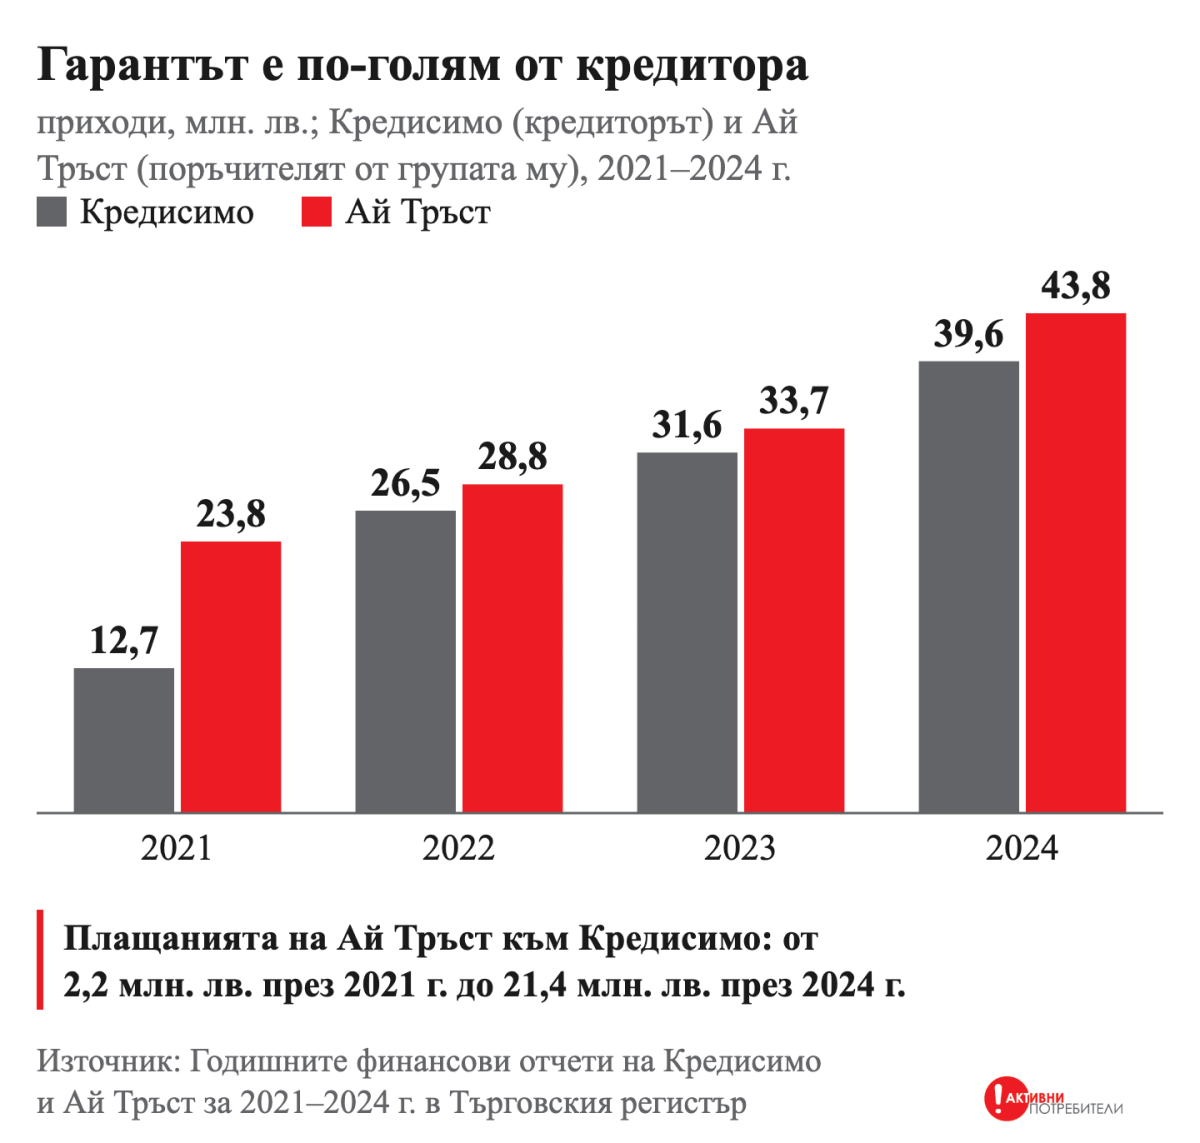
Парите се връщат при кредитора по два начина. Плащанията на Ай Тръст към Кредисимо по договорите за поръчителство растат почти десет пъти: от 2,2 млн. лв. през 2021 г. до 21,4 млн. лв. през 2024 г.; за 2025 г. са 18,0 млн. лв. Отделно Ай Тръст разпределя на Кредисимо 16,0 млн. лв. дивиденти при 12,7 млн. лв. нетна печалба за 2021–2024 г. Доходността на капитала на Ай Тръст за 2024 г. е 117,0%.
Гарантът не е чиста печалба – Ай Тръст отчита 18,9 млн. лв. обезценка за 2024 г., защото когато кредитополучателят не плаща, плаща поръчителят. Именно затова таксата му е част от цената на кредита, платена на друго дружество. Съдът на ЕС потвърди през март 2025 г., по запитване на Софийския районен съд, че договор за поръчителство с такова дружество се проверява за неравноправност. В публикуваните решения за 2025 г. искът срещу поръчителството е уважен в поне 475 от 487 решения срещу Изи Асет Мениджмънт и в поне 453 от 484 срещу Кредисимо.
Колекторът на групата
Сред най-големите небанкови дружества в проучването има 12 колектора. За 2021–2025 г. те са отчели 519,2 млн. лв. приходи и 56,8 млн. лв. нетна печалба. За 2025 г. още нямат отчет АПС Бета България, Колект БГ, „Агенция за контрол на просрочени задължения“ и ЕОС Матрикс. Осем от 12-те са свързани с кредитори по Търговския регистър – контролиращо дружество, член на съвета на директорите или действителен собственик.
„Агенция за контрол на просрочени задължения“ АД е колекторът на групата на Изи Асет: „Мениджмънт Файненшъл Груп“ притежава 85% от него. Приходите му растат от 5,9 млн. лв. през 2021 г. на 14,4 млн. лв. през 2024 г. Кредиторите от групата му продават вземания и го финансират – в края на 2024 г. Изи Асет има вземане по заем от колектора на стойност 12,2 млн. лв. при собствен капитал на колектора 5,0 млн. лв. После колекторът съди: в публикуваните решения за 2025 г. колекторите са ищци в поне 1 271 иска срещу потребители.
Какво да направите?
|
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети на Изи Асет Мениджмънт, Файненшъл България, Кредисимо, Ай Тръст и колекторите в Търговския регистър; консолидираният отчет на „Мениджмънт Файненшъл Груп“ АД за 2023 г.; Съд на ЕС, решение от 13.03.2025 г. по дело C-337/23.
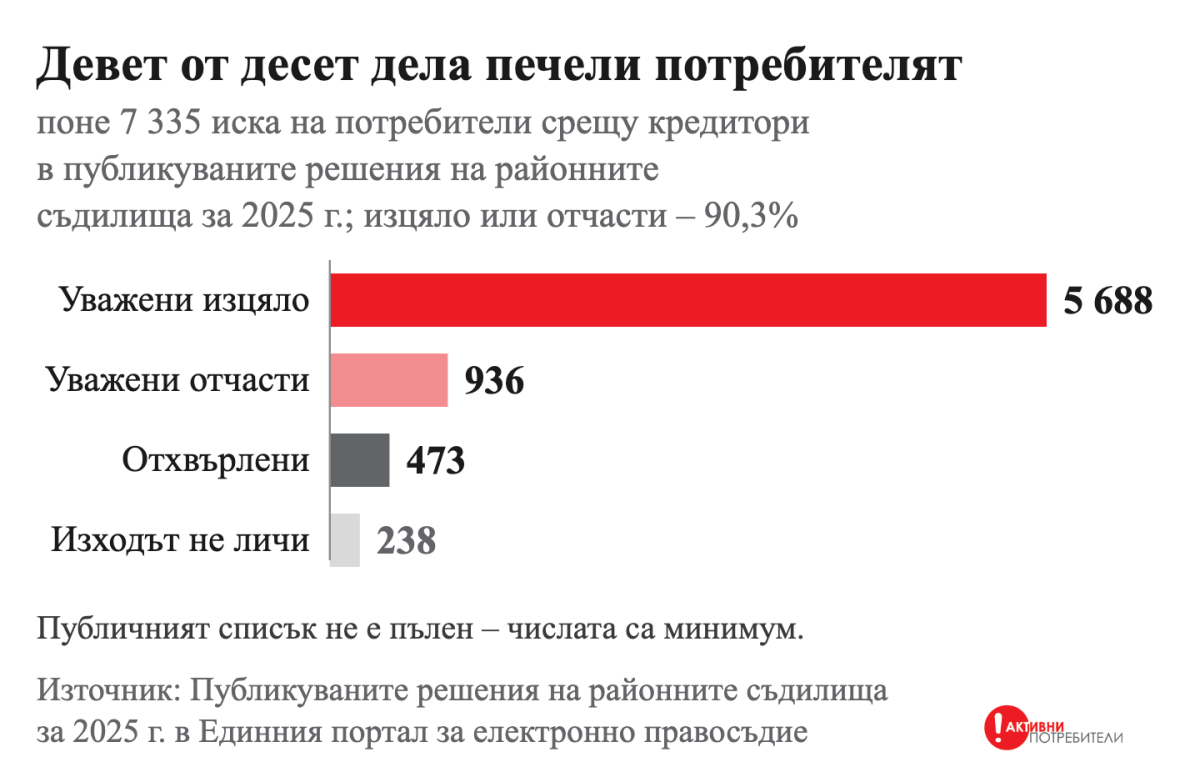
В публикуваните решения за 2025 г. районните съдилища са се произнесли по поне 7 335 иска на потребители срещу кредитори. Потребителят печели изцяло или отчасти в 90,3% от случаите. Само искът срещу поръчителството на Изи Асет Мениджмънт е уважен изцяло или отчасти в поне 475 от 487 публикувани решения, в 52 съдилища и през всеки месец на годината. И нито едно от тези решения не задължава кредитора да я премахне от останалите си потребителски договори.
Асоциация „Активни потребители“ обработи публикуваните решения на 112 районни съдилища за 2025 г. в Единния портал за електронно правосъдие. Всички числа са долна граница, тъй като публичният списък не е пълен и реалният брой дела е по-голям.
Девет от десет дела печели потребителят
От 7 335 иска на потребители 5 688 са уважени изцяло, 936 – отчасти, 473 са отхвърлени, а при 238 изходът не личи от публикувания текст. Ответникът е небанков кредитор в 6 405 дела, колектор – в 487, поръчител – в 157, банка – в 286.
Най-честите основания са недействителност на целия договор по чл. 22 от Закона за потребителския кредит (1 859 иска), поръчителство или гаранция (1 847), годишен процент на разходите над законния праг (990), неустойка (985), неравноправна клауза (696) и такса за „експресно разглеждане“ (338). В тези числа влизат и 21 насрещни иска; основанията са определени по ключови думи в диспозитива.
Една клауза, стотици решения
Срещу Изи Асет Мениджмънт поне 475 от 487 иска за поръчителството са уважени, в 52 съдилища. Срещу Кредисимо – поне 453 от 484, в 64 съдилища. Срещу поръчителя на Изи Асет – Файненшъл България – 106 от 116. За неустойките на Сити Кеш има 279 решения (256 уважени), на Стик-Кредит – 121 (113), на Креди Йес – 99 (90). За таксата „експресно разглеждане“ на Би енд Джи Кредит – 91 решения (87 уважени), на Вивус – 83 (76), на Вива Кредит – 48 (44). При всички тях без Вивус (11 месеца) има решения във всеки от 12-те месеца на 2025 г.
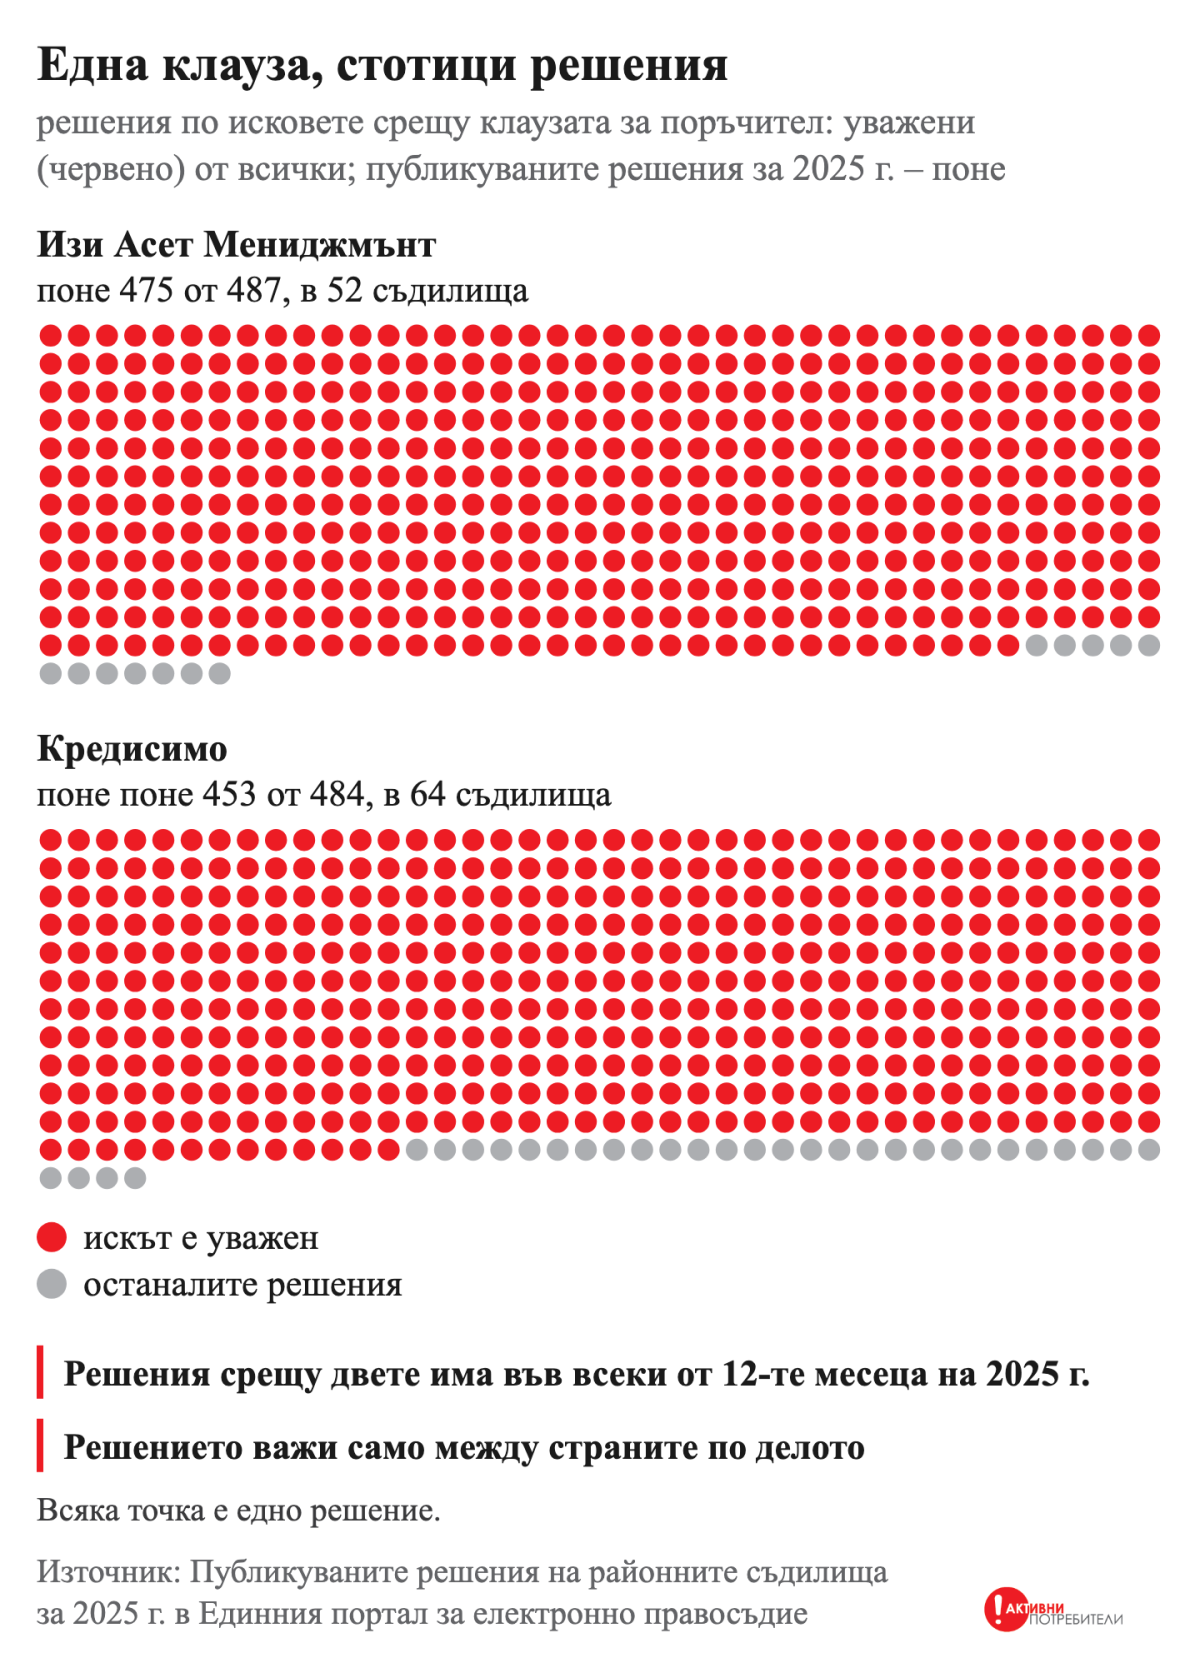
Решението по едно дело обаче важи само между страните по него. Кредиторът не е длъжен да махне клаузата от останалите си договори, а следващият потребител със същата клауза трябва да заведе ново дело. Законът не предвижда общ публичен регистър на отменените клаузи.
Какво става на втора инстанция?
Разгледаните въззивни решения по кредитни дела от 2025 г. са 1 529; при 394 изходът не е ясен. От 1 135-те с ясен изход в 707 (62,3%) решението на районния съд е потвърдено, в 249 (21,9%) е отменено изцяло, а в 150 – отчасти; останалите 29 са обезсилени или прекратени. Кой е обжалвал – потребителят или кредиторът – не се вижда, затова „потвърдено“ не значи непременно „в полза на потребителя“.
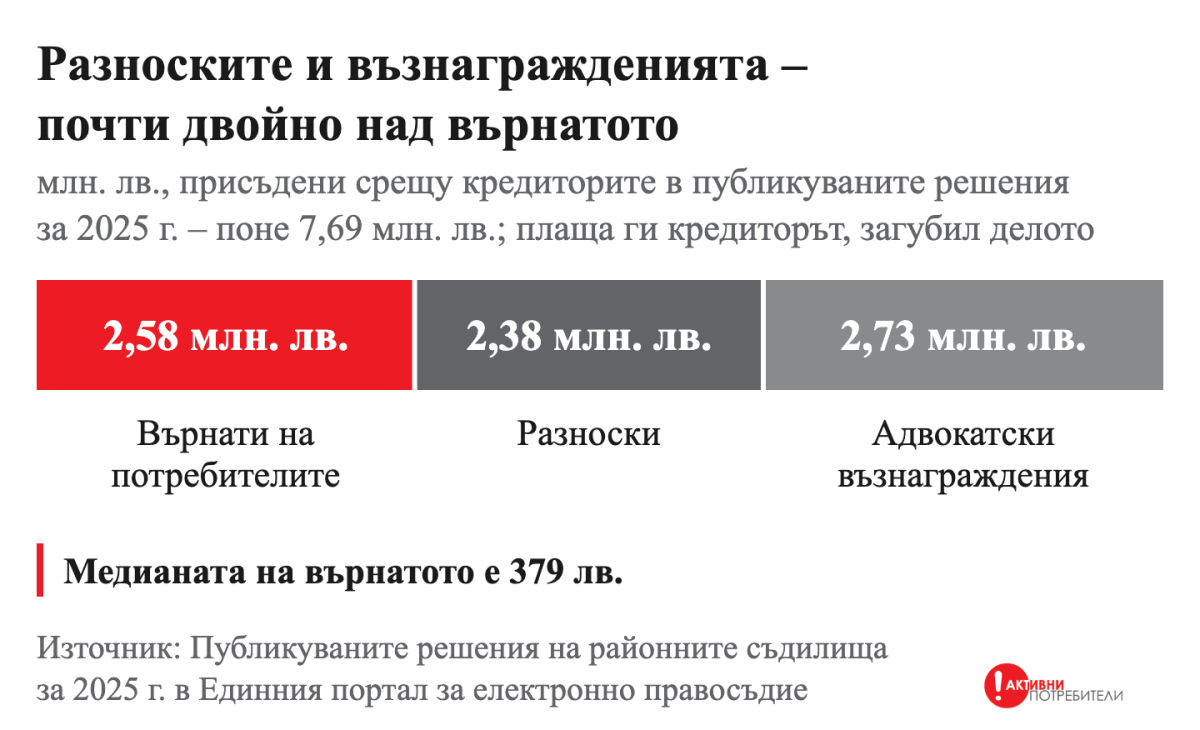
Колко пари са присъдени?
Срещу кредиторите са присъдени поне 7,69 млн. лв.: 2,58 млн. лв. са върнати на потребителите, 2,38 млн. лв. са разноски, 2,73 млн. лв. са за адвокатски възнаграждения. Разноските и възнагражденията са почти двойно повече от върнатото. Причината е в размера на иска – медианата на върнатото е 379 лв., а делото за няколкостотин лева изисква същата работа като делото за няколко хиляди. Тези суми плаща не потребителят, а загубилият делото кредитор. Ако клауза, обявена за неравноправна от въззивен съд, от ВКС или по колективен иск, се вписваше в публичен регистър и търговецът беше длъжен да я спре в новите си договори, много от тези дела нямаше да са нужни.
Съдът на ЕС вече е отговорил
Българските съдилища питат Люксембург: от 24 преюдициални запитвания по Директива 2008/48/ЕО за 2024–2026 г. шест са от български съдилища, пет от тях – от Софийския районен съд. Съдът на ЕС е казал кога поръчителството се проверява за неравноправност (C-337/23, 13.03.2025 г.) и кога цената на допълнителните услуги влиза в годишния процент на разходите (C-714/22, 21.03.2024 г.). Не е казал, че поръчителството е забранено – казал е кога и как се проверява. Тълкуването му е задължително за всички съдилища, но у нас се прилага за всеки договор поотделно – чрез ново дело.
Какво да направите?
|
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); публикуваните решения на районните съдилища за 2025 г. в Единния портал за електронно правосъдие; Съд на ЕС, дела C-337/23 и C-714/22.
По последните отчети, налични към 26 септември 2026 г., само 11 от 234 кредитора, поръчители и колектори са посочили в годишния си отчет разходите за делата срещу тях. Сити Кеш пише, че „няма предявени … правни искове“, а в публикуваните решения за 2025 г. срещу него има поне 727 иска на потребители. Присъденото по делата и глобите на КЗП за 2025 г. са около 2,8% от добавките, които потребителите са платили за 2024 г.
Защо практиката продължава, след като съдът я отменя всеки месец? Проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ отговаря на този въпрос: нарушението се изплаща, а никой – нито съдът, нито КЗП, нито годишните отчети – не показва на регулатора и на пазара колко дела има срещу даден кредитор и колко му струват.
Какво пишат отчетите за делата?
Сравнихме последните годишни финансови отчети на 234 финансови институции и колекторски фирми с публикуваните съдебни решения по потребителски дела срещу тях за 2025 г. Само 11 от дружествата изрично оповестяват финансови показатели, свързани с тези производства – заделени провизии, цена на исковете, платени или отписани суми. Седем от тях посочват, че са страна по съдебни спорове, но са преценили, че няма основания за заделяне на провизии (в публикуваните решения за 2025 г. срещу тях има поне 1 077 иска). Други 28 декларират, че срещу тях няма заведени или висящи съществени дела (при поне 1 474 иска). Пълните отчети на 84 от дружествата не съдържат никаква информация за съдебни производства (при поне 882 иска). При останалите 104 образувания отчетите са съкратени и не позволяват да се направи анализ.
Почти половината искове в публикуваните решения – поне 3 433 от 7 025 – са срещу фирми, които имат пълен отчет и не дават в него нито едно число за делата срещу тях.
Поименно
Сити Кеш пише в отчетите си за 2023 и 2024 г. и го повтаря в отчета за 2025 г.: „През годината няма предявени различни гаранционни и правни искове към Дружеството.“ В публикуваните решения за 2025 г. срещу Сити Кеш има поне 727 иска на потребители и поне 649 842 лв. присъдени срещу него (върнати суми, разноски и адвокатски възнаграждения). Същото изречение стои в отчетите на Кредирект (при открити 302 иска), Би енд Джи Кредит (254) и Кеш Пойнт България (92). Изи Асет Мениджмънт (650 иска), Вива Кредит (265) и Аксес Файнанс (97) пишат, че са страна по съдебни спорове, но провизия не е нужна. Креди Йес (308), Вивус (209) и ЮтеКредит България (149) не са отбелязали нищо.
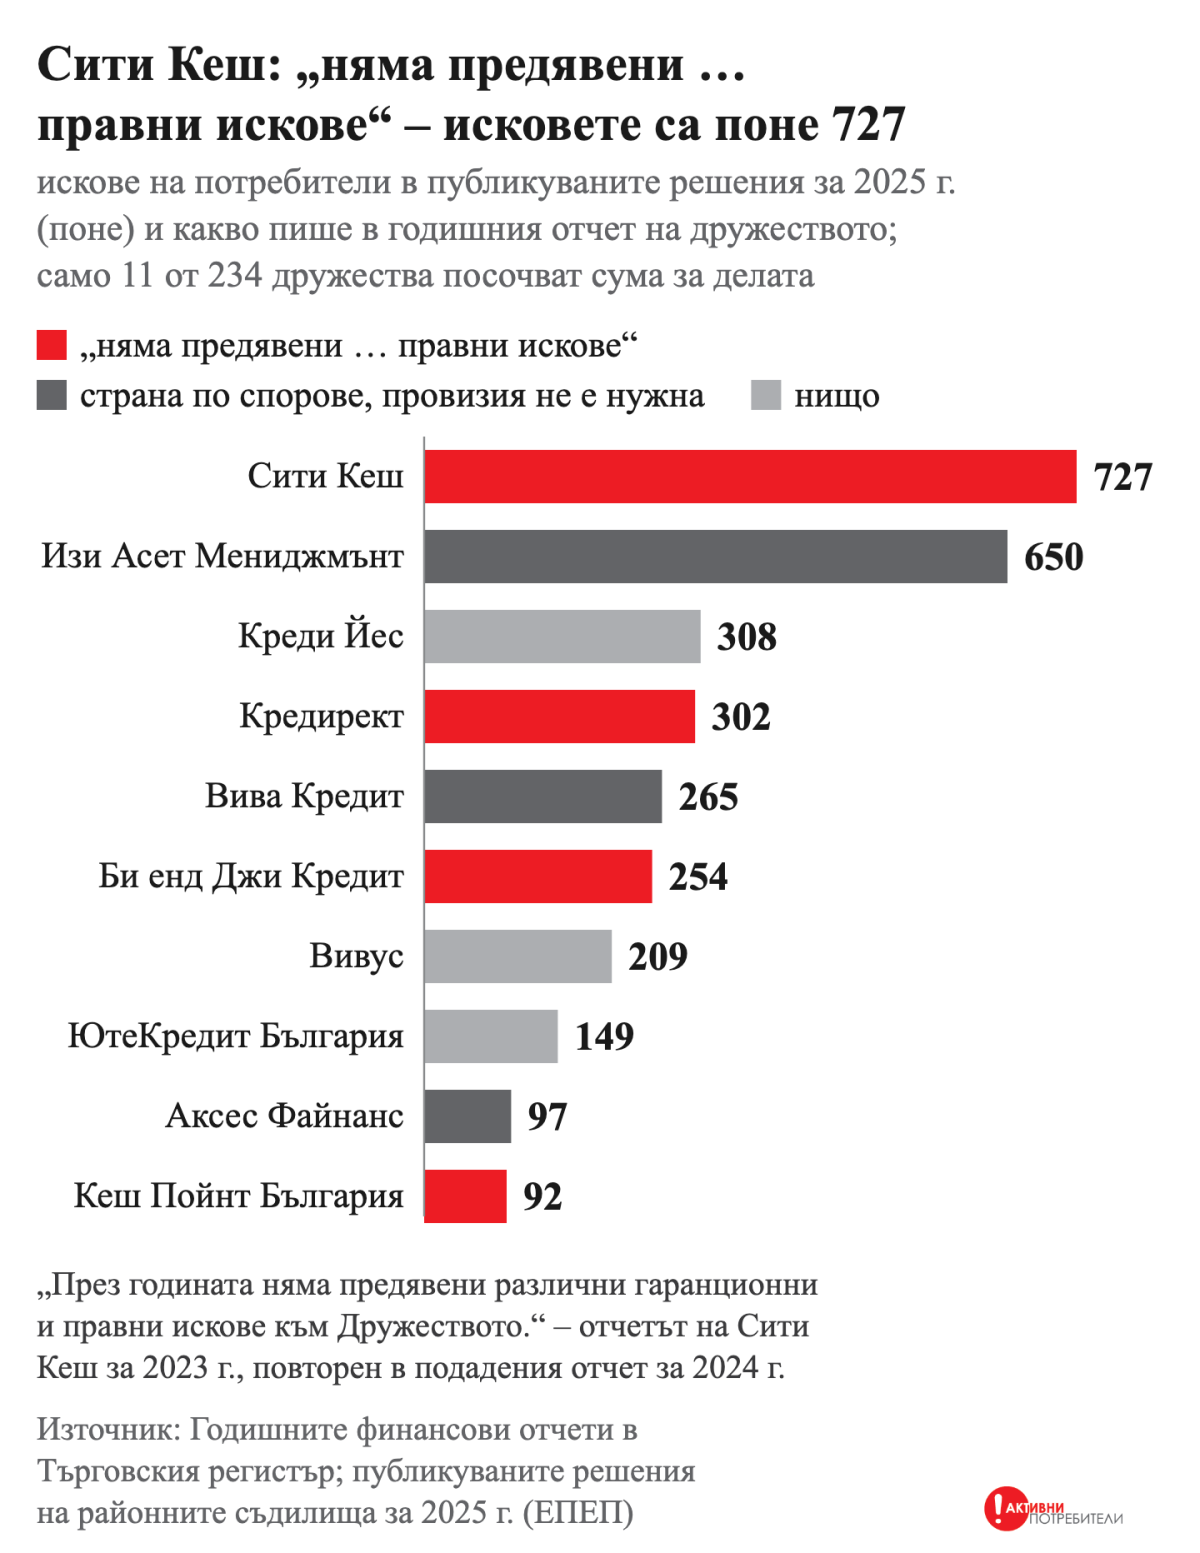
Ако някой е написал сума, тя е малка. Кредисимо има провизия за дела 240 хил. лв. към края на 2024 г. и 562 хил. лв. към края на 2025 г., а срещу него за 2025 г. са присъдени поне 0,72 млн. лв. Поръчителят му Ай Тръст – 212 хил. лв. и 463 хил. лв. провизия срещу поне 0,64 млн. лв. присъдени. Изключението е Профи Кредит България. По отчета му за 2024 г. исковете на потребители са му стрували поне 7,4 млн. лв. за година – около 59% от приходите му от допълнителни услуги. В същия отчет дружеството съобщава, че от 17.12.2024 г. е спряло да предлага тези услуги.
Колко струва нарушението?
През 2024 г. кредиторите, като изключим УниКредит Кънсюмър Файненсинг, са получили поне 292,2 млн. лв. добавки – възнаграждения за поръчител и неустойки. През 2025 г. съдилищата са присъдили срещу кредиторите поне 7,69 млн. лв., а КЗП е събрала 0,57 млн. лв. глоби по Закона за потребителския кредит. Заедно това са около 2,8% от добавките за една година: 2,6% присъдено и 0,2% глоби.
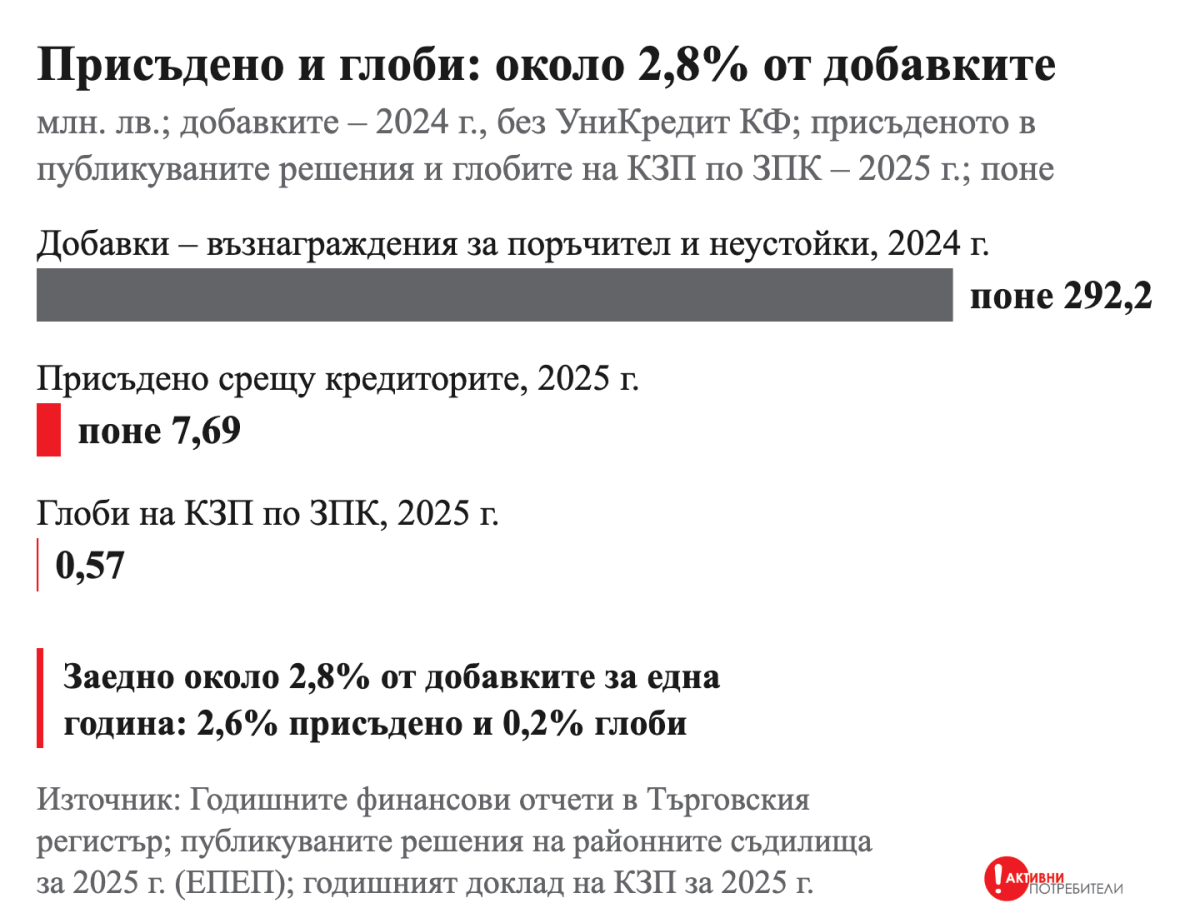
За петте години 2021–2025 г. КЗП е събрала 1,26 млн. лв. глоби по този закон – 0,28% от нетната печалба на кредиторите с поръчителите им, без УниКредит Кънсюмър Файненсинг, за същите години. Проверките ѝ по Закона за потребителския кредит са 432 през 2023 г., 229 през 2024 г. и 203 през 2025 г. През 2024 г. тя е открила 1 484 неравноправни клаузи в 406 договора с общи условия в различни сектори, сред които и кредитите, но законът не предвижда регистър, в който да ги обяви. Колективният иск е бавен: от 29-те, заведени през 2025 г. срещу небанкови кредитори, 21 все още са висящи в края на годината.
И отчетите стигат до обществото година по-късно
Срокът за обявяване на годишния отчет за 2024 г. в Търговския регистър беше 30 септември 2025 г. От 239 заявления за обявяване на годишен отчет, подадени през 2025 г. от 231 небанкови финансови дружества, 93 заявления (39%) година по-късно още са със статус „Обработва се“. При обявените от подаването до обявяването минават 155 дни (медиана). Отчетът на Сити Кеш за 2024 г. е подаден на 25 септември 2025 г. и към края на септември 2026 г. все още не е обявен.
Какво предлагаме?
- Съдът да изпраща на КЗП влезлите в сила решения, с които обявява клаузи за нищожни; три решения срещу един кредитор за година да водят до задължителна проверка.
- Кредиторите, поръчителите и колекторите да отчитат ежегодно пред надзорния орган броя на исковете срещу тях, присъдените суми и провизиите, а органът да ги публикува по кредитор.
- Санкция, която отнема облагата от нарушението, а при системни нарушения – процент от оборота.
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети в Търговския регистър; публикуваните решения на районните съдилища за 2025 г. (ЕПЕП); годишните доклади на КЗП за 2021–2025 г.
През 2025 г. 18,2% от хората в България живеят в домакинство, което не плаща навреме сметките, наема или вноските си. В Европейския съюз този дял е 9,2%. От 2019 до 2024 г. България е втора в ЕС по този показател, а през 2025 г. – трета. Почти цялото просрочие е по сметките за ток, вода и отопление.
Асоциация „Активни потребители“ разгледа данните на Евростат за свръхзадлъжнялостта в проучването си „Бързите кредити и свръхзадлъжнялостта“. Първо казваме неудобното число, а после защо то не опровергава проблема.
Неудобното число
При вноските по кредити българите са в просрочие по-рядко от средното за ЕС: 1,8% от населението срещу 2,8%. Четиринадесет държави от ЕС са над нас, сред тях Люксембург, Швеция и Финландия. Този показател обаче е дял от цялото население, заедно с хората без кредит, и не отделя бързия кредит от банковия. Бързият кредит е малък и кратък, а неплатеният отива при колектора и в съда. Затова вредата от него се вижда в делата и в необслужваните кредити, а не в тези данни.
Просрочието е по сметките
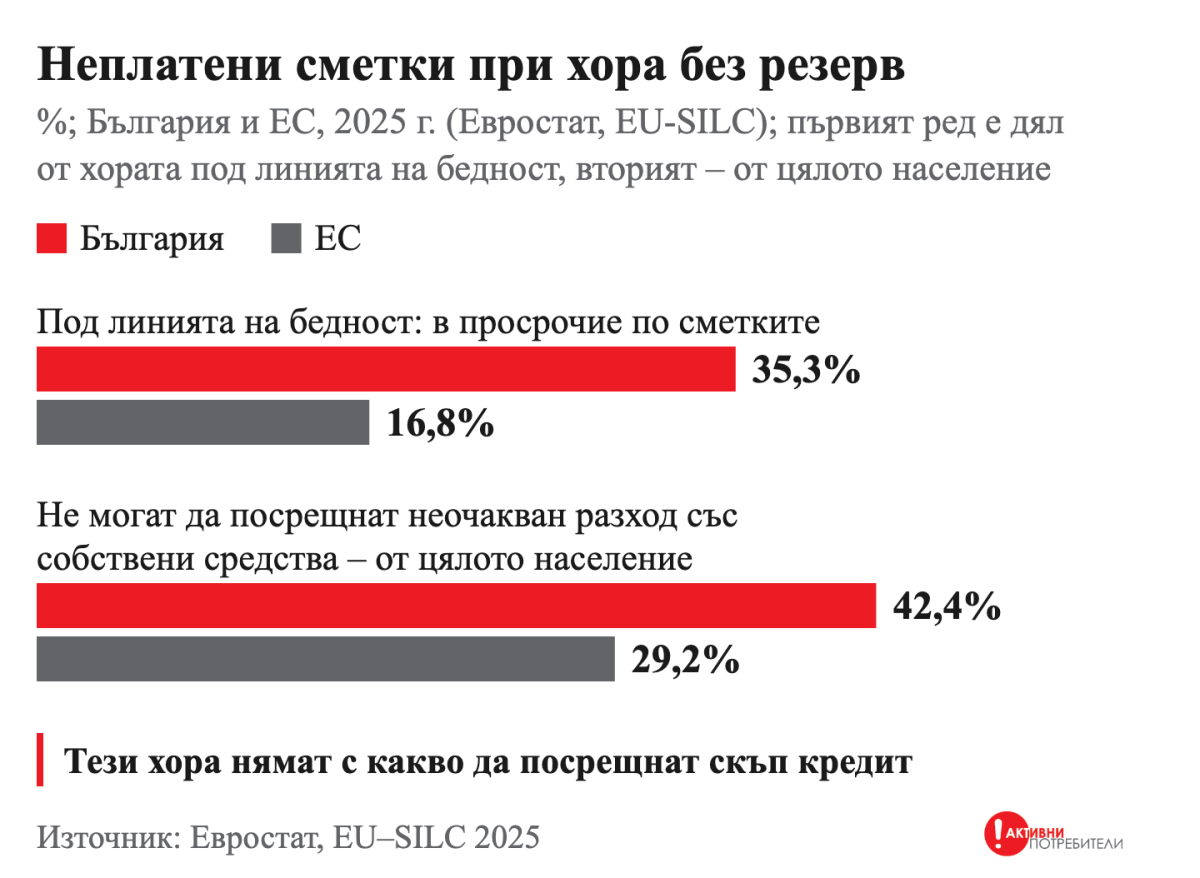
В просрочие по битови сметки са 17,2% от хората у нас при 7,0% в ЕС. По този показател България е трета в ЕС след Гърция и Румъния. При хората под линията на бедност в просрочие по сметките е всеки трети – 35,3% при 16,8% в ЕС. Към това се добавя липсата на резерв: 42,4% от хората у нас не могат да посрещнат неочакван разход със собствени средства, при 29,2% в ЕС.
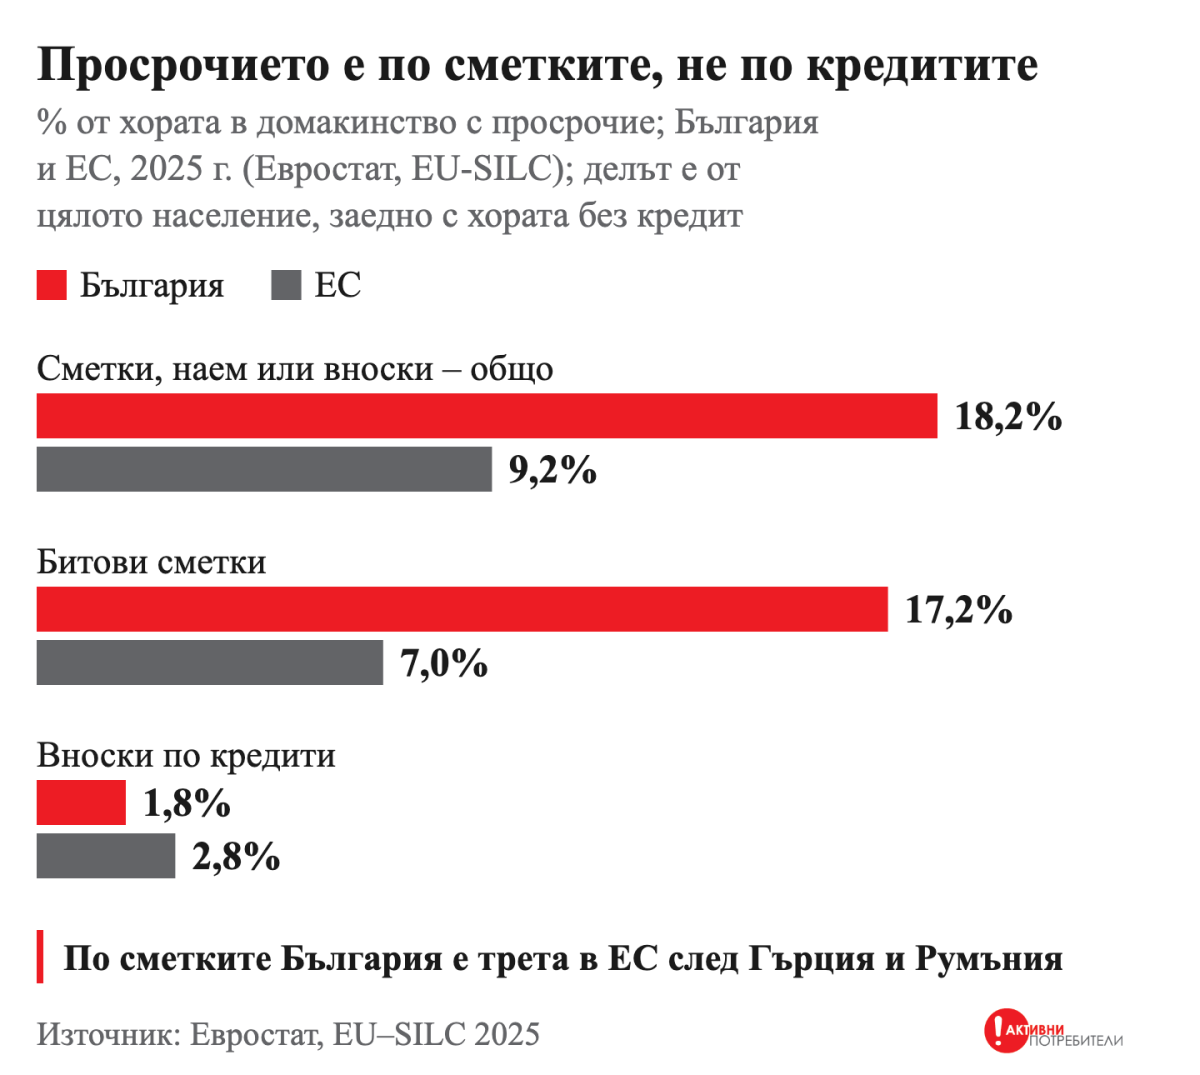
Изводът е ясен: свръхзадлъжнялостта у нас е преди всичко неплатени сметки при хора без резерв. Тези хора нямат с какво да посрещнат скъп кредит.
Кой взема бързия кредит?
Публична статистика по този въпрос няма. Централният кредитен регистър на БНБ не публикува броя на хората с два или повече кредита. Повече яснота ни дават два източника. Проучването на самия бранш (Изследователски център „Тренд“ по поръчка на Асоциацията за отговорно небанково кредитиране, март 2026 г.) показва, че 24% от българите са вземали поне един бърз кредит и че три четвърти от кредитите са между 500 и 2 000 лв. Асоциацията пише, че „само 1 от 4“ с бърз кредит някога е теглил нов, за да погаси стар; в същото проучване на 74% от потребителите не им се е случвало да вземат кредит, за да покрият стар. Значи по собствените данни на бранша 26% от ползвателите на бързи кредити са покривали стар кредит с нов.
Изследването за Европейската комисия от 2023 г. (с фокус групи) описва за България, че хората с опит в свръхзадлъжнялостта свързват дълга с редовните и основните разходи (храна, битови сметки, лекарства, ремонти) и с нетрадиционните кредитори – с изрази като „небанкова институция“ и „бърз кредит“.
Каква е вредата?
В публикуваните решения на районните съдилища за 2025 г. има поне 2 812 иска на кредитори и колектори срещу потребители. Най-много искове са предявили колекторът АПС Бета България (417), кредиторът Профи Кредит България (358) и колекторите Агенция за събиране на вземания (332) и ЕОС Матрикс (271).
По данни на БНБ към 30 юни 2026 г. 6,6% от вземанията по кредити на всички небанкови дружества, заедно с кредитите за фирми, са необслужвани. При банките брутните необслужвани кредити са 3,3% (към 31 март 2026 г.). Датите и обхватът са различни, но разликата е около два пъти. А обезценките на кредитите при небанковите кредитори са десетки пъти по-високи от банковите (вижте статията „Банката обезценява 60 стотинки на 100 лв. кредити, бързият кредитор – 32 лв.“).
Небанковите потребителски кредити се удвояват
Според БНБ потребителските кредити на небанковите дружества растат от 1 274,3 млн. евро в края на 2021 г. до 2 649,2 млн. евро в края на 2025 г. – над два пъти. Делът им в потребителския дълг към банки и небанкови дружества расте всяка година: от 15,6% в края на 2022 г. до 18,7% в края на 2025 г. По отчетите на самите кредитори, като изключим УниКредит Кънсюмър Файненсинг, приходите растат средно с 19,2% годишно за 2021–2024 г. (при едни и същи 25 кредитора).
Какво да направите?
|
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); Евростат, EU-SILC 2025; БНБ; публикуваните решения на районните съдилища за 2025 г.; Изследователски център „Тренд“ за АОНК (март 2026 г.).
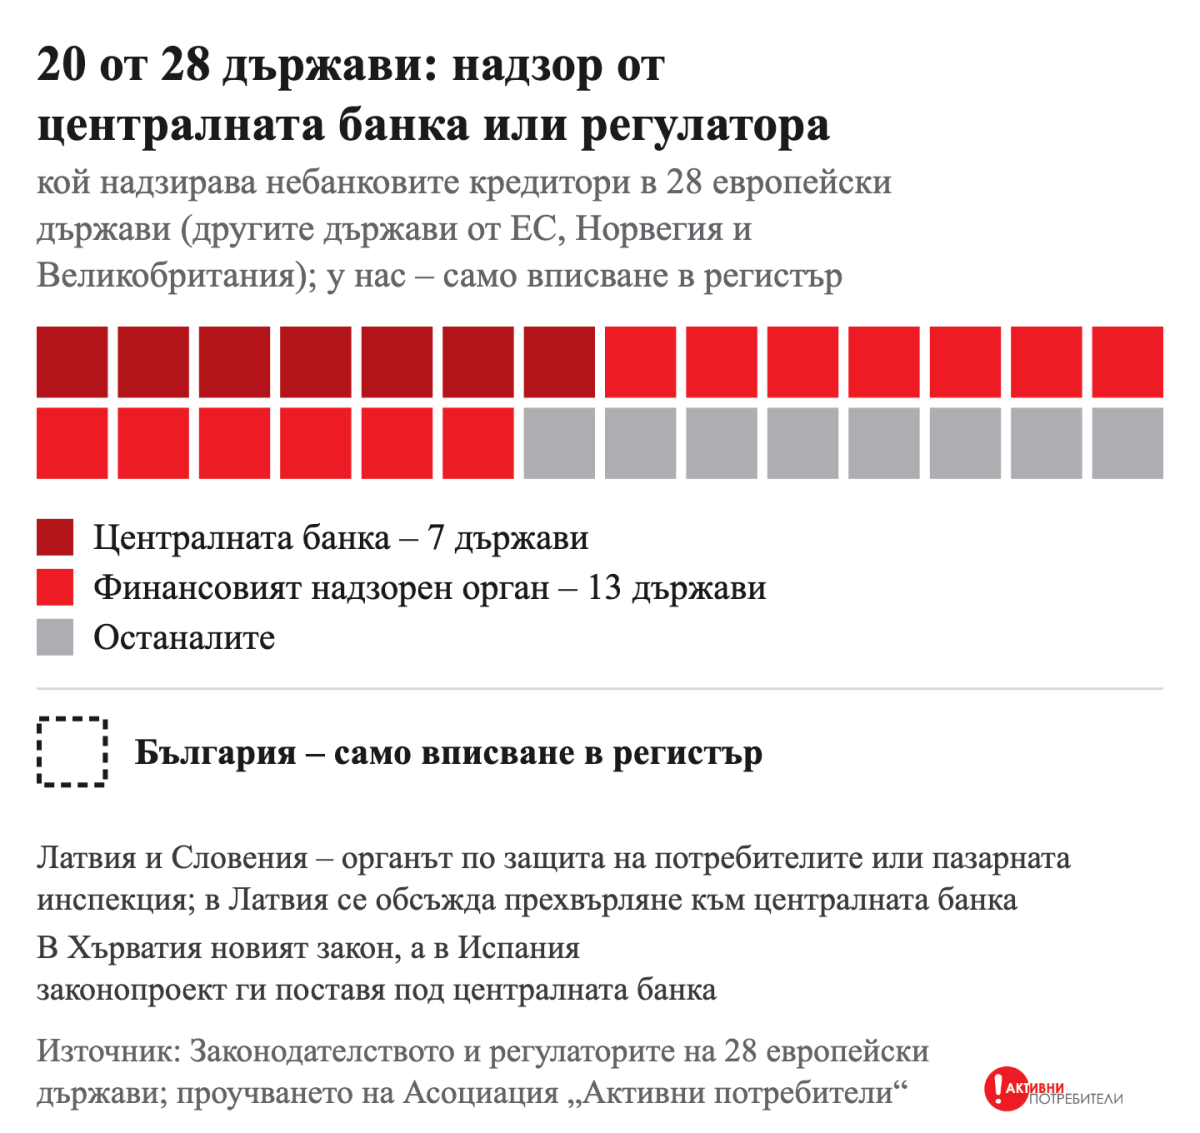
В 20 от 28 европейски държави фирмите за бързи кредити са под надзора на централната банка или на финансовия регулатор. У нас те само се вписват в регистър. Законопроектът за потребителския кредит, приет на първо четене на 23 септември 2026 г., дава на КЗП право да заличава кредитори за системни нарушения – но само от своя регистър, в който не попада нито един от 33-та потребителски кредитора в проучването.
Асоциация „Активни потребители“ сравни контрола над небанковите кредитори в 28 държави – всички други държави от ЕС, Норвегия и Великобритания – в проучването си „Бързите кредити и свръхзадлъжнялостта“.
Кой осъществява надзор в Европа?
В 20 от 28-те държави небанковите кредитори са под надзора на централната банка (7 държави) или на финансовия надзорен орган (13 държави). В Хърватия новият закон, а в Испания законопроект ги поставя под централната банка. Само в Латвия и Словения кредиторите, различни от банки, попадат при органа по защита на потребителите или при пазарната инспекция, а в Латвия вече се обсъжда да се прехвърли надзорът към централната банка. В Румъния, Гърция и Кипър надзорът е поделен между органа по потребителите и централната банка, а за Франция източниците не описват кой разрешава дейността.
Посоката е една. Финландия прехвърли надзора към финансовия регулатор от 1 юли 2023 г., Полша – от 1 януари 2024 г., с изискване за капитал от поне 1 млн. злоти и глоби до 15 млн. злоти. Естония прехвърли към финансовия надзор и контрола върху отговорното кредитиране от 15 юли 2025 г., след като през 2023 г. сметната палата установи, че рискът кредитор да бъде наказан е много малък. В Швеция дружествата за потребителски кредит трябваше да получат лиценз до 31 юли 2026 г. В Чехия от 2016 г. е нужен лиценз от централната банка.
Санкции, които се усещат
Шведският финансов надзор наложи на Avida Finans 20 млн. крони за кредити без реална проверка на платежоспособността. Нидерландският AFM глоби Tinka с 1,75 млн. евро за безотговорно кредитиране. Латвийският орган по защита на потребителите глоби 4finance с 285 000 евро и ViziaFinance с 295 000 евро за непълна проверка на платежоспособността. Чешката централна банка отне лиценза на Fair Credit Czech.
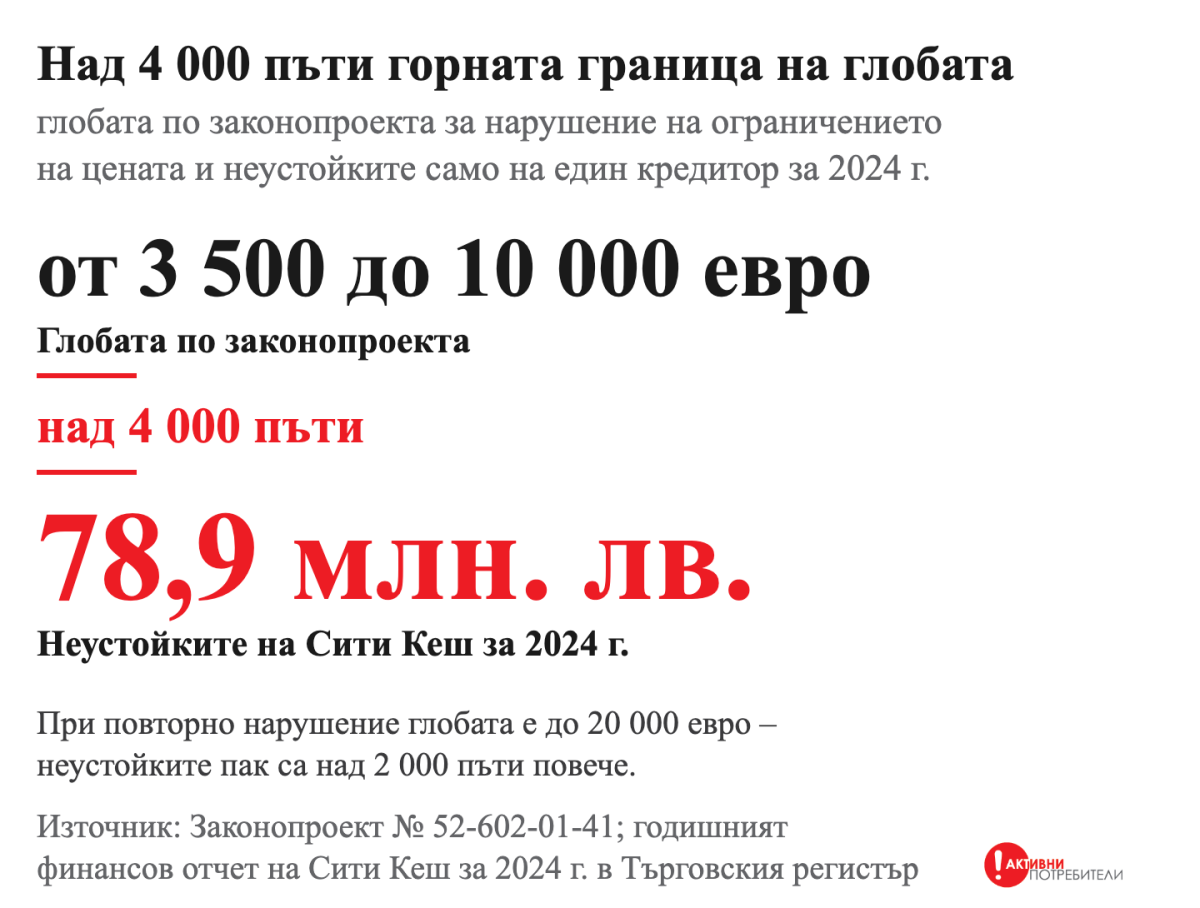
У нас за нарушение на ограничението на цената законопроектът предвижда от 3 500 до 10 000 евро, а при повторно нарушение – до 20 000 евро. За сравнение: само приходите от неустойки на Сити Кеш за 2024 г. са 78,9 млн. лв. (около 40,3 млн. евро) – над 2 000 пъти повече и от санкцията за повторно нарушение.
Урокът от Румъния
Румъния ограничи общите разходи по кредитите на небанковите кредитори от 11 ноември 2024 г. Контролът обаче остана поделен: органът по защита на потребителите проверява и глобява, а централната банка определя правилата. Година по-късно, по данни на органа към 11 ноември 2025 г., той е проверил 573 небанкови кредитора и е установил нарушения при 326 от тях (56,9%); наложил е 256 глоби за общо 1,47 млн. леи – средно около 5 700 леи на глоба. По данни на румънското кредитно бюро, публикувани от Bancherul.ro, към края на 2025 г. около 450 000 души са в просрочие при небанкови кредитори срещу около 240 000 при банките; необслужваните кредити са 23,1% при небанковите срещу 4,01% при банките. А практиката се премести в револвиращата кредитна линия, при която минималната месечна вноска е ниска, а на падежа цялата сума става изискуема наведнъж.
Изводът: ограничение на цената без надзор над поведението на кредиторите не спира практиката, а сменя продукта. У нас преместването вече се вижда – цената минава към свързан поръчител.
Какво се предвижда в законопроекта?
И 33-та потребителски кредитора от 50-те най-големи небанкови дружества са вписани в регистъра на БНБ по чл. 3а от Закона за кредитните институции (към 21 септември 2026 г.). Законопроектът ги изключва от регистъра на КЗП, а заличаването за системни нарушения е заличаване от регистъра на КЗП. Следователно най-тежката мярка не засяга нито един от тях. КЗП може да ги проверява и глобява, но не и да ги заличи. Как нарушенията стигат до регистъра на БНБ, законопроектът не урежда – казва само, че КЗП и БНБ „обменят информация и си сътрудничат“.
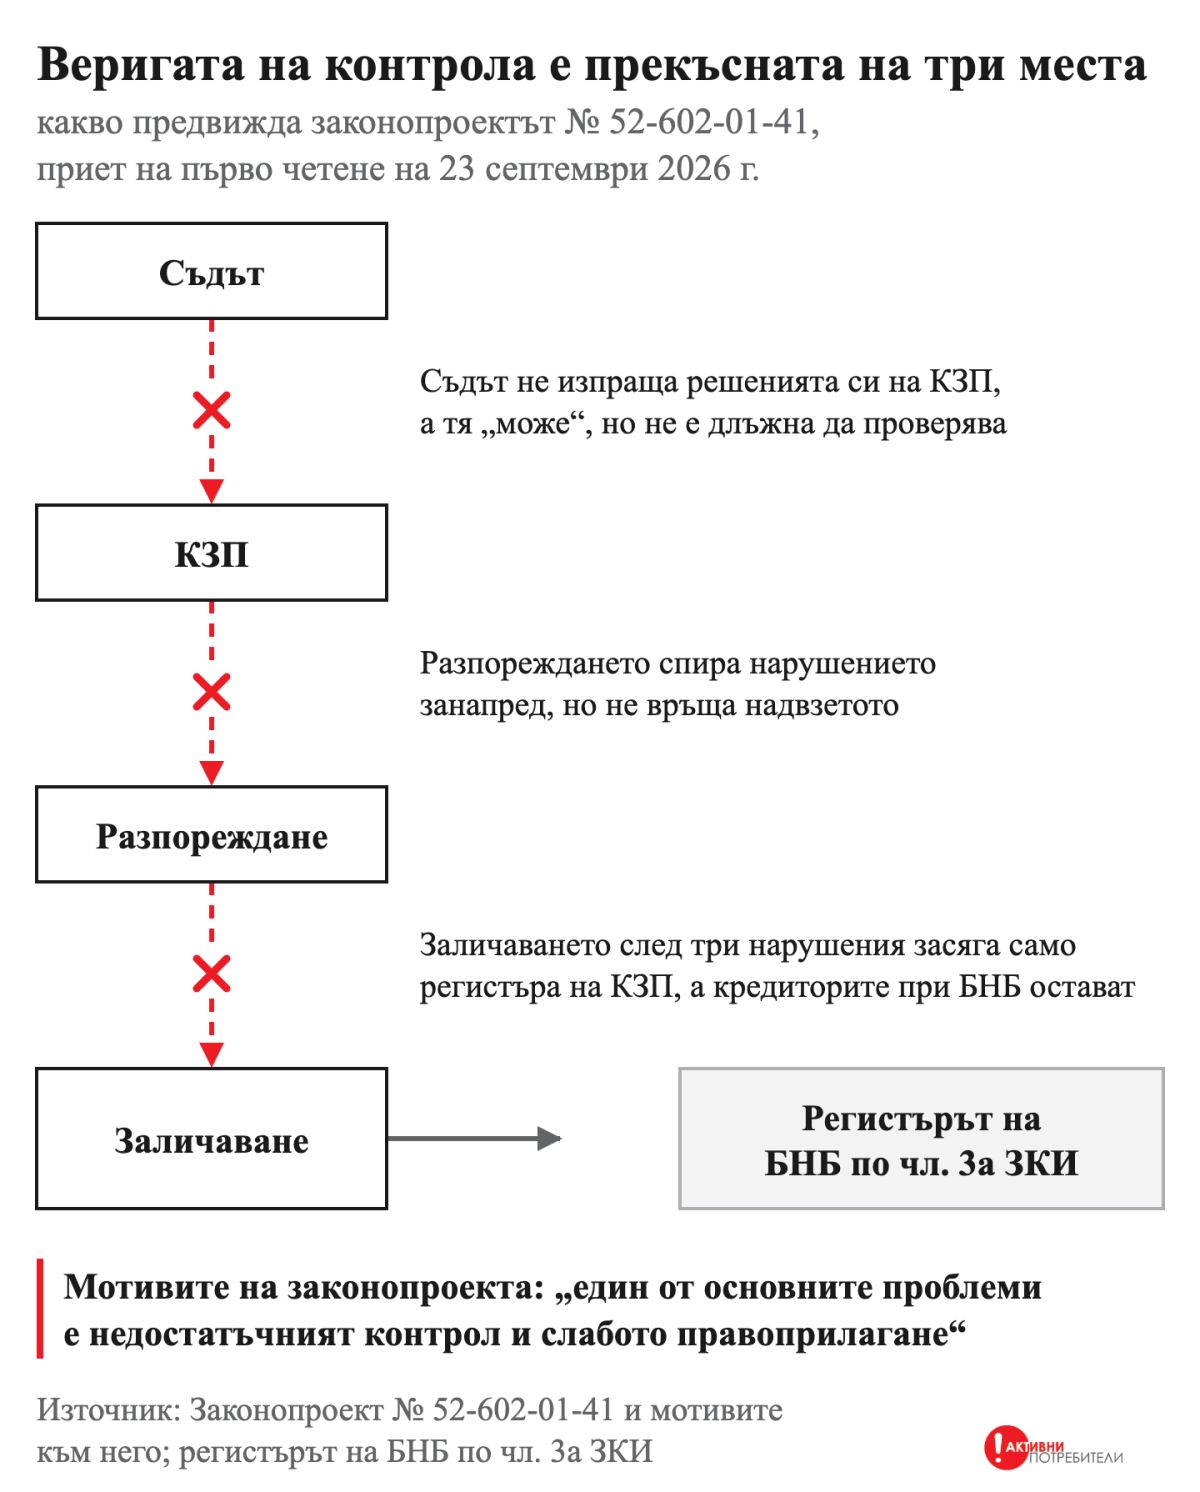
Веригата на контрола е прекъсната на три места. Съдът не изпраща решенията си на КЗП, а тя „може“, но не е длъжна да проверява. Разпореждането спира нарушението занапред, но не връща надвзетото. Заличаването след три нарушения за една година (или три от един и същ вид за три години) засяга само регистъра на КЗП, а кредиторите при БНБ остават. В мотивите на законопроекта е посочено: „един от основните проблеми е недостатъчният контрол и слабото правоприлагане.“
Какво предлагаме?
- Лиценз и надзор от БНБ за небанковите кредитори, отнемане на лиценза при системни нарушения. КЗП проверява договорите и сезира БНБ.
- Съдът уведомява КЗП за решенията, с които обявява клаузи за нищожни.
- Санкция, която отнема облагата от нарушението, а при системни нарушения – процент от оборота.
Директивата на ЕС допуска въвеждането на лиценз или регистрация – изборът зависи от нас. Въпросът не е в правото на ЕС, а в това дали регистрацията е достатъчна, за да се спре практиката. И трите предложения са в съответствие с Директивата (чл. 37, пар. 1; чл. 41, пар. 1; чл. 44, пар. 1).
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); законодателството и регулаторите на 28 европейски държави; законопроект № 52-602-01-41 и мотивите към него; ANPC, AGERPRES и Bancherul.ro по данни на Biroul de Credit (Румъния); регистърът на БНБ по чл. 3а ЗКИ.
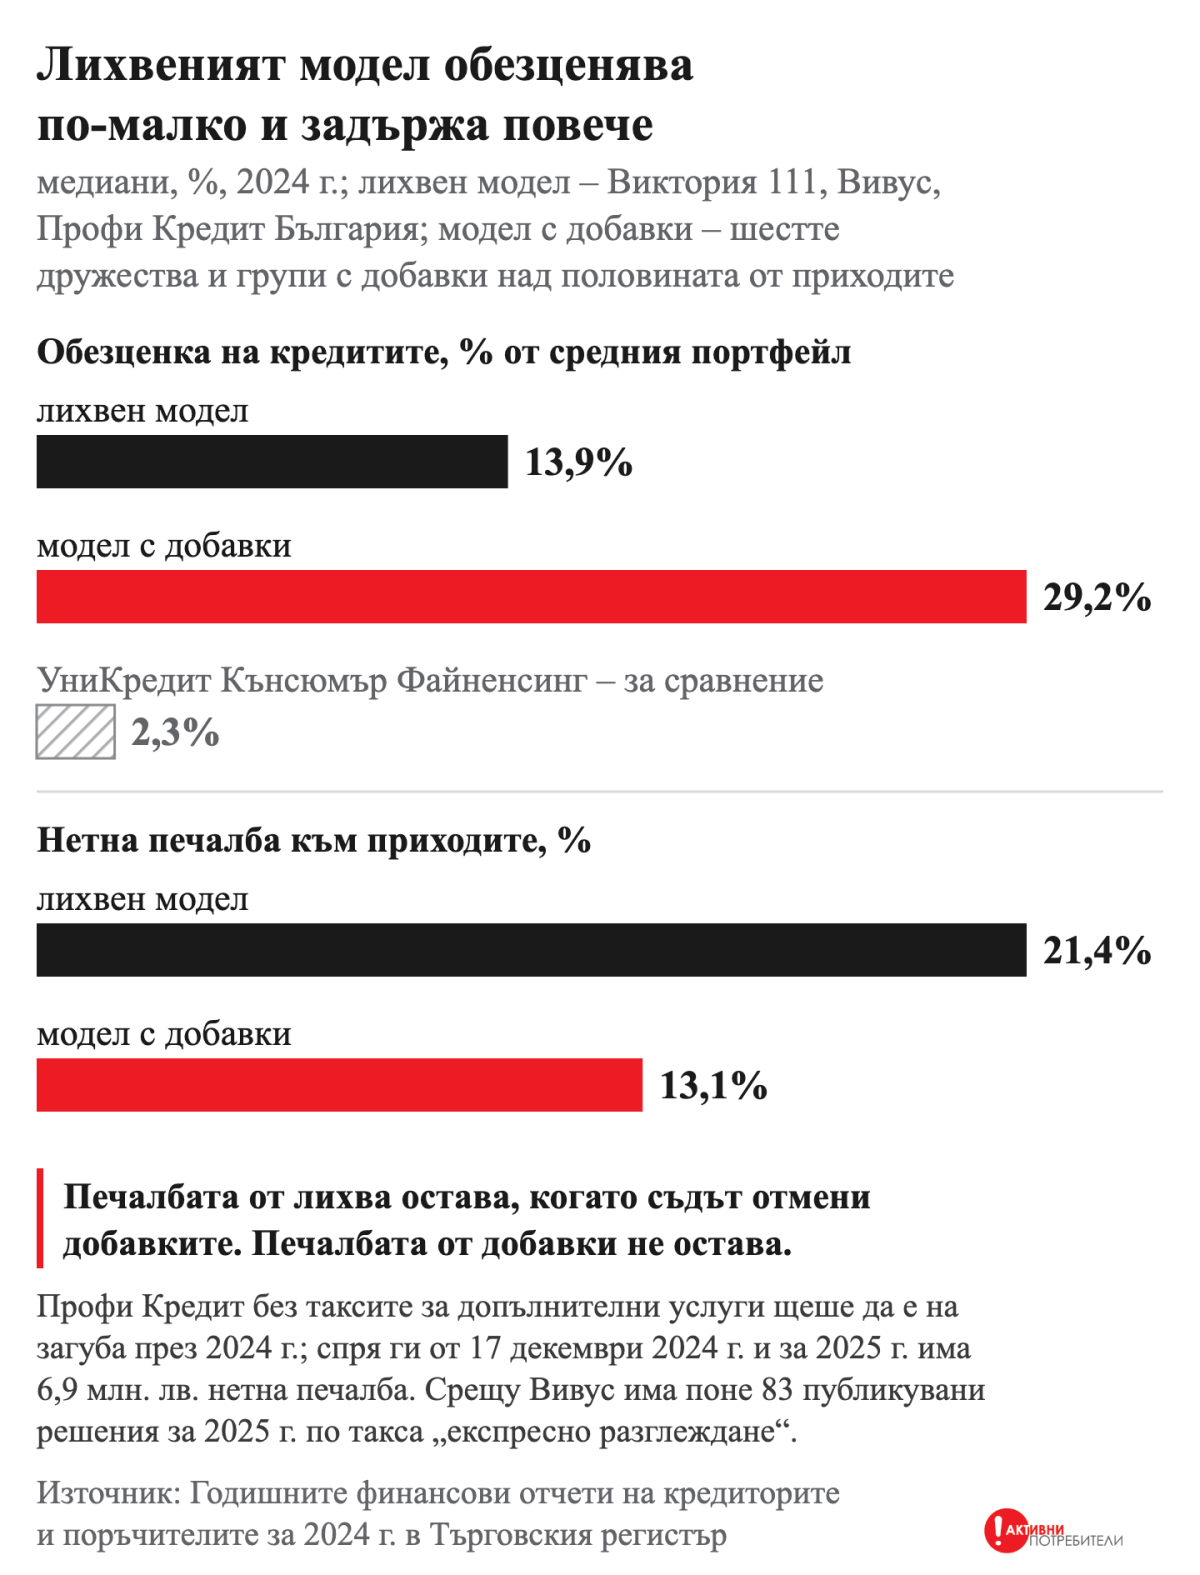
Браншът твърди, че без поръчителство и неустойки ще фалира. Отчетите показват друго. Трима небанкови кредитори, при които лихвата е основният приход, са на печалба без поръчителство и неустойки, а УниКредит Кънсюмър Файненсинг прави същото в голям мащаб – 85,1 млн. лв. печалба при обезценка 2,3% от портфейла за година. При шестте дружества и групи с модела на добавките добавките са 284,0 млн. лв. при 44,7 млн. лв. нетна печалба – печалбата им идва от плащания, които съдилищата отменят.
Проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ не разчита на сценарии. В него са сравнени реално отчетени стойности за 2024 г. по отношение на два вида кредитори.
Два модела
При лихвения модел лихвата е основният приход, а отчетът не показва приходи от поръчителство и неустойки. Такива са Виктория 111, Вивус и Профи Кредит България; УниКредит Кънсюмър Файненсинг, небанковият кредитор от банкова група, е показан отделно, за сравнение. При модела с добавки те са над половината от приходите: Изи Асет Мениджмънт с поръчителя си Файненшъл България, Сити Кеш, Кредисимо с Ай Тръст, Кредирект, Кеш Пойнт България и НетКредит. При Креди Йес, АЙ ТИ ЕФ Груп и ТИЕМ Финанси неустойките са в общ ред с таксите или отчетът не разбива приходите, затова не са в сметката.
Лихвеният модел е на печалба без добавки: тримата имат 9,6 млн. лв. нетна печалба. Обезценката на кредитите им е с медиана 13,9% от средния портфейл срещу 29,2% при шестте с добавки. От всеки лев приход те задържат повече: медианата на нетната печалба към приходите е 21,4% срещу 13,1%. УниКредит Кънсюмър Файненсинг е същият модел в голям мащаб: 85,1 млн. лв. нетна печалба при лихва 89,8% от приходите и обезценка 2,3% от портфейла.
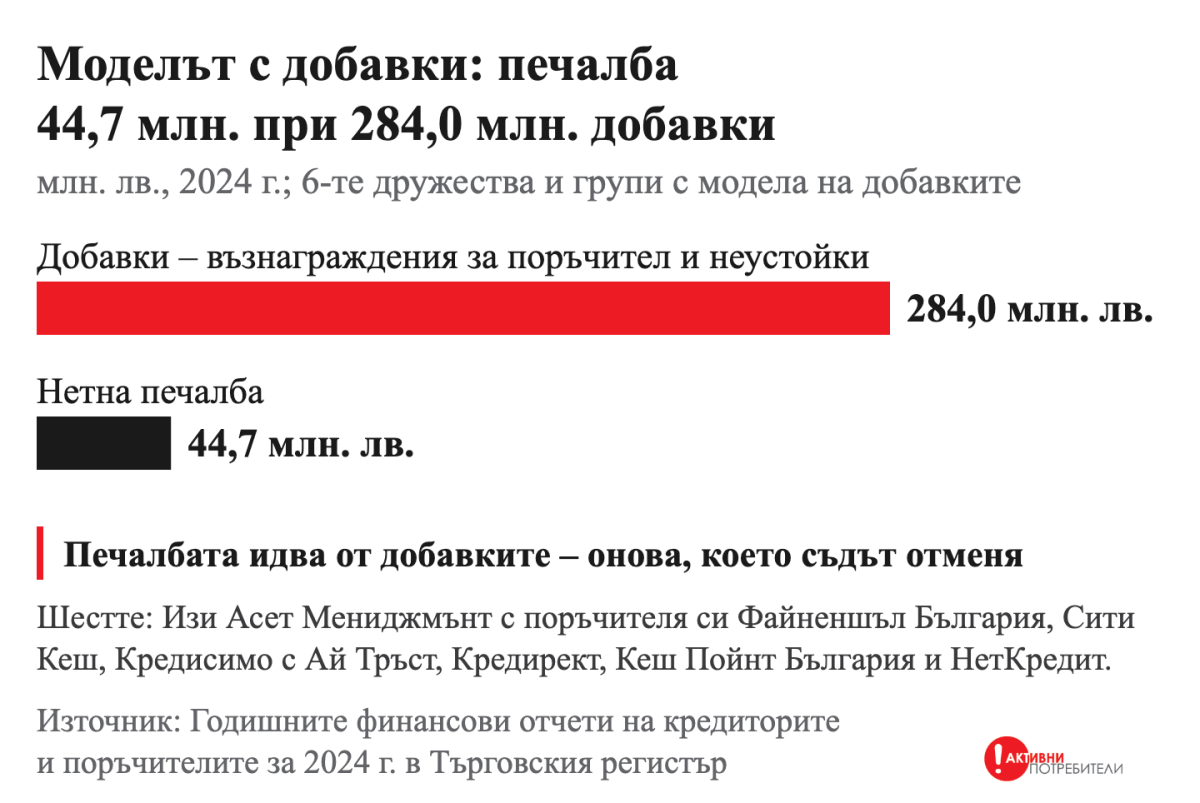
При модела с добавки печалбата идва от добавките. Шестте имат 44,7 млн. лв. нетна печалба при 284,0 млн. лв. добавки – 6,4 пъти повече от печалбата: при групата на Изи Асет 112,1 срещу 21,1 млн. лв., при Сити Кеш 78,9 срещу 7,9 млн. лв., при Кредисимо с Ай Тръст 43,8 срещу 8,3 млн. лв., при Кредирект 33,5 срещу 4,4 млн. лв.
Какви са уговорките?
УниКредит Кънсюмър Файненсинг е друг продукт и затова не е в базата – дружеството е от банкова група, кредитира на изплащане и с карти, а парите му струват 1,2% годишно. Показваме го, защото има същата правна форма като бързите кредитори и печели без добавки. Виктория 111 е бърз кредитор без добавки, който е на печалба всяка година. Вивус отчита 96,1% лихва, но срещу него има поне 83 публикувани решения за 2025 г. по такса „експресно разглеждане“. Профи Кредит без таксите за допълнителни услуги щеше да е на загуба през 2024 г. – минус 9,4 млн. лв.; дружеството ги спря от 17 декември 2024 г. По отчета за 2025 г. има 6,9 млн. лв. нетна печалба, но в приходите му остават 9,4 млн. лв. такси и 6,0 млн. лв. неустойки.
Защо твърдят, че ще фалират?
Браншът има само един довод. При днешните разходи на фирмите законната цена не покрива малкия кратък кредит. Типичният кредитор харчи за издръжка 52% от нетния си портфейл за година, на всеки лев приход от лихви – 1,14 лв. за персонал, реклама, посредници и офиси, а един кредит му струва стотици левове, преди да е покрил и един невърнат – около 619 лв. при Профи Кредит и около 353 лв. при Изи Асет Мениджмънт. Кредит от 1 000 лв. за година при такива разходи е на загуба при всяка законна цена, дори ако всички платят. „Ще фалираме“ важи за днешния метод на работа, не за кредитирането.
Този метод на работа обаче е избор, а не принуда. От 100 лв. приходи типичният кредитор харчи 47,5 лв. за издръжка, а най-пестеливата четвърт – под 37,2 лв. При Изи Асет Мениджмънт издръжката е 93,8% от приходите, от които 84,4 млн. лв. са за персонал – мрежата от кредитни консултанти, които носят кредита до дома на клиента. При Сити Кеш тя е 40,9%, при Профи Кредит – 22,8%. При УниКредит Кънсюмър Файненсинг разходите за персонал са под 0,5% от портфейла годишно. Онлайн кредиторът Вивус харчи 0,59 лв. издръжка на лев лихва.
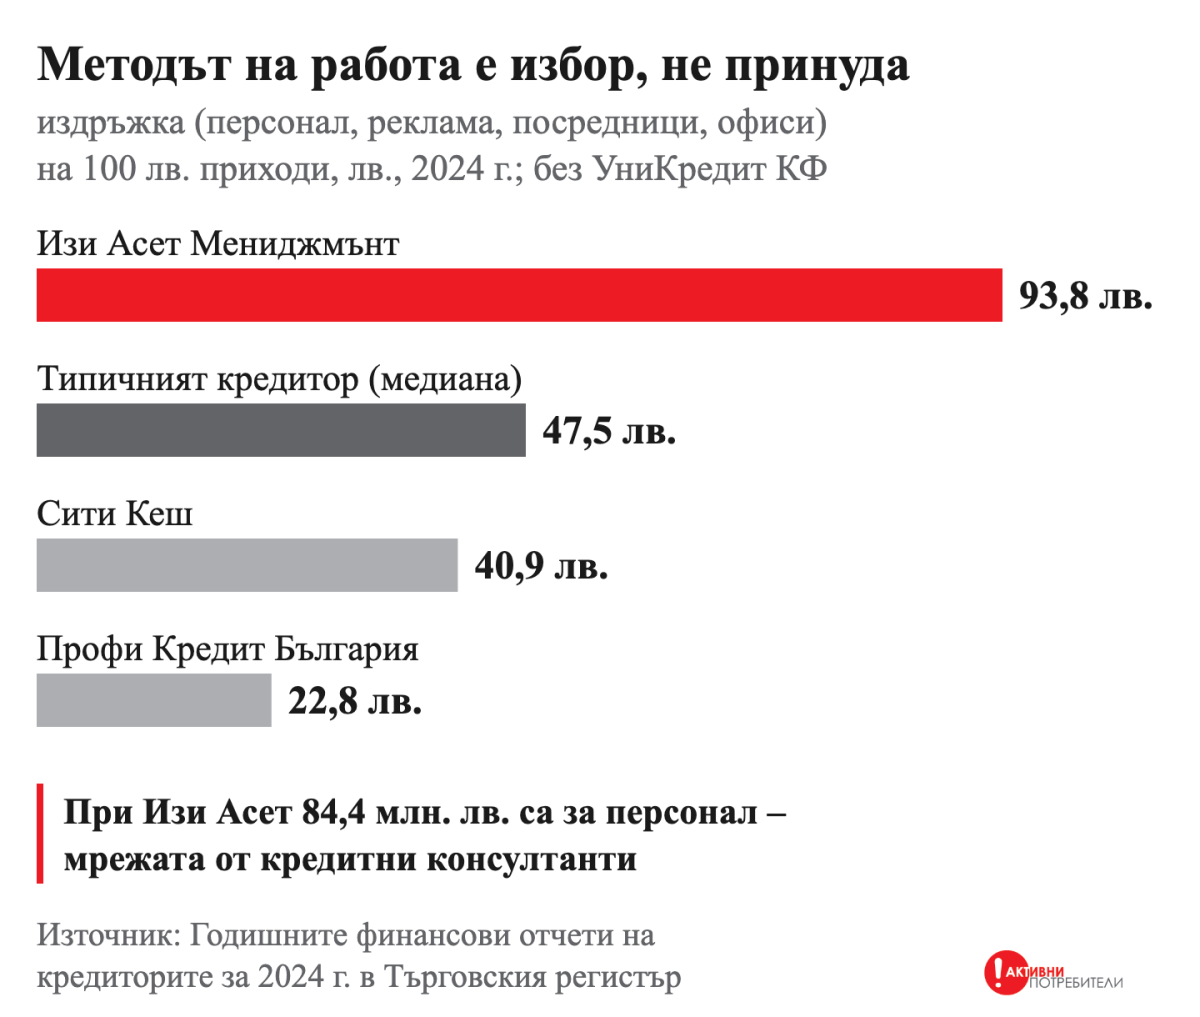
При законна цена днешният модел не се покрива – не защото цената е ниска, а защото методът му на работа е създаден с целта да продава малки кредити на много хора, без да ги проверява, и да си връща загубите чрез добавките, които после съдът отменя. Законният бизнес изисква друг метод на работа: по-евтино привличане на клиентела, по-големи кредити на вноски, придружени от реална проверка. Свиването, за което говори браншът, е смяна на модела, не срив на пазара.
Доходността не отличава двата модела – обезценките ги отличават
Взети заедно, небанковите кредитори без УниКредит Кънсюмър Файненсинг печелят на капитала си колкото банките: 18,2% срещу 16,0% за 2024 г. Висока доходност има и в двата модела – Вивус 46,9%, УниКредит Кънсюмър Файненсинг 31,9%, но и Кредирект 120,3%. Двата модела се различават по обезценките и по това откъде идва печалбата. Печалбата от лихва остава, когато съдът отмени добавките. Печалбата от добавки не остава.
По-бавен растеж не значи загуба
Растежът се плаща от собствената печалба: при 25 кредитора с пълни данни задържаната печалба за 2022–2024 г. покрива целия ръст на кредитите им. Заемните пари са евтини – медианата на разходите за лихви е 5,1% годишно. Без добавките печалбата пада и растежът се забавя. Но за 2021–2024 г. приходите на Виктория 111 растат със 78,0%, на Профи Кредит с 55,1%, на Вивус с 11,2%, а те са на печалба във всяка година с отчет. Моделът с добавки расте по-бързо – АЙ ТИ ЕФ Груп 4,2 пъти, Креди Йес 2,2 пъти – но с 88,9% годишна обезценка на кредитите при Кредирект и 63,4% при Кеш Пойнт. По-бавният растеж значи по-малко рискови кредити.
Директивата на ЕС относно потребителските кредити изисква точно това. Кредиторът отпуска кредит „само когато резултатът от оценката на кредитоспособността показва, че задълженията … е вероятно да бъдат изпълнени“. Ако спазването на това правило свие пазара, свиването идва от кредитите, които според Директивата не следва да се отпускат.
Кой остава без кредит?
Без бърз кредит ще остане част от хората, които днес го получават, но не могат да го върнат. На тях кредитът не помага – той ги вкарва в спиралата от замяна на стар дълг с нов. Нужни са отсрочка преди принудителното изпълнение, безплатно дългово консултиране и, за ограничен кръг хора, социален заем по закон. И трите са част от предложенията на „Активни потребители“ по законопроекта за потребителския кредит от 2026 г.
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети на кредиторите и поръчителите за 2021–2024 г. в Търговския регистър; БНБ; Директива (ЕС) 2023/2225, чл. 18, пар. 6.
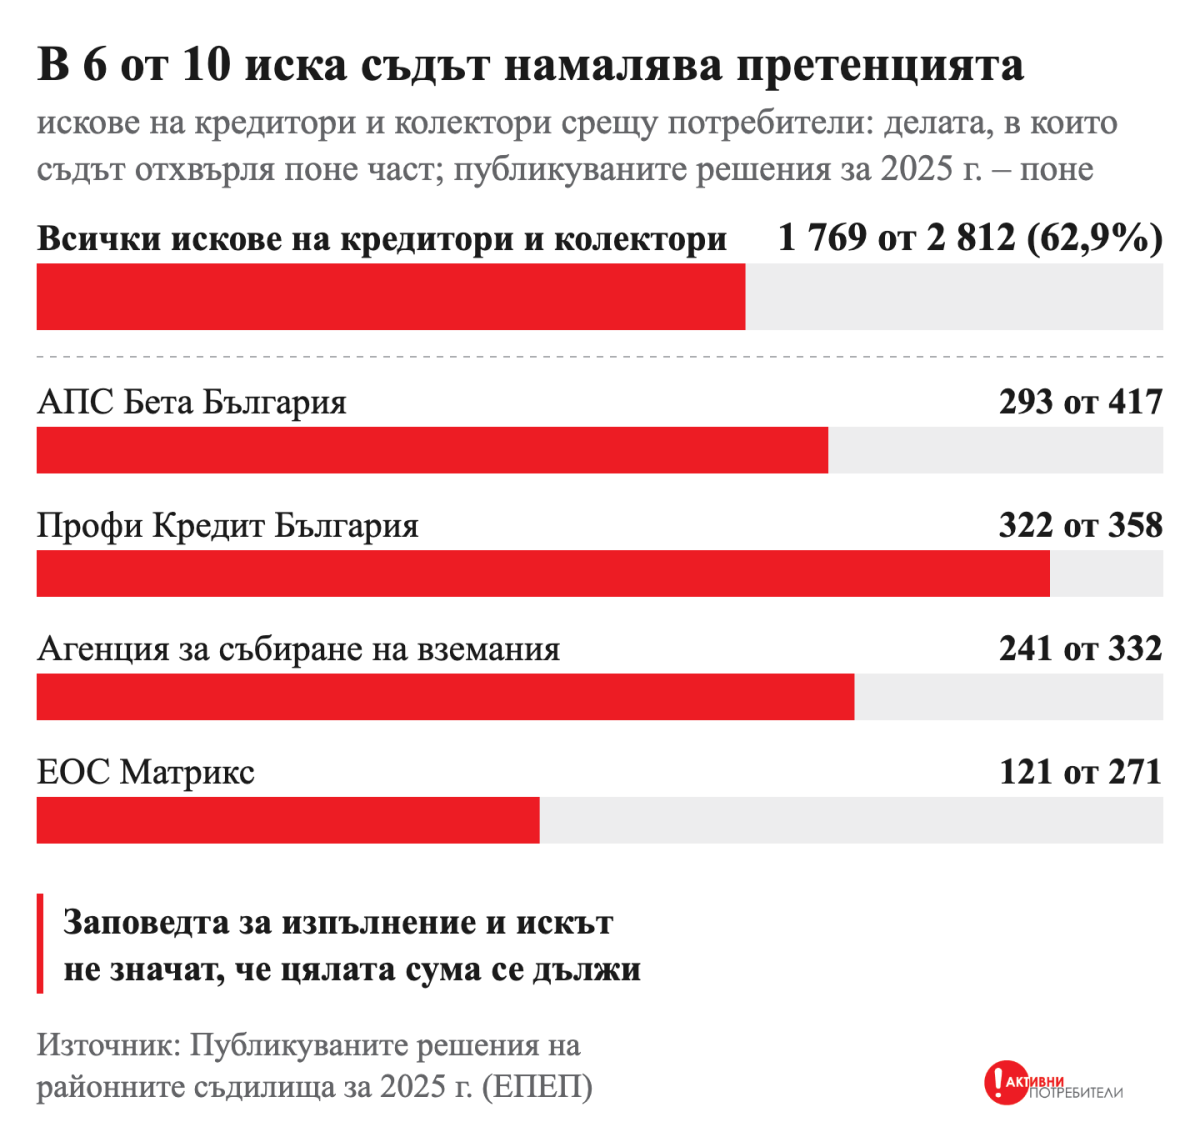
Според публикуваните съдебни актове за 2025 г. има поне 2 812 иска на кредитори и колекторски фирми срещу потребители. В 1 769 от тях (62,9%) съдът отхвърля изцяло или частично предявените претенции. Това показва, че издаването на заповед за изпълнение или предявяването на иск не означава автоматично, че претендираната сума е изцяло дължима. Изключително важно е обаче потребителите да реагират навреме – пропускането на законовия срок за възражение (който при заповедно производство е едномесечен) води до загуба на правата им: заповедта влиза в сила, без съдът да е разгледал спора по същество.
Правата на потребителя по бърз кредит са силни. Проблемът е, че защитата изисква да действате бързо, сами и с пари в аванс. Ето какво показва проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ и какво трябва да знаете.
Заповедта за изпълнение: един месец
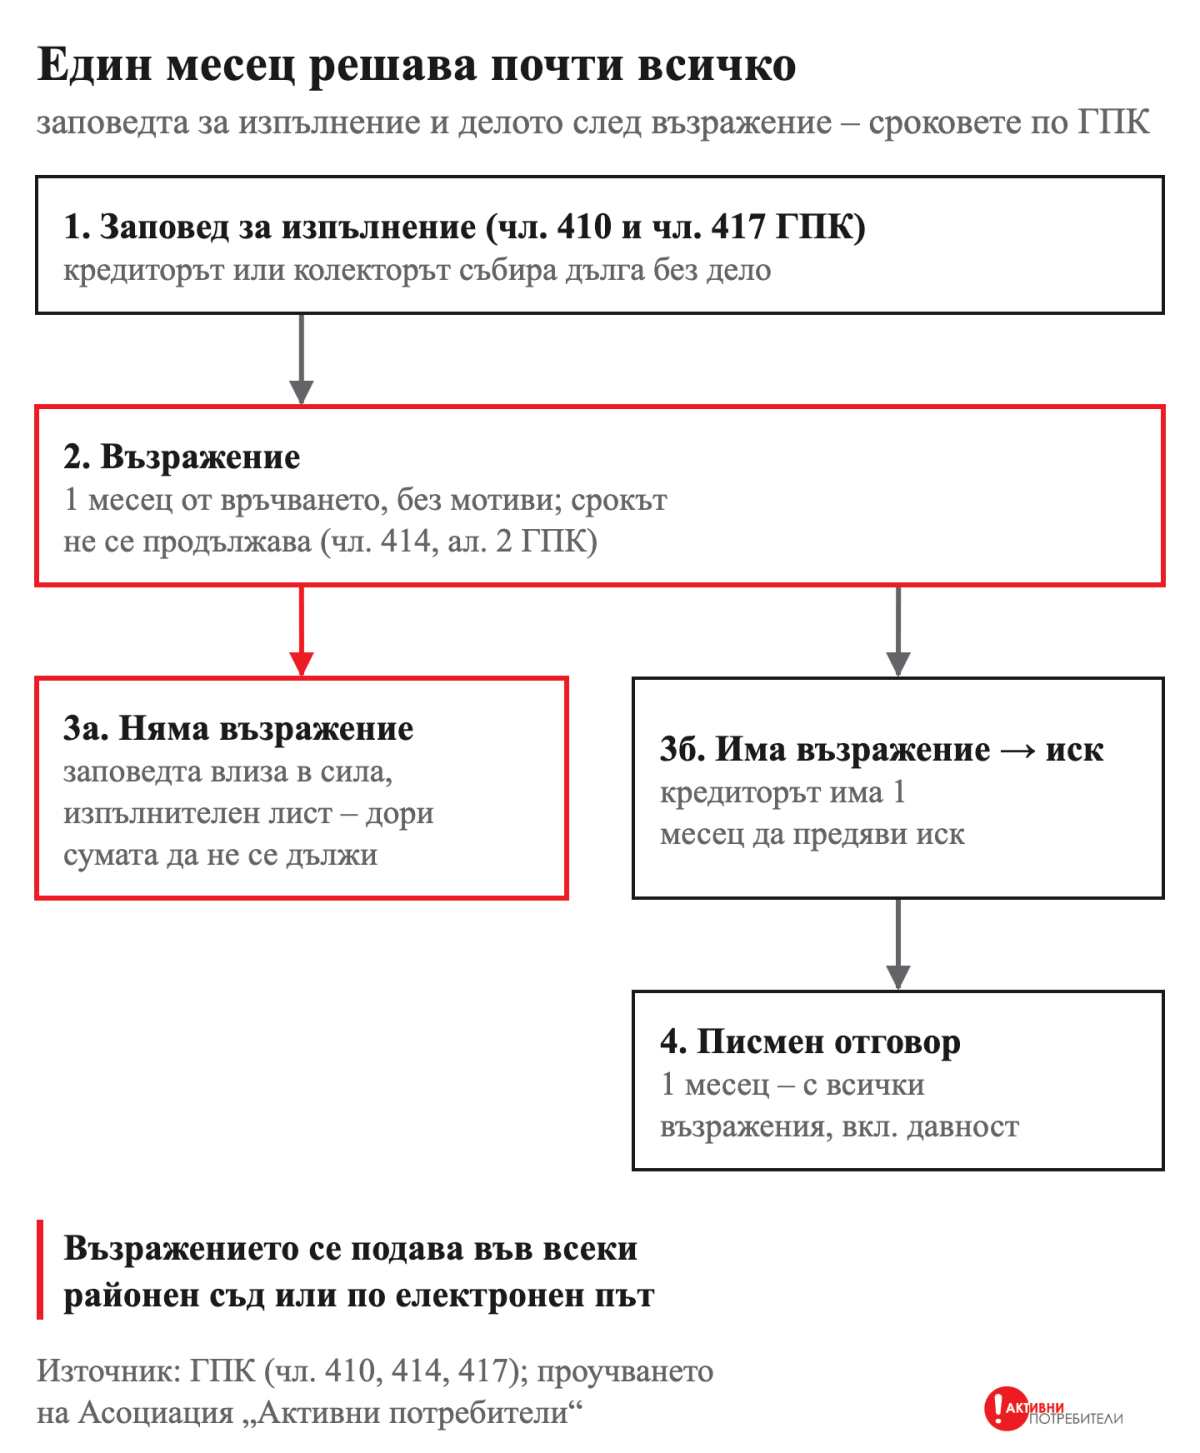
Кредиторът или колекторът може да събере дълга без дело, със заповед за изпълнение (чл. 410 и чл. 417 ГПК). Длъжникът възразява без мотиви в едномесечен срок от връчването, който не може да бъде продължаван (чл. 414, ал. 2 ГПК). Старият двуседмичен срок, който още стои на някои сайтове, е сменен през 2019 г. Без възражение заповедта влиза в сила и съдът издава изпълнителен лист – дори сумата да не се дължи.
Възражението се подава писмено до съда, издал заповедта. Не е нужно да обяснявате защо възразявате.
Делото: в 6 от 10 иска съдът намалява претенцията
След възражението кредиторът има един месец да предяви иск. Вие отговаряте писмено също в едномесечен срок, а възраженията, които не направите тогава, по правило губите. Давността съдът не прилага сам – трябва да я поискате.
В публикуваните решения за 2025 г. колекторите са ищци в 1 271 иска (45,2% от всички искове срещу потребители), небанковите кредитори – в 1 009, банките – в 506, поръчителите – в 26. Сред първите десет ищци делът на частичния отказ е от 32,4% при Сити Кеш до 89,9% при Профи Кредит България. Най-много искове са предявили АПС Бета България (417, от които в 293 съдът отхвърля поне част), Профи Кредит България (358, отхвърлена част в 322), Агенция за събиране на вземания (332, в 241) и ЕОС Матрикс (271, в 121).
Разноските
Държавната такса за иск е 4% от цената му, но не по-малко от 25,56 евро, а загубилата страна плаща разноските на другата. Потребител без средства може да бъде освободен от такси (чл. 83, ал. 2 ГПК), а адвокат може да защитава безплатно материално затруднени лица, като възнаграждението му плаща загубилата страна (чл. 38 от Закона за адвокатурата). Без такъв адвокат потребителят плаща предварително и рискува разноски, които при малък спор лесно надхвърлят спорната сума.
Затова в публикуваните решения за 2025 г. разноските и адвокатските възнаграждения, присъдени срещу кредиторите (5,11 млн. лв.), са почти двойно повече от върнатите на потребителите суми (2,58 млн. лв.). Всеки договор е отделно дело, дори когато същата клауза е отменяна стотици пъти. Плаща ги загубилият кредитор – но публичен регистър на отменените клаузи би направил много от тези дела излишни.
Колекторът
Преди да платите на колектор, поискайте уведомлението за прехвърлянето от предишния кредитор, договора с общите условия и сметка на сумата по главница, лихва, такси и неустойки. Всички възражения срещу първоначалния кредитор остават и срещу колектора (чл. 26, ал. 2 от Закона за потребителския кредит). Законът не задължава колектора да каже срещу колко е купил вземането – а то преминава върху него в пълния си размер.
Личният фалит
Законът за несъстоятелност на физическите лица е в сила от 8 юли 2025 г., а регистърът към Агенцията по вписванията работи от 3 август 2026 г. Производството е за добросъвестен длъжник, който повече от 12 месеца не може да плаща задължения на обща стойност над 10 минимални работни заплати (над 6 202 евро при заплата 620,20 евро за 2026 г.), и се открива само по негова молба и само веднъж. Данни за приложението му още няма.
Какво да направите?
|
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети на кредиторите и поръчителите за 2021–2024 г. в Търговския регистър; БНБ; Директива (ЕС) 2023/2225, чл. 18, пар. 6.
Законопроектът за потребителския кредит е приет на първо четене на 23 септември 2026 г. Асоциация „Активни потребители“ предлага десет промени преди второто четене. Всяка стъпва на находка от проучването „Бързите кредити и свръхзадлъжнялостта“ и е проверена за съответствие с Директивата на ЕС.
Общото между десетте предложения е едно: контролът трябва да действа преди делото, а не след него. Днес всяко право на потребителя се търси поотделно, пред съда, за един договор.
1. Публичен регистър на неравноправните клаузи
Искът срещу поръчителството на Изи Асет Мениджмънт е уважен изцяло или отчасти в поне 475 от 487 публикувани решения за 2025 г., а срещу това на Кредисимо – в поне 453 от 484. Всяко решение важи само между страните. Предлагаме клауза, обявена за неравноправна или нищожна от въззивен съд, от ВКС или по колективен иск, да се вписва в публичен регистър при КЗП, а търговецът да я спира в новите си договори в 30 дни. Съдът на ЕС допуска такъв регистър, ако търговецът може да оспори пред съда, че неговата клауза не е равностойна на вписаната.
2. Съдът уведомява КЗП; три решения водят до проверка
Законопроектът не задължава съда да уведоми КЗП, а тя само „може“ да проверява. Проверките ѝ по Закона за потребителския кредит са 432 през 2023 г., 229 през 2024 г. и 203 през 2025 г. Предлагаме съдът да изпраща на КЗП влезлите в сила решения, с които обявява клаузи за нищожни, а три такива решения срещу един кредитор за година да водят до задължителна проверка с едномесечен срок за поправяне.
3. Лиценз и надзор от БНБ
В 20 от 28 европейски държави надзорът е при централната банка или финансовия регулатор. У нас и 33-та потребителски кредитора в проучването са вписани при БНБ, а заличаването по законопроекта засяга само регистъра на КЗП – най-тежката мярка не стига до нито един от тях. Предлагаме небанковият кредитор да работи с лиценз от БНБ, който се отнема при системни нарушения. КЗП запазва проверките на договорите и сезира БНБ.
4. Отчет за групата от дружества и забрана на продукт
От 104,1 млн. лв. такси за поръчител, платени от кредитополучателите на Изи Асет за 2024 г., 66,6 млн. лв. се връщат при кредитора. Предлагаме кредиторът да отчита ежегодно пред надзорния орган плащанията и прихващанията със свързаните с него поръчители и колектори, а органът да може да забрани кредитен продукт, при който платеното за „гарант“ се връща при кредитора. Директивата изрично допуска такова правомощие.
5. Санкция, която отнема облагата
По публикуваните решения за 2025 г. присъденото и глобите на КЗП са около 2,8% от добавките, които потребителите са платили за 2024 г. За нарушение на ограничението на цената законопроектът предвижда от 3 500 до 10 000 евро, а при повторно нарушение – до 20 000 евро. Само неустойките на Сити Кеш за 2024 г. (78,9 млн. лв., около 40,3 млн. евро) са над 2 000 пъти повече и от тази граница. Предлагаме облагата от нарушението да се отнема, при системни нарушения санкцията да е процент от оборота, а всяка санкция да се публикува с името на търговеца.
6. Делата – в отчетите и при надзора
По последните отчети, налични към 26 септември 2026 г., само 11 от 234 кредитора, поръчители и колектори дават в отчета си някаква сума за делата срещу себе си. Предлагаме те да отчитат ежегодно пред надзорния орган броя на исковете срещу тях, присъдените суми и провизиите, а органът да ги публикува по кредитор.
7. Кредит без оценка на кредитоспособността е нищожен
Небанковите кредитори са обезценили през 2024 г. 32,0% от нетните си кредити (17,8% от брутните), а банките през 2025 г. – около 0,6% от своите. Кредитът се дава и на хора, които няма да го върнат, защото добавките от плащащите покриват загубата. Законопроектът пренася правилото за оценката, но без последица за договора. Предлагаме кредит без оценка или въпреки отрицателна оценка да е нищожен, а потребителят да връща само взетото – освен ако е укрил или подправил информацията. Съдът на ЕС допуска нищожност на договора и загуба на уговорените лихви, когато кредиторът не е оценил кредитоспособността (дело C-755/22).
8. Цената на цесията – пред съда
ЮтеКредит България отчита за 2024 г. 1,83 млн. лв. приход от прехвърлянето на вземания за 10,75 млн. лв. (17%), а в 16-те случая на цесия по документите, с които разполага асоциацията, цена няма в нито един – колекторът търси цялото вземане. Предлагаме онзи, който търси купено вземане пред съда, да посочва и доказва цената си, а длъжникът по спорно вземане да може да се освободи, като плати цената, разходите и законната лихва.
9. Отсрочка преди съда и дългово консултиране с бюджет
В публикуваните решения за 2025 г. има поне 2 812 иска на кредитори и колектори срещу потребители, а по изследване за Европейската комисия от 2021 г. независимо консултиране по дълговете у нас няма или е с много ограничен капацитет. Чл. 74 от законопроекта възлага съветите на КЗП, а в мотивите пише, че приемането му „не води до необходимост от допълнителни бюджетни средства“. Предлагаме безплатно и независимо консултиране с бюджет, отсрочка преди заявлението за заповед за изпълнение и 30 дни без предсрочна изискуемост, докато трае консултирането. Директивата изисква и двете – консултиране срещу ограничени такси (чл. 36, пар. 1) и разумна отсрочка преди принудителното изпълнение (чл. 35, пар. 1); безплатността, бюджетът и срокът от 30 дни са нашето предложение.
10. Социален заем за ограничен кръг хора
Част от хората, които днес получават бърз кредит, няма да го получат при истинска проверка. На тях нов кредит не помага. Предлагаме закон да уреди малък безлихвен или нисколихвен заем за спешен разход за ограничен кръг хора, например домакинствата с целева помощ за отопление. Директивата изрично оставя такива заеми извън обхвата си.
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети на кредиторите и поръчителите за 2021–2024 г. в Търговския регистър; БНБ; Директива (ЕС) 2023/2225, чл. 18, пар. 6.
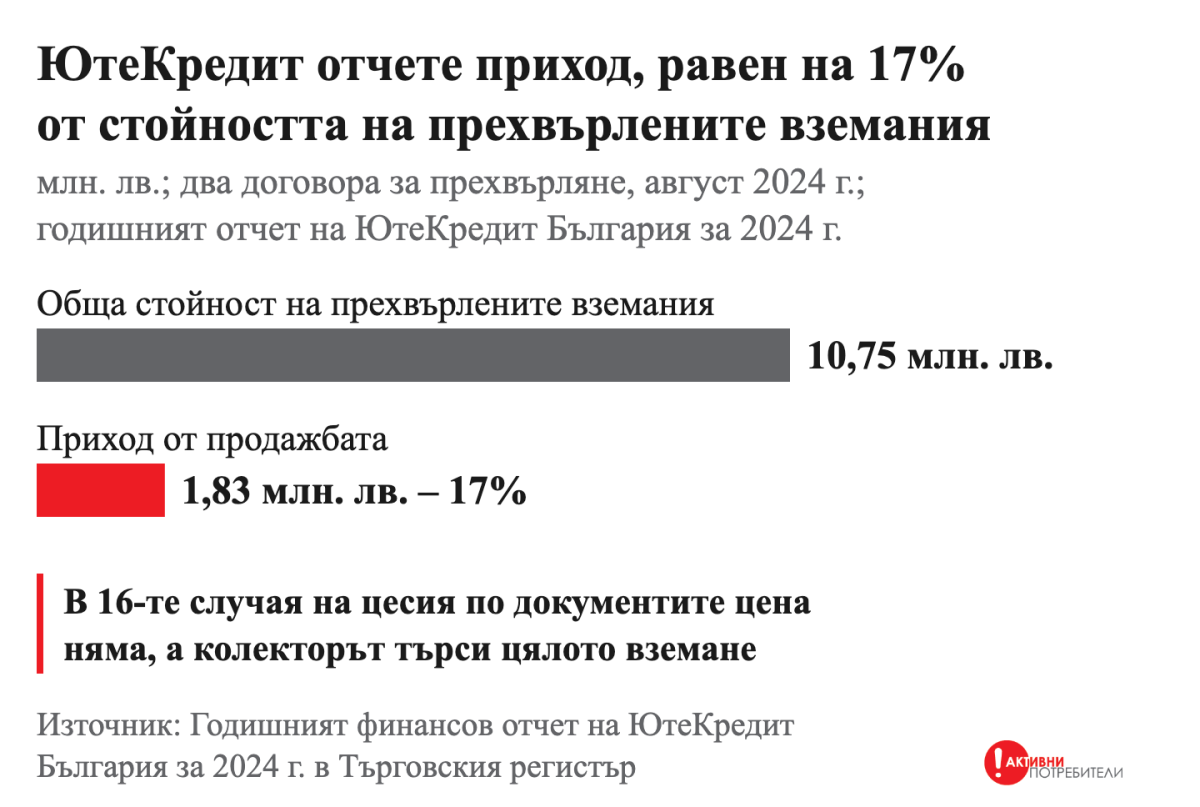
ЮтеКредит България е отчел 1,83 млн. лв. приход от продажбата на вземания на обща стойност 10,75 млн. лв. – 17%. Това е един от малкото случаи, в които отчет показва какъв приход носи продажбата на дълга. В 16-те случая на цесия по документите, с които асоциацията разполага, цена няма в нито един, а колекторът търси цялото вземане. А в публикуваните решения за 2025 г. колекторите и кредиторите получават по-малко, отколкото искат, в 62,9% от исковете си.
ЮтеКредит България е отчел 1,83 млн. лв. приход от продажбата на вземания на обща стойност 10,75 млн. лв. – 17%. Това е един от малкото случаи, в които отчет казва за колко се продава дългът. В уведомленията до длъжниците цена няма никога, а колекторът търси цялото вземане. И в 62,9% от исковете си колекторите и кредиторите получават по-малко, отколкото искат.
Когато спрете да плащате бърз кредит, дългът ви рядко остава при кредитора. Той се възлага на агенция за събиране или се продава на колектор – често от групата на самия кредитор. Проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ проследи пътя на дълга по годишните отчети и по писмата, които получават длъжниците.
Колко струва дългът ви?
Отчетите рядко отговарят на този въпрос. ЮтеКредит България е изключение: през август 2024 г. дружеството прехвърля с два договора вземания на обща стойност 10,75 млн. лв. и отчита от това приход 1,83 млн. лв., или 17% от стойността им. Към края на 2024 г. Профи Кредит България е обезценил 82,2% от просрочените си вземания, тоест очаква да събере около 18%, а Сити Кеш – 89,9% от брутните си кредити.
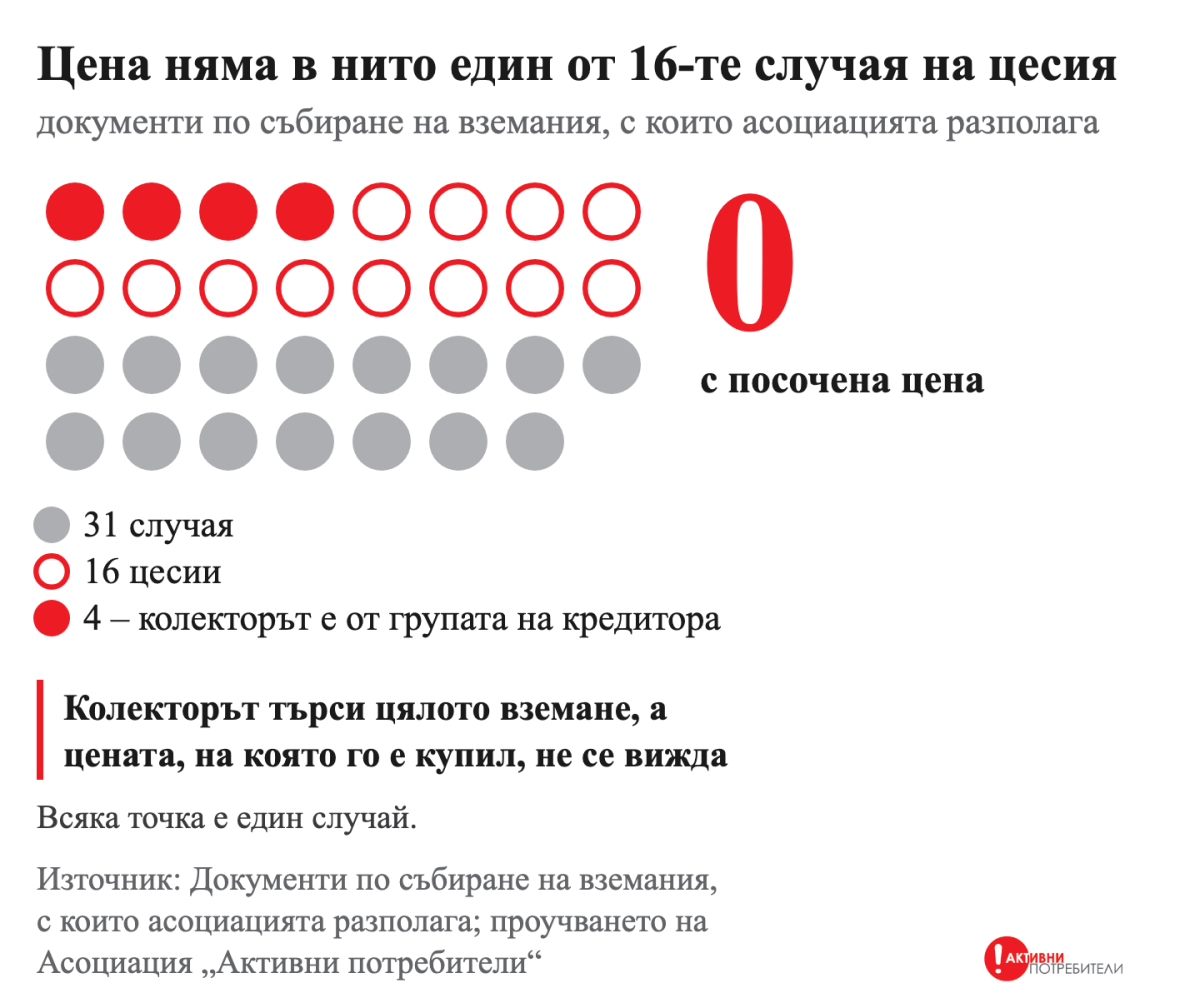
Документите до длъжниците също не издават нищо. В 31 случая по писма, имейли и съдебни заповеди, с които асоциацията разполага, вземането е прехвърлено на колектор в 16; в 4 от тях колекторът е от групата на кредитора. Цена няма в нито един, а колекторът претендира цялото вземане – в уведомленията на колектора от групата на Изи Асет то е разбито на главница, лихва и неустойка по договора.
Колекторът от групата
Сред най-големите небанкови дружества в проучването има 12 колектора, 8 от които са свързани с кредитори. „Агенция за контрол на просрочени задължения“ АД е колекторът на групата на Изи Асет Мениджмънт, Вива Кредит и Аксес Файнанс. Приходите му растат от 5,9 млн. лв. през 2021 г. на 14,4 млн. лв. през 2024 г. Кредиторите от групата му продават вземания и го финансират: в края на 2024 г. Изи Асет има вземане по заем от колектора за 12,2 млн. лв. при собствен капитал на колектора 5,0 млн. лв.
Пътят на дълга личи от писмата: Аксес Файнанс първо възлага събирането на външна агенция, после прехвърля вземанията на колектора от групата по рамково споразумение. Дългът сменя дружеството, но остава в групата.
Колекторът съди и губи част
В публикуваните решения на районните съдилища за 2025 г. колекторите са ищци в поне 1 271 иска срещу потребители – 45,2% от всички такива искове. Най-много искове са предявили АПС Бета България (417), Агенция за събиране на вземания (332), ЕОС Матрикс (271) и Кредит Инкасо Инвестмънтс БГ (158). При АПС Бета съдът отхвърля поне част от претенцията в 70,3% от делата, при Агенция за събиране на вземания – в 72,6%, при ЕОС Матрикс – в 44,6%.
Общо при исковете на кредитори и колектори съдът отхвърля поне част от претенцията в 1 769 от поне 2 812 иска (62,9%). Заповедта за изпълнение и искът не значат, че цялата сума се дължи.
Какво предлагаме?
Който търси купено вземане пред съда, да посочва и доказва цената, на която го е придобил. Длъжникът по спорно вземане да може да се освободи, като плати тази цена, разходите по прехвърлянето и законната лихва – както по френското и испанското право. Директивата на ЕС не урежда цената на цесията и предложението е извън нейния обхват; тя запазва възраженията на потребителя срещу новия кредитор и изисква той да бъде уведомен за цесията (чл. 39), а в съображение 86 казва, че прехвърлянето „не следва да води до поставяне на потребителя в по-неблагоприятно положение“.
Какво да направите, ако ви търси колектор
|
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишният финансов отчет на ЮтеКредит България за 2024 г. и отчетите на колекторите в Търговския регистър; документи по събиране на вземания, с които разполага асоциацията; публикуваните решения на районните съдилища за 2025 г. (ЕПЕП).
Фирмите за бързи кредити обезценяват кредитите си десетки пъти повече от банките – 32,0% от нетните си кредити за година срещу около 0,6%. Този риск не го носят те, а редовните платци: при кредиторите, които събират добавки, те са 2,5 пъти повече от обезценките им. А когато дългът стане несъбираем, той се продава – често на колектор от същата група, който го търси в пълен размер.
Браншът обяснява високата цена с високия риск. Проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ показва по отчетите в Търговския регистър, че рискът е висок, защото кредиторът сам го избира – и че цената му се плаща от чужд джоб.
Рискът с числа
Небанковите кредитори са обезценили през 2024 г. 200,6 млн. лв. при 574,8 млн. лв. нетни кредити – 34,9% за година; само по кредитите на клиенти – 32,0%, а спрямо кредитите преди обезценките – 17,8%. Типичният кредитор обезценява 26,8% от нетните си кредити. Банковата система през 2025 г. е обезценила около 0,6% от кредитния си портфейл. Небанковият кредитор от банкова група, УниКредит Кънсюмър Файненсинг, обезценява 2,1% – почти като банка. Разликата не е в закона, а в това на кого се дава кредит.
Кредиторите с добавки обезценяват повече: медианата е 36,0% от портфейла при седемте кредитора и групи, които събират възнаграждения за поръчител и неустойки, и 18,9% при 25-те без отчетени добавки. При Кредирект годишната обезценка е 88,9% от портфейла, при Кеш Пойнт България – 63,4%, при Вива Кредит – 52,3%.
Кой плаща риска?
Добавките при седемте кредитора и групи са поне 292,2 млн. лв. за 2024 г., или 70,9% от приходите им. Обезценките им на кредити са 116,6 млн. лв. Добавките са 2,5 пъти повече от обезценките. Те са и 5,6 пъти повече от нетната им печалба (52,0 млн. лв.).
Механизмът е прост. Възнаграждението за поръчител и неустойката се събират от хората, които плащат вноските си. Загубата идва от хората, които не ги плащат. Щом добавките са повече от загубите, цената на невърнатите кредити я поема редовният платец. Кредиторът няма причина да проверява дали човекът може да върне кредита: рискът вече е платен от другите. Затова „високата цена заради високия риск“ не е обяснение, а описание на модела – рискът е висок, защото проверка няма, а цената е висока, защото рискът се прехвърля.
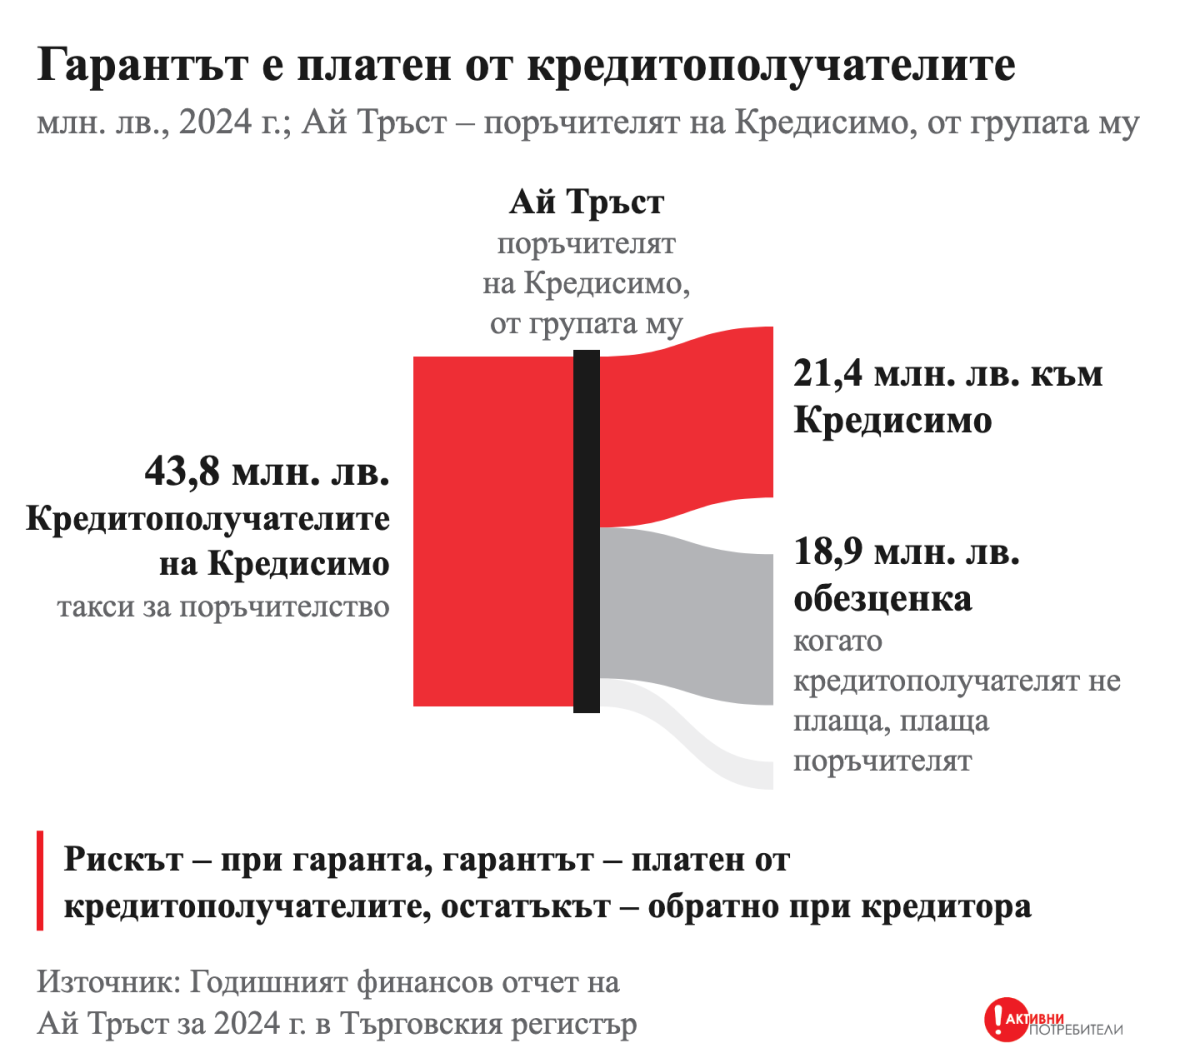
При групите това личи направо от отчетите. Ай Тръст, поръчителят на Кредисимо, взема от кредитополучателите 43,8 млн. лв. такси за поръчителство за 2024 г.; срещу тях отчита 18,9 млн. лв. обезценка и плаща 21,4 млн. лв. на Кредисимо. Рискът е прехвърлен към гаранта, гарантът е платен от кредитополучателите, а остатъкът се връща при кредитора.
Сити Кеш: 89,9% обезценени кредити и пак печалба
Сити Кеш показва модела в най-чист вид. В края на 2024 г. натрупаната му обезценка е 124,2 млн. лв. – 89,9% от брутните вземания по кредити (138,1 млн. лв.). От продажба на вземания дружеството отчита разходи от 17,0 млн. лв. за 2022 г., 12,7 млн. лв. за 2023 г., 6,8 млн. лв. за 2024 г. и 26,3 млн. лв. за 2025 г. Въпреки това е на печалба – 7,9 млн. лв. за 2024 г., защото 80,8% от приходите му са неустойки. Неустойките му са 78,9 млн. лв. при 7,9 млн. лв. печалба.
Загубата се продава на „техни хора“
Когато кредитът стане несъбираем, кредиторът го обезценява и често го продава. Купувачът често е от същата група. Сред най-големите небанкови дружества в проучването има 12 колектора и 8 от тях са свързани с кредитори. „Агенция за контрол на просрочени задължения“ АД е колекторът на групата на Изи Асет Мениджмънт, Вива Кредит и Аксес Файнанс – „Мениджмънт Файненшъл Груп“ притежава 85% от него. Кредиторите от групата му продават вземания (Аксес Файнанс отчита 1,44 млн. лв. приход от продажби на колектора за 2023 г.) и го финансират: в края на 2024 г. Изи Асет има вземане по заем от колектора за 12,2 млн. лв. при собствен капитал на колектора 5,0 млн. лв. Приходите на колектора растат от 5,9 млн. лв. през 2021 г. на 14,4 млн. лв. през 2024 г.
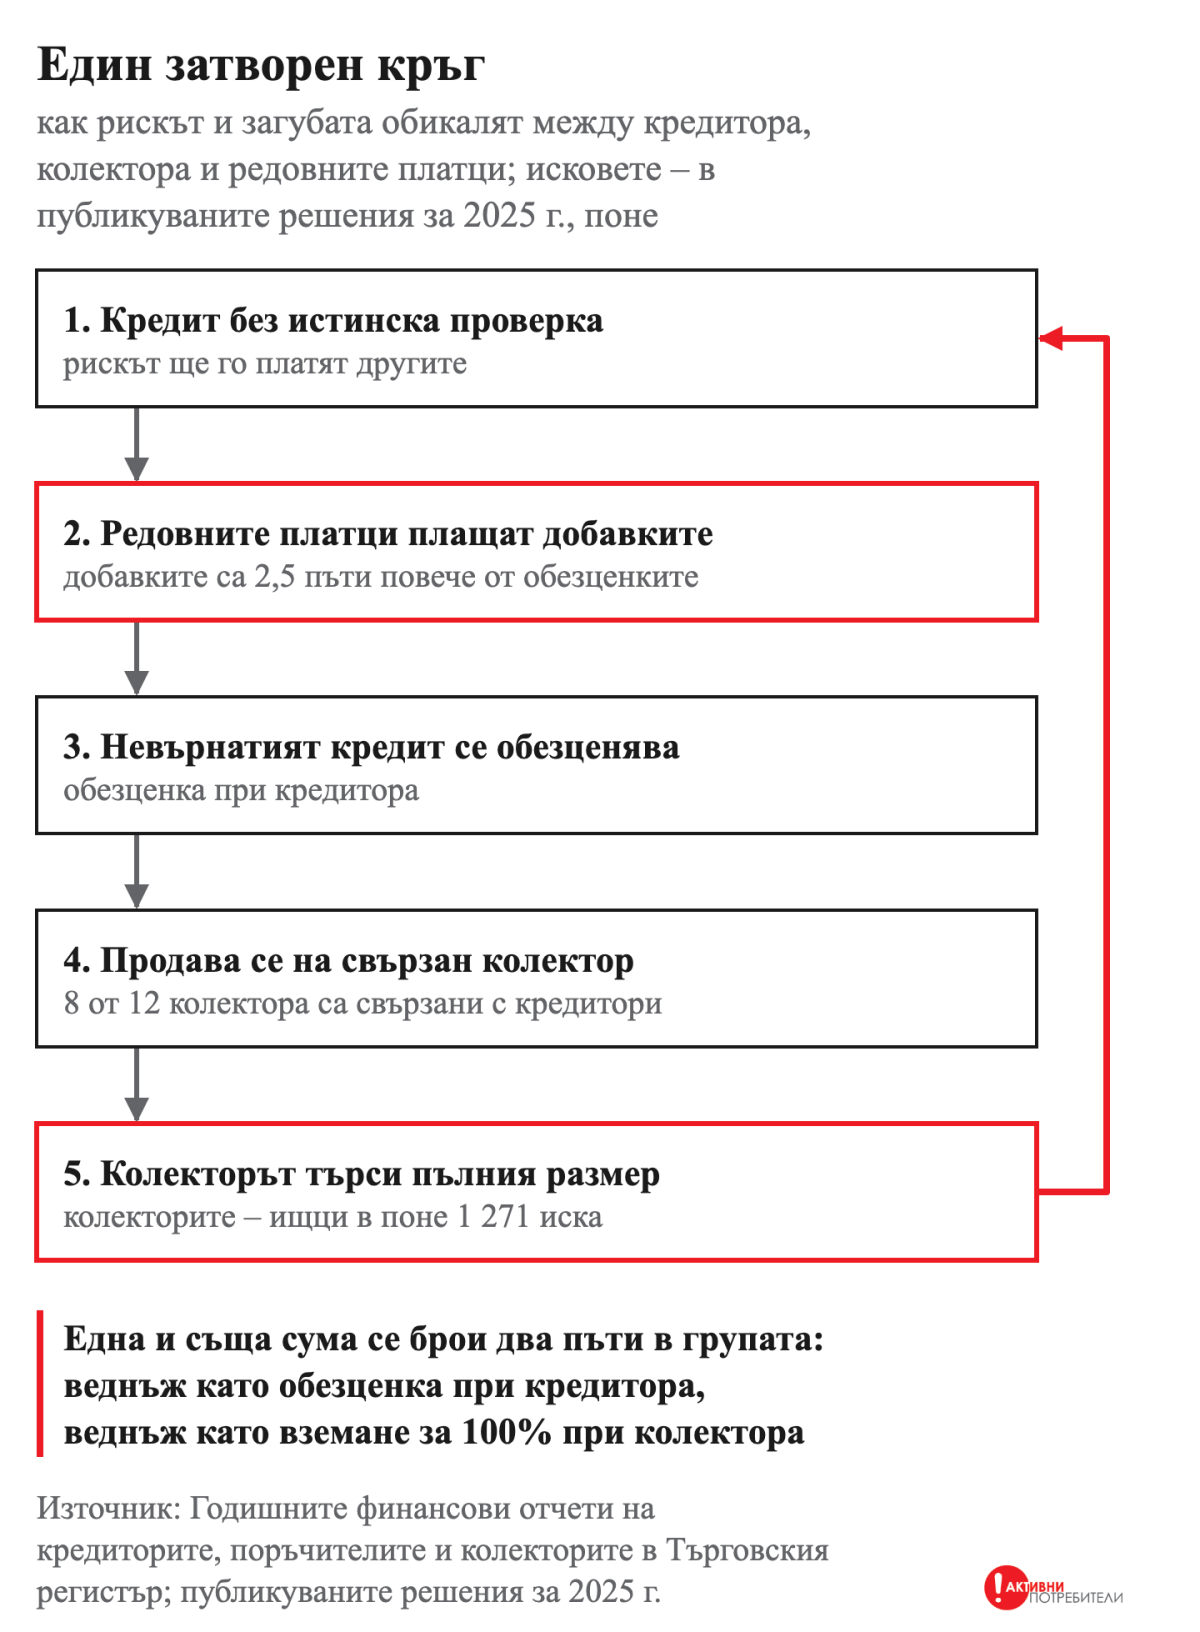
След продажбата обезценката остава отчетена при кредитора, а вземането се търси в пълен размер от колектора. Една и съща сума се брои два пъти в групата: веднъж като обезценка при кредитора, веднъж като вземане за 100% при колектора.
За колко се продава дългът, отчетите почти не казват. Изключението е ЮтеКредит България: 1,83 млн. лв. приход от вземания на стойност 10,75 млн. лв., или 17%. В 16-те случая на цесия по документите, с които разполага асоциацията, цена няма в нито един. А колекторът търси цялото вземане. В публикуваните решения за 2025 г. колекторите са ищци в поне 1 271 иска срещу потребители; при исковете на кредитори и колектори съдът отхвърля поне част от претенцията в 62,9% от делата.
Групата на Изи Асет сама е описала как се движи дългът вътре в нея. В консолидирания отчет на „Мениджмънт Файненшъл Груп“ АД за 2023 г. пише, че през 2020–2022 г. Изи Асет Мениджмънт е отправяло към собствения си гарант Файненшъл България „неоснователни искания за заплащане на парични суми, дължими от заематели на микрокредити“ и след плащането „е цедирало заемите“ на гаранта.
Един затворен кръг
Кредитът се дава без истинска проверка, защото рискът ще го платят другите кредитополучатели. Вземането се обезценява при кредитора и се продава на свързан колектор, който го търси в пълен размер от длъжника. А цената на всичко това е в договора на всеки, който плаща редовно – под формата на такса за поръчител, неустойка или „допълнителна услуга“.
Изходът не е по-висока цена, а по-малко риск: кредит само след истинска оценка на кредитоспособността и нищожност на кредита без нея; цената на цесията, посочена пред съда; и надзор, който вижда групата от дружества като едно цяло. Това са предложенията на „Активни потребители“ по законопроекта.
Какво да направите?
|
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети на кредиторите и поръчителите за 2021–2024 г. в Търговския регистър; БНБ; Директива (ЕС) 2023/2225, чл. 18, пар. 6.
Направи дарение
Не приемаме реклама от търговци. Тестовете ни са възможни благодарение на читателите.
Коментари (0)
Още няма коментари. Бъди първи!