

- Евро
- Всичко за еврото
- Всичко за еврото (част 2)
- Всичко за еврото (част 3)
- Напред към еврото!
- Цифрово евро VS плащания в брой
- За еврото накратко
- Истината за референдума за еврозоната
- С вашите въпроси за еврото (част 4)
- Митове и факти за еврото в България
- Кой отново плаши с приемането на еврото
- Еврото: Права и защита на потребителите
- Откъде да получа информация?
- Кога и как ще плащаме за стоките и услугите?
- С вашите въпроси за еврото (част 5)
- Цифровото евро – помощник или „дигитално робство“?
- За парите в личния портфейл и в държавата
- Рекордна подкрепа за еврото
- Фантом ли е спекулата?
- Кога да сменим левовете в евро
- Двойното обозначаване на цените- част 1
- Kакво се случва с небанковите финансови услуги?
- Конкуренция в действие - турската платформа за сравнение на цени
- Двойното обозначаване при банки и финансови институции
- Двойното обозначаване на цените- част 2
- Какво трябва да знаем за прехода към новата валута?
- Как да обменяме левове в евро?
- Право на основна банкова сметка
- Печалби или загуби?
- Обмен на левове в банките
- Храни
- Здраве и козметика
- Лекарства
- Вода за уста
- Слънчева защита
- Тютюнопушене
- Козметика
- Здравно осигуряване
- Колективните искове в полза на потребителите.
- Генеричните лекарства: как да спестим пари в аптеката
- Антибиотици и здраве
- Край на неетичното промотиране на лекарства
- Играчка под елхата
- Внимание! Как малките батерии могат да станат опасни за децата
Финанси
- Деца
- Домакинство
- Техника
- Услуги
- Еко
- Други

Статия
Какво предлага „Активни потребители“
Законопроектът за потребителския кредит е приет на първо четене на 23 септември 2026 г. Асоциация „Активни потребители“ предлага десет промени преди второто четене. Всяка стъпва на находка от проучването „Бързите кредити и свръхзадлъжнялостта“ и е проверена за съответствие с Директивата на ЕС.
Общото между десетте предложения е едно: контролът трябва да действа преди делото, а не след него. Днес всяко право на потребителя се търси поотделно, пред съда, за един договор.
1. Публичен регистър на неравноправните клаузи
Искът срещу поръчителството на Изи Асет Мениджмънт е уважен изцяло или отчасти в поне 475 от 487 публикувани решения за 2025 г., а срещу това на Кредисимо – в поне 453 от 484. Всяко решение важи само между страните. Предлагаме клауза, обявена за неравноправна или нищожна от въззивен съд, от ВКС или по колективен иск, да се вписва в публичен регистър при КЗП, а търговецът да я спира в новите си договори в 30 дни. Съдът на ЕС допуска такъв регистър, ако търговецът може да оспори пред съда, че неговата клауза не е равностойна на вписаната.
2. Съдът уведомява КЗП; три решения водят до проверка
Законопроектът не задължава съда да уведоми КЗП, а тя само „може“ да проверява. Проверките ѝ по Закона за потребителския кредит са 432 през 2023 г., 229 през 2024 г. и 203 през 2025 г. Предлагаме съдът да изпраща на КЗП влезлите в сила решения, с които обявява клаузи за нищожни, а три такива решения срещу един кредитор за година да водят до задължителна проверка с едномесечен срок за поправяне.
3. Лиценз и надзор от БНБ
В 20 от 28 европейски държави надзорът е при централната банка или финансовия регулатор. У нас и 33-та потребителски кредитора в проучването са вписани при БНБ, а заличаването по законопроекта засяга само регистъра на КЗП – най-тежката мярка не стига до нито един от тях. Предлагаме небанковият кредитор да работи с лиценз от БНБ, който се отнема при системни нарушения. КЗП запазва проверките на договорите и сезира БНБ.
4. Отчет за групата от дружества и забрана на продукт
От 104,1 млн. лв. такси за поръчител, платени от кредитополучателите на Изи Асет за 2024 г., 66,6 млн. лв. се връщат при кредитора. Предлагаме кредиторът да отчита ежегодно пред надзорния орган плащанията и прихващанията със свързаните с него поръчители и колектори, а органът да може да забрани кредитен продукт, при който платеното за „гарант“ се връща при кредитора. Директивата изрично допуска такова правомощие.
5. Санкция, която отнема облагата
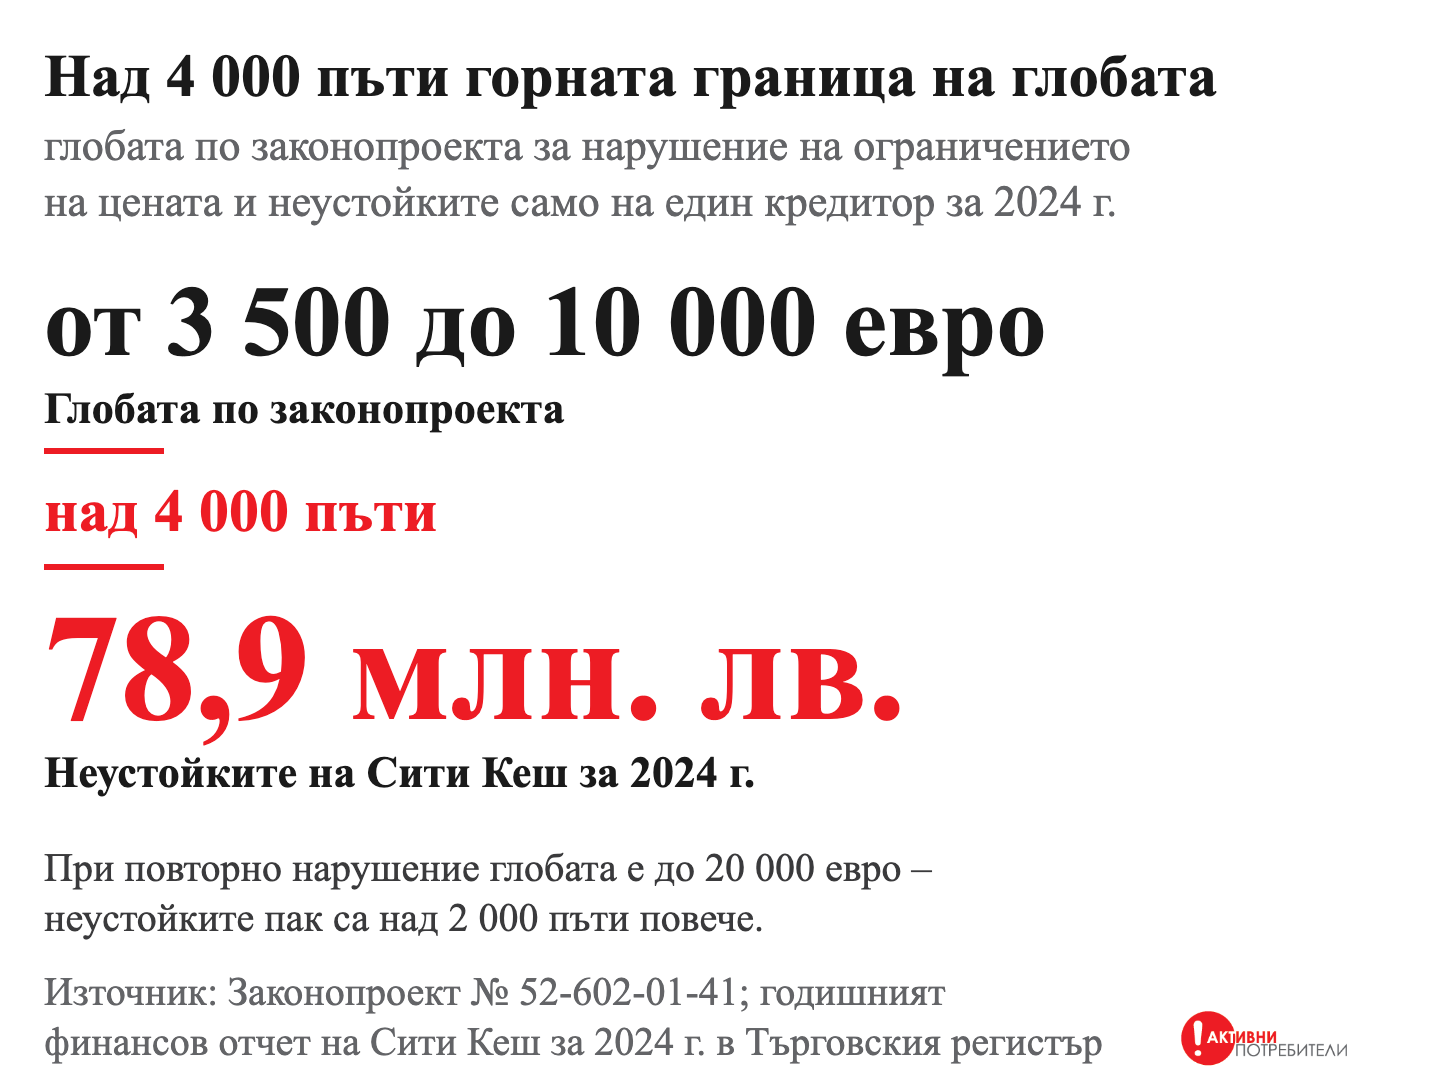
По публикуваните решения за 2025 г. присъденото и глобите на КЗП са около 2,8% от добавките, които потребителите са платили за 2024 г. За нарушение на ограничението на цената законопроектът предвижда от 3 500 до 10 000 евро, а при повторно нарушение – до 20 000 евро. Само неустойките на Сити Кеш за 2024 г. (78,9 млн. лв., около 40,3 млн. евро) са над 2 000 пъти повече и от тази граница. Предлагаме облагата от нарушението да се отнема, при системни нарушения санкцията да е процент от оборота, а всяка санкция да се публикува с името на търговеца.
6. Делата – в отчетите и при надзора
По последните отчети, налични към 26 септември 2026 г., само 11 от 234 кредитора, поръчители и колектори дават в отчета си някаква сума за делата срещу себе си. Предлагаме те да отчитат ежегодно пред надзорния орган броя на исковете срещу тях, присъдените суми и провизиите, а органът да ги публикува по кредитор.
7. Кредит без оценка на кредитоспособността е нищожен
Небанковите кредитори са обезценили през 2024 г. 32,0% от нетните си кредити (17,8% от брутните), а банките през 2025 г. – около 0,6% от своите. Кредитът се дава и на хора, които няма да го върнат, защото добавките от плащащите покриват загубата. Законопроектът пренася правилото за оценката, но без последица за договора. Предлагаме кредит без оценка или въпреки отрицателна оценка да е нищожен, а потребителят да връща само взетото – освен ако е укрил или подправил информацията. Съдът на ЕС допуска нищожност на договора и загуба на уговорените лихви, когато кредиторът не е оценил кредитоспособността (дело C-755/22).
8. Цената на цесията – пред съда
ЮтеКредит България отчита за 2024 г. 1,83 млн. лв. приход от прехвърлянето на вземания за 10,75 млн. лв. (17%), а в 16-те случая на цесия по документите, с които разполага асоциацията, цена няма в нито един – колекторът търси цялото вземане. Предлагаме онзи, който търси купено вземане пред съда, да посочва и доказва цената си, а длъжникът по спорно вземане да може да се освободи, като плати цената, разходите и законната лихва.
9. Отсрочка преди съда и дългово консултиране с бюджет
В публикуваните решения за 2025 г. има поне 2 812 иска на кредитори и колектори срещу потребители, а по изследване за Европейската комисия от 2021 г. независимо консултиране по дълговете у нас няма или е с много ограничен капацитет. Чл. 74 от законопроекта възлага съветите на КЗП, а в мотивите пише, че приемането му „не води до необходимост от допълнителни бюджетни средства“. Предлагаме безплатно и независимо консултиране с бюджет, отсрочка преди заявлението за заповед за изпълнение и 30 дни без предсрочна изискуемост, докато трае консултирането. Директивата изисква и двете – консултиране срещу ограничени такси (чл. 36, пар. 1) и разумна отсрочка преди принудителното изпълнение (чл. 35, пар. 1); безплатността, бюджетът и срокът от 30 дни са нашето предложение.
10. Социален заем за ограничен кръг хора
Част от хората, които днес получават бърз кредит, няма да го получат при истинска проверка. На тях нов кредит не помага. Предлагаме закон да уреди малък безлихвен или нисколихвен заем за спешен разход за ограничен кръг хора, например домакинствата с целева помощ за отопление. Директивата изрично оставя такива заеми извън обхвата си.
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети на кредиторите и поръчителите за 2021–2024 г. в Търговския регистър; БНБ; Директива (ЕС) 2023/2225, чл. 18, пар. 6.


Aktivnipotrebiteli.bg:
За Активни потребители:
Абонирайте се за безплатния
бюлетин на Активни потребители.
Коментари ( 0 общо )
anonymous