

- Евро
- Всичко за еврото
- Всичко за еврото (част 2)
- Всичко за еврото (част 3)
- Напред към еврото!
- Цифрово евро VS плащания в брой
- За еврото накратко
- Истината за референдума за еврозоната
- С вашите въпроси за еврото (част 4)
- Митове и факти за еврото в България
- Кой отново плаши с приемането на еврото
- Еврото: Права и защита на потребителите
- Откъде да получа информация?
- Кога и как ще плащаме за стоките и услугите?
- С вашите въпроси за еврото (част 5)
- Цифровото евро – помощник или „дигитално робство“?
- За парите в личния портфейл и в държавата
- Рекордна подкрепа за еврото
- Фантом ли е спекулата?
- Кога да сменим левовете в евро
- Двойното обозначаване на цените- част 1
- Kакво се случва с небанковите финансови услуги?
- Конкуренция в действие - турската платформа за сравнение на цени
- Двойното обозначаване при банки и финансови институции
- Двойното обозначаване на цените- част 2
- Какво трябва да знаем за прехода към новата валута?
- Как да обменяме левове в евро?
- Право на основна банкова сметка
- Печалби или загуби?
- Обмен на левове в банките
- Храни
- Здраве и козметика
- Лекарства
- Вода за уста
- Слънчева защита
- Тютюнопушене
- Козметика
- Здравно осигуряване
- Колективните искове в полза на потребителите.
- Генеричните лекарства: как да спестим пари в аптеката
- Антибиотици и здраве
- Край на неетичното промотиране на лекарства
- Играчка под елхата
- Внимание! Как малките батерии могат да станат опасни за децата
Финанси
- Деца
- Домакинство
- Техника
- Услуги
- Еко
- Други

Статия
Лихвата е една трета от приходите
При 15 от най-големите фирми за бързи кредити (80,3% от приходите на 32-та кредитора) лихвата е едва 32,7% от приходите. Останалото са такси, възнаграждения за поръчител и неустойки. Добавките, които потребителите плащат, са поне 292,2 млн. лв. за 2024 г. – 2,5 пъти повече от обезценките на кредиторите, които ги събират.
Това показва проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ въз основа на годишните отчети на кредиторите в Търговския регистър. Съставът на приходите е разбит по вид при 15 кредитора, които държат 80,3% от приходите на 32-та кредитора (без УниКредит Кънсюмър Файненсинг).
В какво се състои приходът?
През 2024 г. 15-те кредитора са имали общо 569,2 млн. лв. приходи. Лихвите са 32,7% от тях, таксите – 22,8%, възнагражденията за поръчител – 15,5%, неустойките – 22,3%, а 6,8% не са разбити в отчета (главно приходите на Креди Йес). Ако Изи Асет Мениджмънт и Кредисимо се вземат заедно с поръчителите от своите групи, лихвата представлява 29,5% от приходите, а поръчителството – 23,4%.

Изводът: при най-големите кредитори лихвата не е основният приход. При Сити Кеш и дъщерното му дружество Кредирект приходите са главно от неустойки: 80,8% и 81,8% от приходите. От неустойките на Сити Кеш 65,5 млн. лв. са „за неизпълнение“ и само 13,4 млн. лв. „за забава“. При Изи Асет Мениджмънт и Кредисимо основният приход е таксата за поръчител, платена на дружество от същата група: 66,3% и 70,7% от приходите на групата. Аксес Файнанс, Стик-Кредит и Микро Кредит нямат поръчителство, но таксите им (при Аксес Файнанс – в общ ред с неустойките) са 59,1%, 74,9% и 81,0% от приходите.
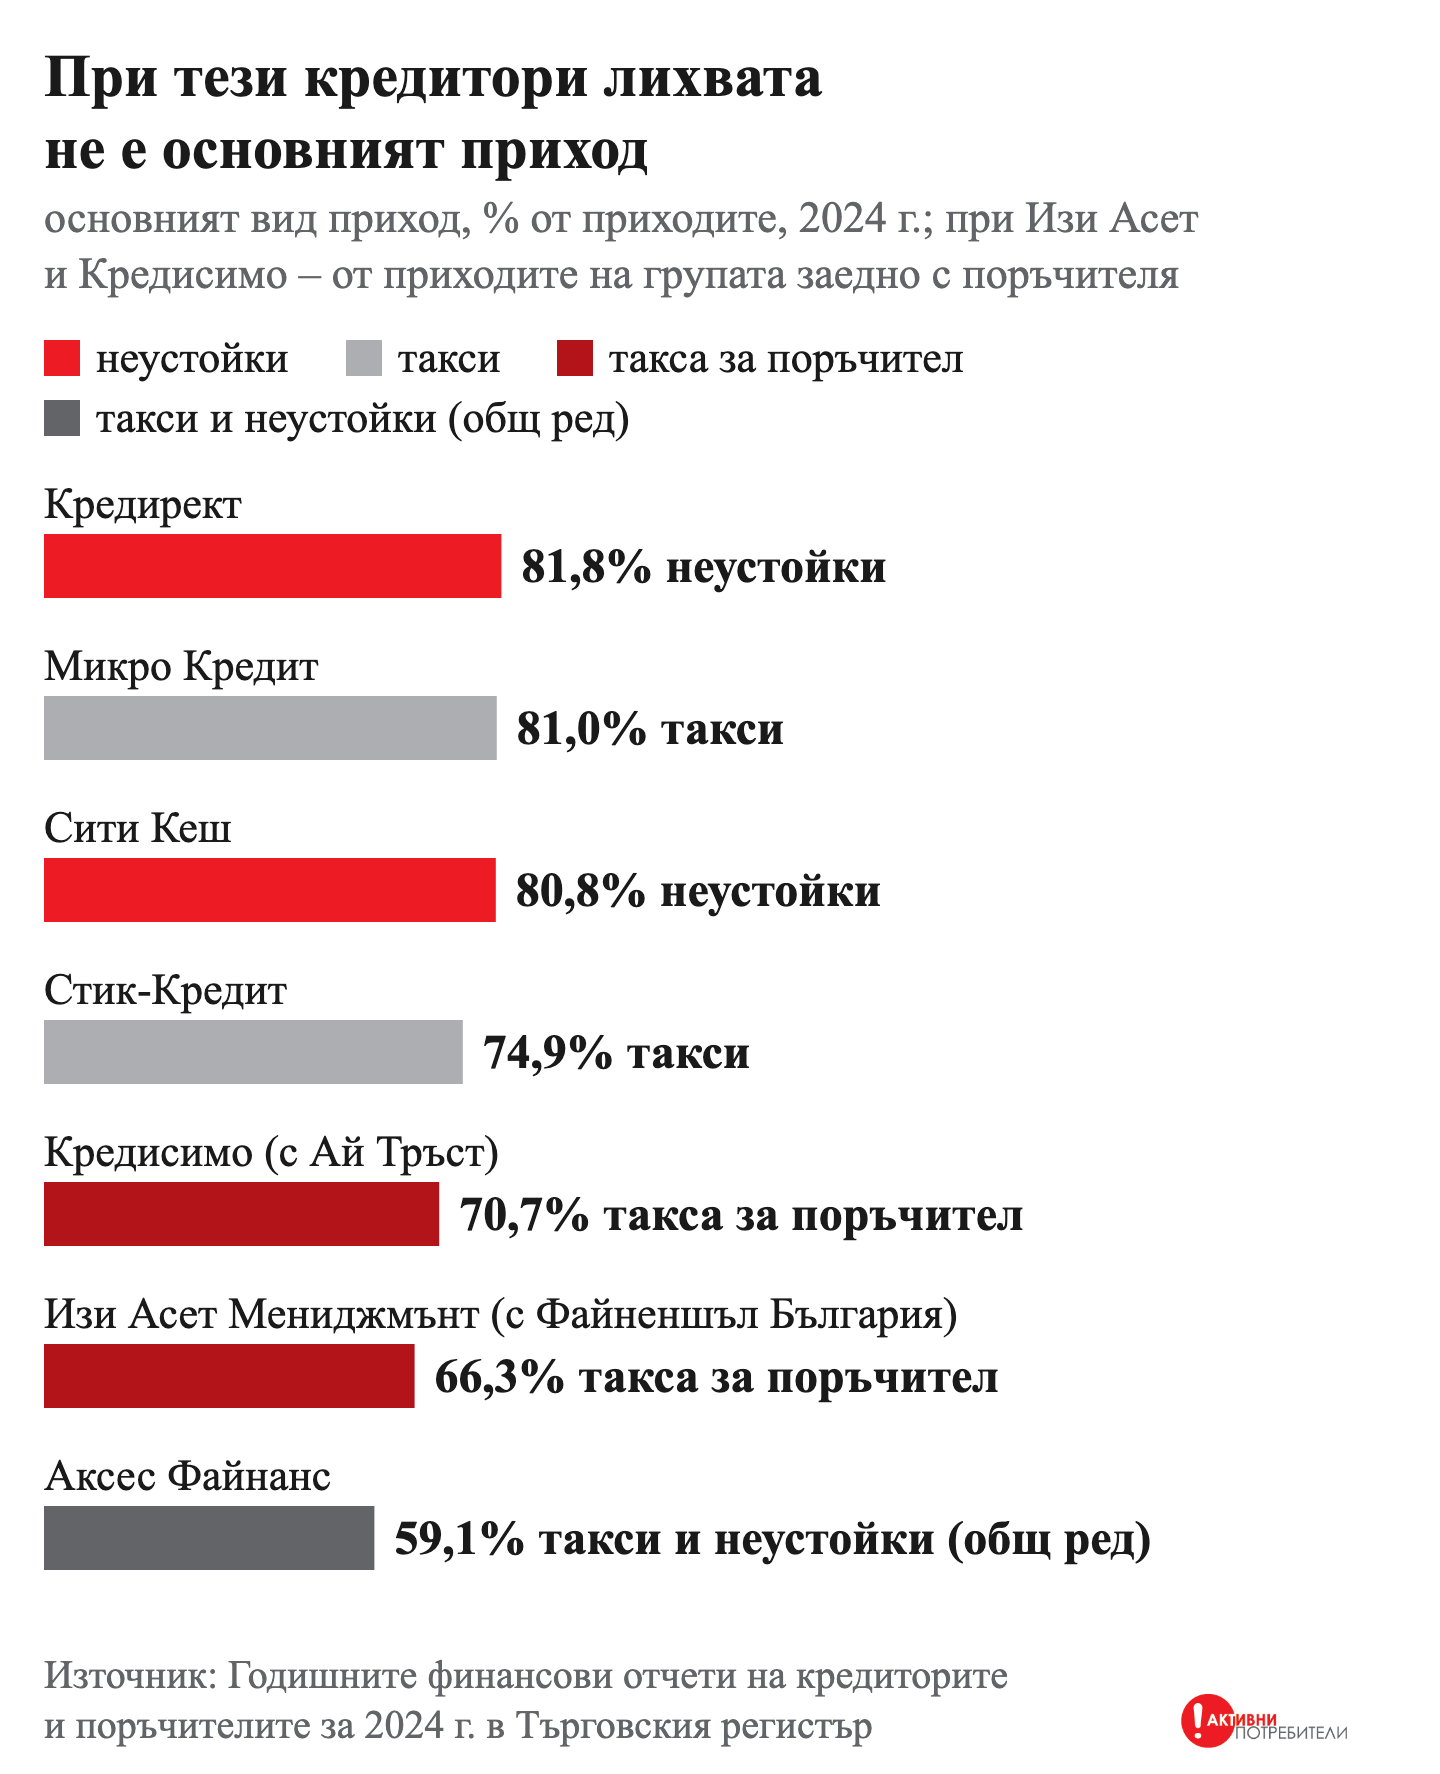
Сред тези 15 лихвата е поне 60% от приходите само при четирима: Виктория 111, Вивус, Фератум и Профи Кредит
Добавките носят поне 292,2 млн. лв. за година
Добавки наричаме възнагражденията за поръчител и неустойките – точно онова, което съдилищата отменят най-често. Броим само редовете, които самите отчети наричат така. През 2024 г. те са поне 292,2 млн. лв. при 7 кредитора и техните дъщерни дружества – 37,9% от приходите на 32-та кредитора без УниКредит Кънсюмър Файненсинг. Сумата е долна граница: в нея не са включени таксите, а където отчетът не разбива приходите, добавките са броени като нула.
В нея не влизат и неустойките, които отчетът дава в общ ред с таксите: 39,0 млн. лв. при Аксес Файнанс, 14,6 млн. лв. при АЙ ТИ ЕФ Груп и 9,3 млн. лв. при ТИЕМ Финанси – общо 63,0 млн. лв. Креди Йес не разбива приходите си в отчета за 2024 г., но в отчета за паричните потоци показва 19,9 млн. лв. постъпления от неустойки.
Кой плаща за невърнатите кредити?
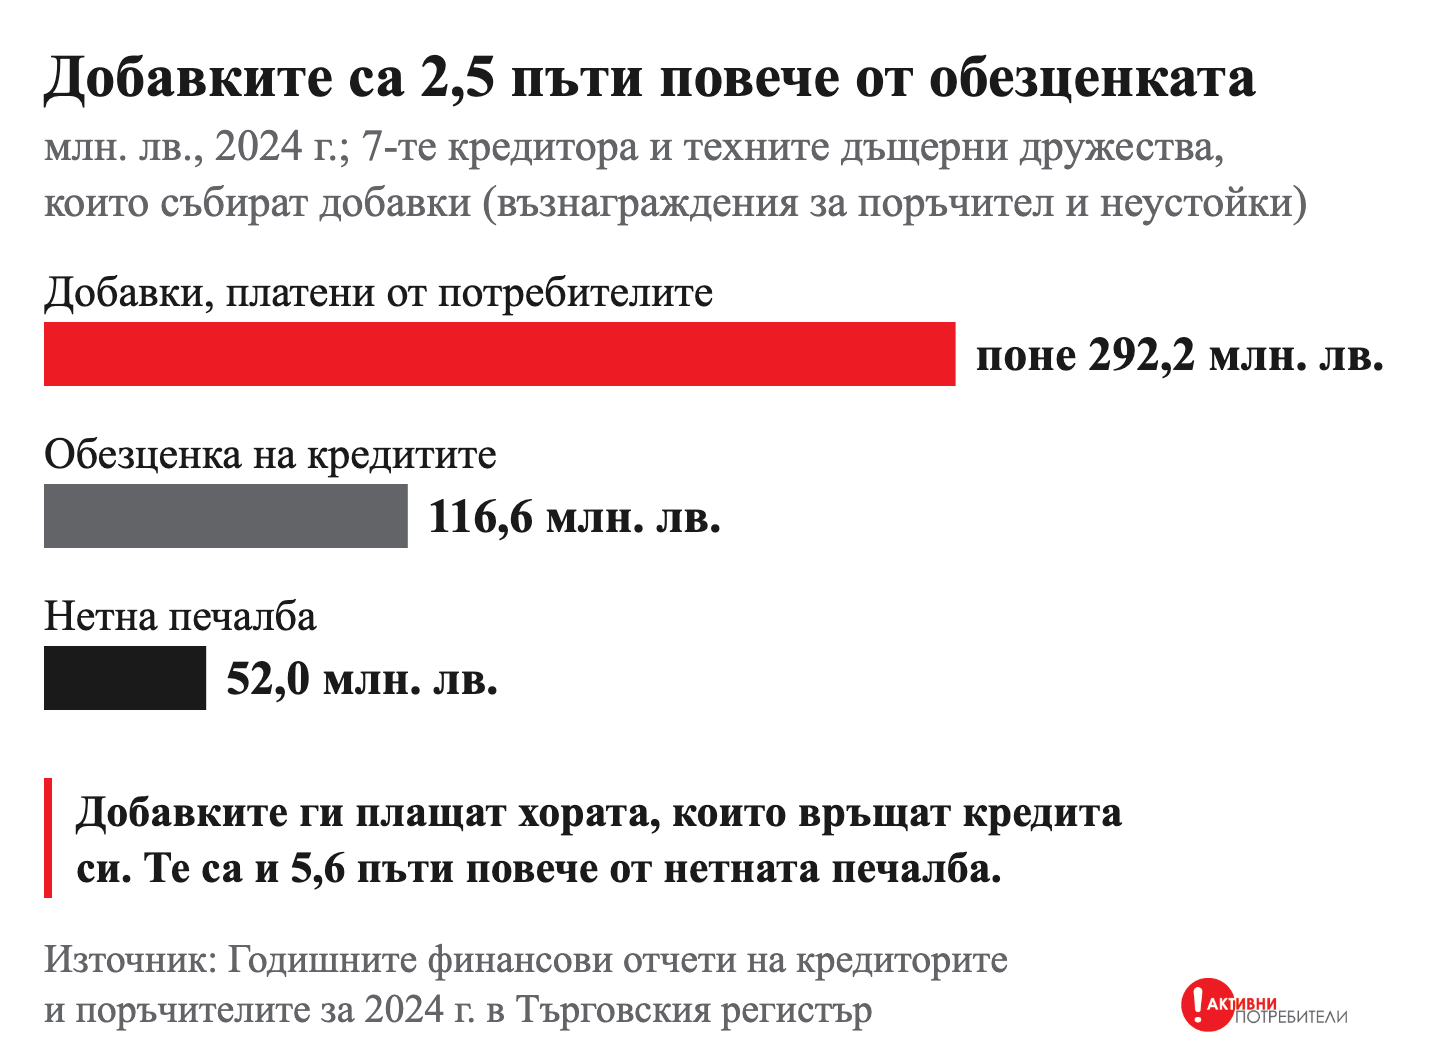
При седемте кредитора (с дъщерните им дружества), които събират добавки, добавките са 292,2 млн. лв., или 70,9% от приходите им. Обезценките им на кредити са 116,6 млн. лв., а нетната им печалба – 52,0 млн. лв. Добавките са 2,5 пъти повече от обезценките. Те са и 5,6 пъти повече от нетната им печалба: печалбата на седемте идва от плащания, които съдилищата отменят.
Механизмът е прост. Добавките се събират от хората, които плащат. Загубата идва от хората, които не връщат. Щом добавките са повече от загубите, цената на невърнатите кредити я поемат тези, които плащат. Кредиторът няма причина да проверява дали човекът може да върне кредита – рискът вече е платен от другите.
Кредиторите с добавки имат и по-високи обезценки на кредитите: медианата е 36,0% от портфейла при 7-те с добавки и 18,9% при 25-те без отчетени добавки. Сред 25-те дружества без отчетени добавки 23 са на печалба.
Сити Кеш: 89,9% обезценени кредити и пак печалба
Сити Кеш показва как работи моделът в най-чист вид. В края на 2024 г. натрупаната му обезценка е 124,2 млн. лв., или 89,9% от брутните вземания по кредити. Въпреки това дружеството е на печалба – 7,9 млн. лв. за 2024 г., защото 80,8% от приходите му са неустойки. Неустойките му са 78,9 млн. лв. при 7,9 млн. лв. печалба. Моделът се повтаря и при новите кредитори: Лендиво кредитира от 2024 г. и още в първата си година получава 93% от приходите си от такси и неустойки.
|
Какво да направите?
|


Aktivnipotrebiteli.bg:
За Активни потребители:
Абонирайте се за безплатния
бюлетин на Активни потребители.
Коментари ( 0 общо )
anonymous