
- Евро
- Всичко за еврото
- Всичко за еврото (част 2)
- Всичко за еврото (част 3)
- Напред към еврото!
- Цифрово евро VS плащания в брой
- За еврото накратко
- Истината за референдума за еврозоната
- С вашите въпроси за еврото (част 4)
- Митове и факти за еврото в България
- Кой отново плаши с приемането на еврото
- Еврото: Права и защита на потребителите
- Откъде да получа информация?
- Кога и как ще плащаме за стоките и услугите?
- С вашите въпроси за еврото (част 5)
- Цифровото евро – помощник или „дигитално робство“?
- За парите в личния портфейл и в държавата
- Рекордна подкрепа за еврото
- Фантом ли е спекулата?
- Кога да сменим левовете в евро
- Двойното обозначаване на цените- част 1
- Kакво се случва с небанковите финансови услуги?
- Конкуренция в действие - турската платформа за сравнение на цени
- Двойното обозначаване при банки и финансови институции
- Двойното обозначаване на цените- част 2
- Какво трябва да знаем за прехода към новата валута?
- Как да обменяме левове в евро?
- Право на основна банкова сметка
- Печалби или загуби?
- Обмен на левове в банките
- Храни
- Здраве и козметика
- Лекарства
- Вода за уста
- Слънчева защита
- Тютюнопушене
- Козметика
- Здравно осигуряване
- Колективните искове в полза на потребителите.
- Генеричните лекарства: как да спестим пари в аптеката
- Антибиотици и здраве
- Край на неетичното промотиране на лекарства
- Играчка под елхата
- Внимание! Как малките батерии могат да станат опасни за децата
Финанси
- Деца
- Домакинство
- Техника
- Услуги
- Еко
- Други
Статия
Банката обезценява 60 стотинки на 100 лв. кредити, бързият кредитор – 32 лв
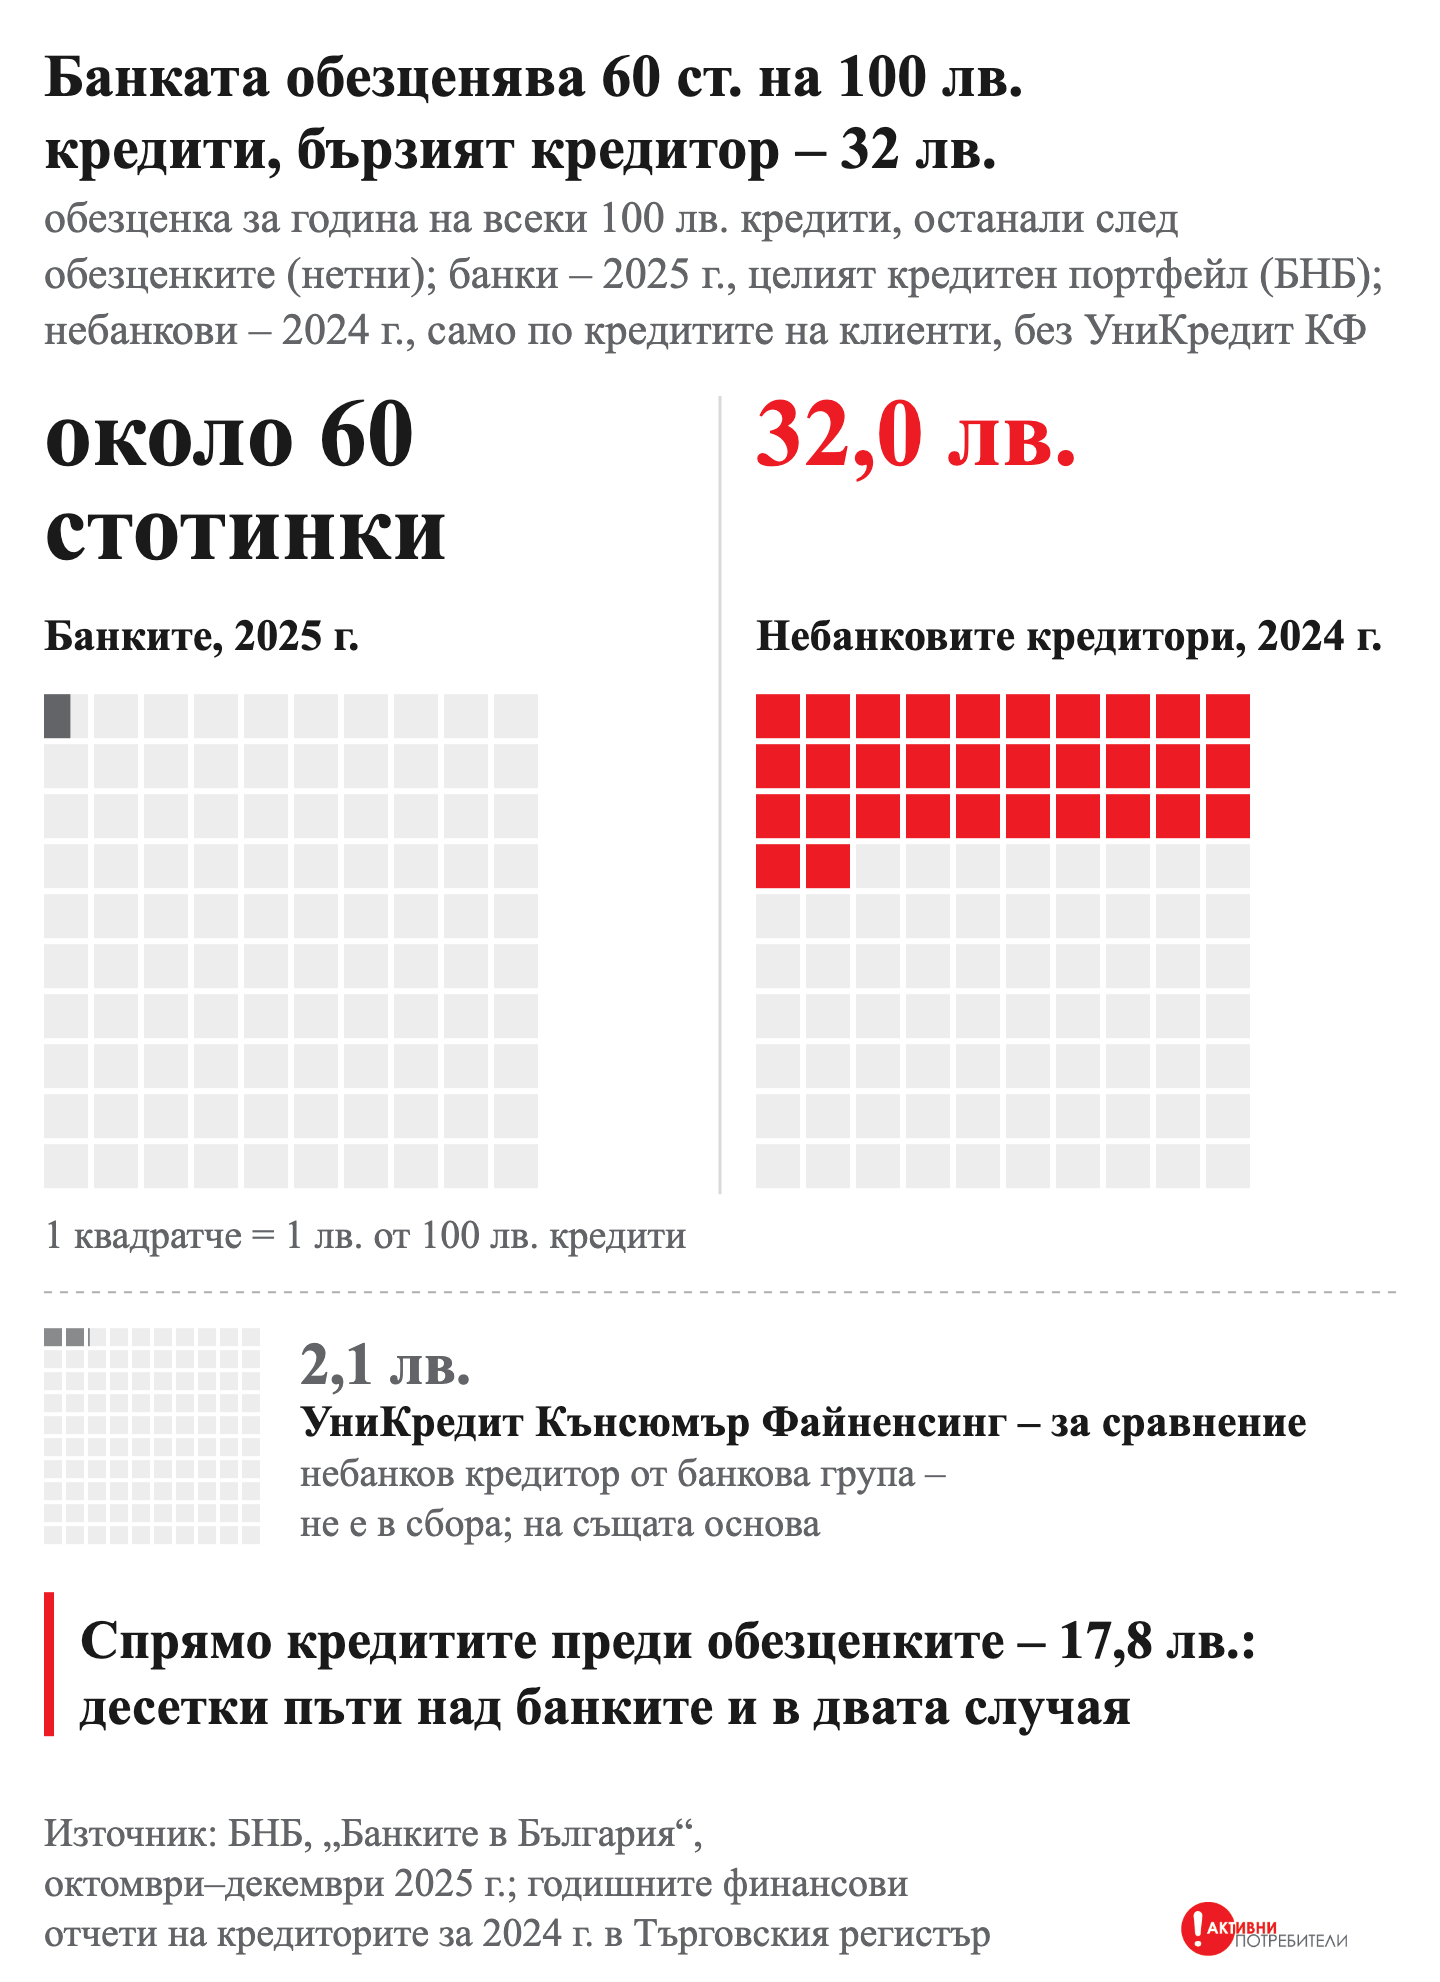
Банките и фирмите за бързи кредити кредитират в една и съща страна. Разликата е в това на кого дават пари. През 2025 г. българските банки са обезценили около 0,6% от кредитите си. Небанковите кредитори през 2024 г. – 32,0% от кредитите, които им остават след обезценките, и 17,8% от кредитите преди тях. Десетки пъти повече.
Това е най-важното откритие в проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“. Числата за банките са от БНБ („Банките в България“, октомври-декември 2025 г.), за небанковите кредитори – от годишните отчети на 50-те най-големи небанкови дружества в Търговския регистър.
Какво показват отчетите?
Банковата система е отчела за 2025 г. 762 млн. лв. разходи за обезценка на финансови активи (в тях са кредитите) при кредитен портфейл 127,2 млрд. лв. в края на годината. Това е около 0,6% (0,64% от средния портфейл за годината). През 2024 г. разходите са били 695 млн. лв.
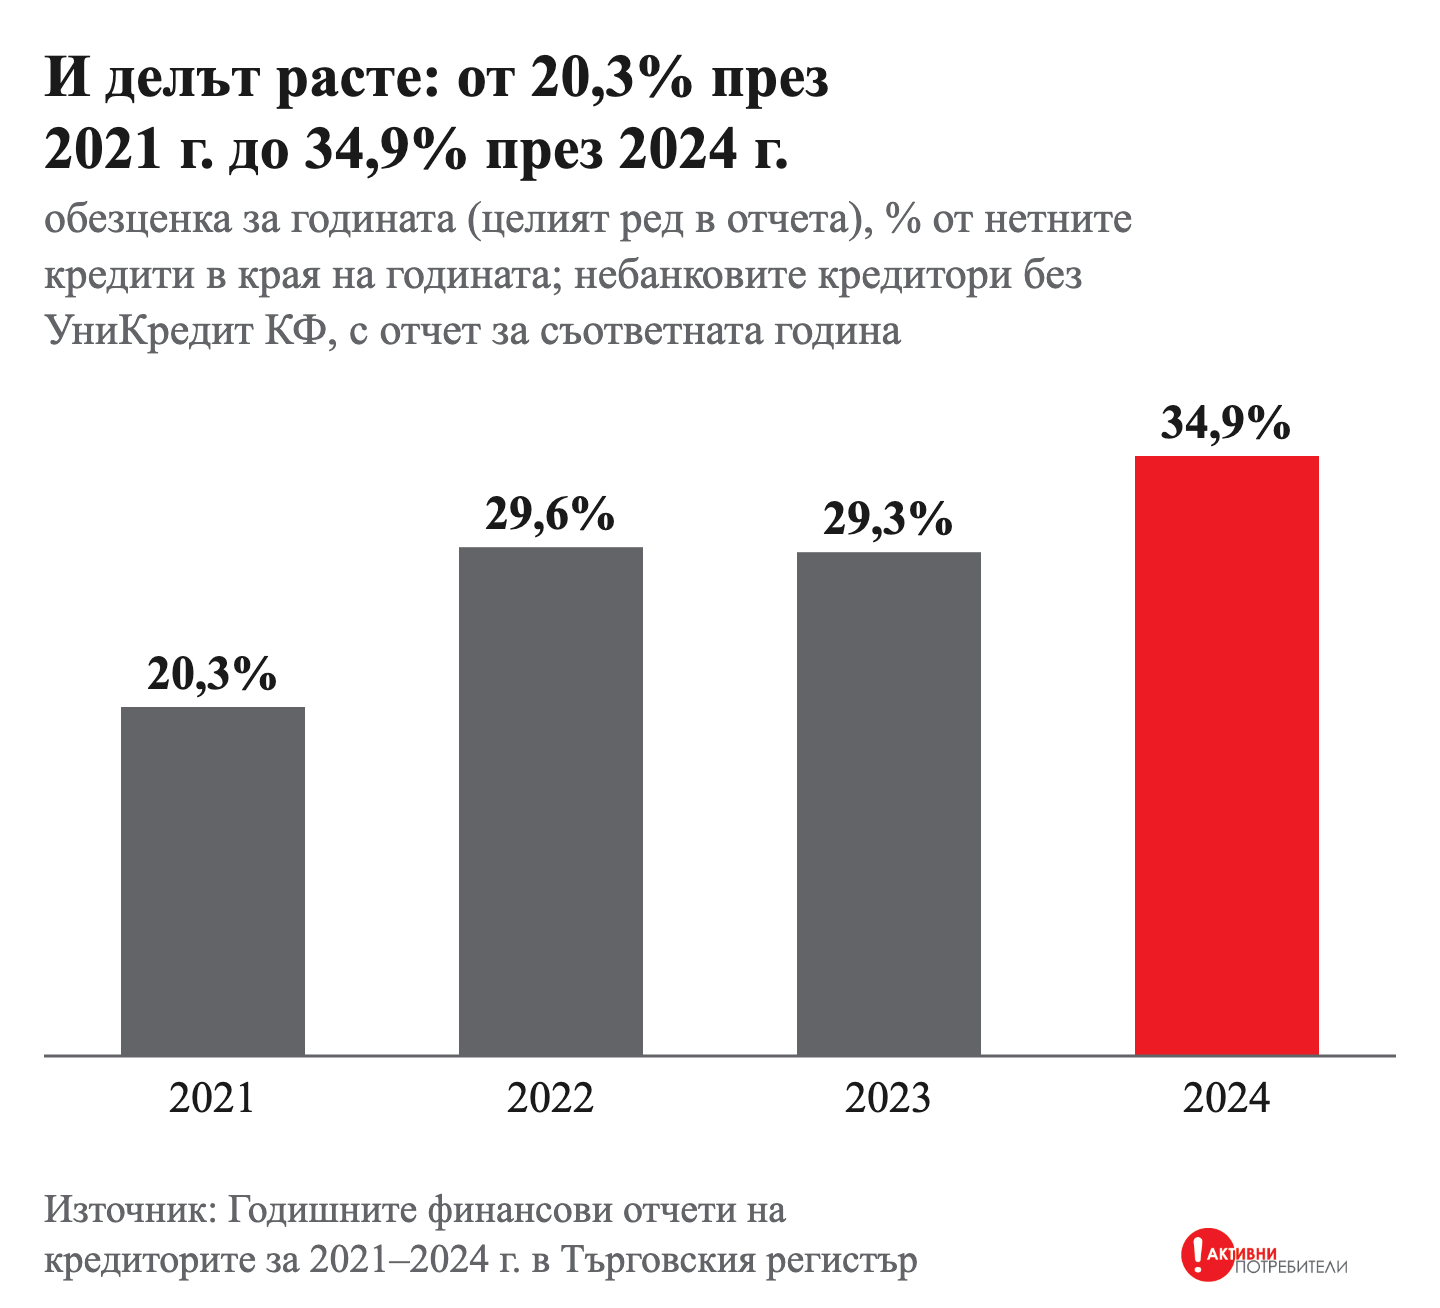
Небанковите кредитори (без УниКредит Кънсюмър Файненсинг, който е показан отделно) са обезценили през 2024 г. 200,6 млн. лв. при 574,8 млн. лв. нетни кредити в края на годината – 34,9%, или 38,2% от средните за годината. В този ред на отчетите има и обезценка на заеми към свързани лица; само по кредитите на клиенти обезценката е 183,9 млн. лв. – 32,0% от нетните кредити. Нетните кредити са това, което остава, след като се извади вече натрупаната обезценка. Спрямо кредитите преди обезценките (брутните) числото е 17,8% при 29-те кредитора, които ги оповестяват. Типичният кредитор (медианата) обезценява 26,8% от нетните си кредити. И делът спрямо нетните кредити расте: 20,3% през 2021 г., 29,6% през 2022 г., 29,3% през 2023 г., 34,9% през 2024 г.
С други думи: на всеки 100 лв. кредити банката обезценява за година около 60 стотинки, а небанковите кредитори – 32 лв. спрямо останалите си кредити и 18 лв. спрямо кредитите преди обезценките. Обезценката не е отписване: при 24-те кредитора, които показват движението ѝ, за 2024 г. са отписани 62,5 млн. лв. – 34 лв. на всеки 100 лв. обезценка.
Колко се събира?
Натрупаната обезценка казва същото. В края на 2025 г. банките държат 3,4 млрд. лв. обезценка срещу 144,9 млрд. лв. брутни кредити и аванси – 2,3%. Необслужваните им кредити са 3,21% от кредитния портфейл и са покрити с обезценка от 52,0%. Тоест банката очаква да събере около половината от просрочените си кредити.
При 29-те небанкови кредитора, които оповестяват брутните си кредити, натрупаната обезценка е 45,1% от тях; медианата е 30,4%. При Сити Кеш тя е 89,9%, при Кредирект – 75,0%, при Профи Кредит България – 72,0%. Към края на 2024 г. Профи Кредит е обезценил 82,2% от просрочените си вземания, тоест очаква да събере около 18%. ЮтеКредит България е отчел приход, равен на 17% от стойността на вземанията, които е прехвърлил през 2024 г.
Не е в правната форма, а в това на кого се дава кредит
Най-ясният пример е УниКредит Кънсюмър Файненсинг – небанков кредитор, но от банкова група. Той обезценява почти като банка: 2,1% от нетните си кредити за година (2,3% от средните) и 3,9% натрупана обезценка. Разликата с останалите небанкови кредитори не е в закона, а в проверката кой може да върне кредита.
От отчета на БНБ се вижда още, че банковите потребителски кредити носят 7,7% лихвен доход годишно (1 848,8 млн. лв. при 23 940,3 млн. лв. потребителски кредити). Небанковите кредитори събират за година приходи, колкото е целият им портфейл. Двете числа са двете страни на един и същ модел: високата цена плаща високите загуби, а високите загуби идват от кредита, даден на човек, за когото никой не е проверил дали може да го върне.
Какви са последиците?
Банковото число е за целия кредитен портфейл (жилищни, фирмени и потребителски кредити), защото БНБ не публикува обезценката по сегменти, а годините са различни – 2025 г. за банките и 2024 г. за небанковите. В кредитите и в обезценката на небанковите кредитори има и начислени, но несъбрани лихви, такси и неустойки. Бързите кредити се отпускат и връщат по-често: на 100 лв., отпуснати през 2024 г., обезценката по кредитите на клиенти е 9 лв. при 17-те кредитора, които оповестяват отпуснатото (с целия ред „обезценка“ – 11 лв.). Разлика от десетки пъти не се обяснява с нито едно от тези неща.
Изводът е прост. Кредит, при който кредиторът за една година обезценява една трета от това, което му остава да събере, не е кредит, а лотария, в която печелившите плащат за губещите. Затова „Активни потребители“ предлага кредитът, даден без оценка на кредитоспособността или въпреки отрицателна оценка, да е нищожен, а потребителят да връща само взетото. Директивата на ЕС за потребителските кредити изисква точно това: кредит се дава само когато е вероятно да бъде върнат.
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); БНБ, „Банките в България“, октомври-декември 2025 г.; годишните финансови отчети на кредиторите за 2024 г. в Търговския регистър.


Aktivnipotrebiteli.bg:
За Активни потребители:
Абонирайте се за безплатния
бюлетин на Активни потребители.
Коментари ( 0 общо )
anonymous