
- Евро
- Всичко за еврото
- Всичко за еврото (част 2)
- Всичко за еврото (част 3)
- Напред към еврото!
- Цифрово евро VS плащания в брой
- За еврото накратко
- Истината за референдума за еврозоната
- С вашите въпроси за еврото (част 4)
- Митове и факти за еврото в България
- Кой отново плаши с приемането на еврото
- Еврото: Права и защита на потребителите
- Откъде да получа информация?
- Кога и как ще плащаме за стоките и услугите?
- С вашите въпроси за еврото (част 5)
- Цифровото евро – помощник или „дигитално робство“?
- За парите в личния портфейл и в държавата
- Рекордна подкрепа за еврото
- Фантом ли е спекулата?
- Кога да сменим левовете в евро
- Двойното обозначаване на цените- част 1
- Kакво се случва с небанковите финансови услуги?
- Конкуренция в действие - турската платформа за сравнение на цени
- Двойното обозначаване при банки и финансови институции
- Двойното обозначаване на цените- част 2
- Какво трябва да знаем за прехода към новата валута?
- Как да обменяме левове в евро?
- Право на основна банкова сметка
- Печалби или загуби?
- Обмен на левове в банките
- Храни
- Здраве и козметика
- Лекарства
- Вода за уста
- Слънчева защита
- Тютюнопушене
- Козметика
- Здравно осигуряване
- Колективните искове в полза на потребителите.
- Генеричните лекарства: как да спестим пари в аптеката
- Антибиотици и здраве
- Край на неетичното промотиране на лекарства
- Играчка под елхата
- Внимание! Как малките батерии могат да станат опасни за децата
Финанси
- Деца
- Домакинство
- Техника
- Услуги
- Еко
- Други
Статия
Една линия, три дружества: кредиторът, гарантът и колекторът
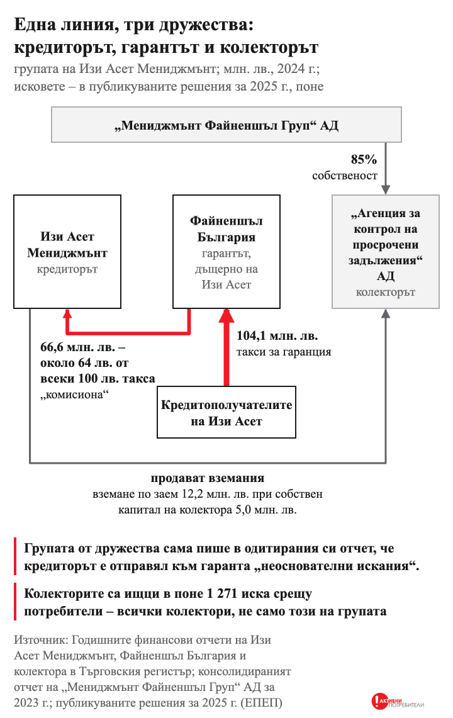
Кредитополучателите на Изи Асет Мениджмънт са платили през 2024 г. 104,1 млн. лв. такси за гаранция на дружеството Файненшъл България. То е дъщерно на самия кредитор, а 66,6 млн. лв. от таксите са се върнали при него като „комисиона“. Самата група пише в одитирания си отчет, че кредиторът е отправял към гаранта „неоснователни искания“.
Най-големите фирми за бързи кредити не вземат добавката сами. Потребителят плаща такса за поръчител на дружество от групата на кредитора, а голяма част от нея се връща при кредитора. Неплатеният дълг отива при колектор, често пак от същата група. Проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ проследи парите по годишните отчети в Търговския регистър.
Изи Асет и Файненшъл България: две трети от таксата се връщат
Файненшъл България е дъщерно дружество на Изи Асет Мениджмънт, а той – на „Мениджмънт Файненшъл Груп“ АД. Таксите за гаранция по кредитите на Изи Асет растат всяка година: 91,3 млн. лв. за 2023 г., 104,1 млн. лв. за 2024 г. и 114,6 млн. лв. по първия подаден отчет за 2025 г. Те са две трети от всички приходи на групата.
От всеки 100 лв. такса около 64 лв. се връщат при кредитора като „комисиона“: 65,8 млн. лв. за 2023 г., 66,6 млн. лв. за 2024 г. и 73,0 млн. лв. за 2025 г. Пари почти не се движат. Изи Асет събира гаранционните вноски от клиентите си и ги прихваща срещу комисионата: по бележка 24 към отчета му за 2024 г. „част от вземанията за комисионни от Файненшъл България ЕООД в размер на 65 678 хил. лв. са прихванати през 2024 година със задълженията към Файненшъл България ЕООД“.
Най-показателното изречение е в консолидирания отчет на „Мениджмънт Файненшъл Груп“ АД за 2023 г., с доклад на независим одитор. В раздела „Корекция на грешка от предходни отчетни периоди“ групата пише, че през 2020, 2021 и 2022 г. Изи Асет Мениджмънт „е отправяло до дъщерното си дружество Файненшъл България ЕООД (в ролята му на гарантиращо дружество по договори за предоставени от Изи Асет Мениджмънт АД микрокредити) неоснователни искания за заплащане на парични суми, дължими от заематели на микрокредити“. Отчетите за трите години са преизчислени с обратна сила.
Кредисимо и Ай Тръст: гарантът е по-голям от кредитора
Ай Тръст е поръчителят на Кредисимо и е част от неговата група. Всяка година той има повече приходи от самия кредитор: 23,8 млн. лв. срещу 12,7 млн. лв. през 2021 г., 43,8 млн. лв. срещу 39,6 млн. лв. през 2024 г. Таксата за поръчител е между 69,3% и 70,7% от приходите на групата от дружества през всяка от четирите години.
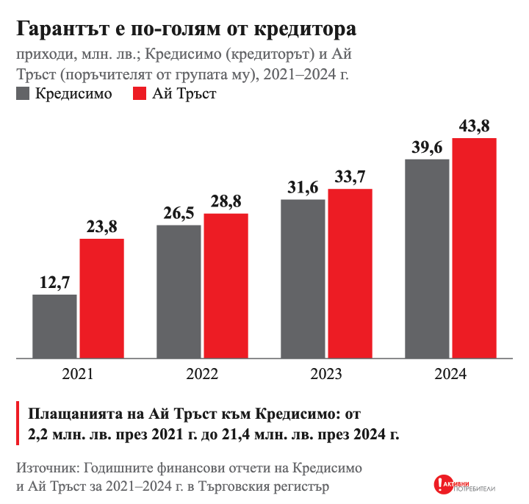
Парите се връщат при кредитора по два начина. Плащанията на Ай Тръст към Кредисимо по договорите за поръчителство растат почти десет пъти: от 2,2 млн. лв. през 2021 г. до 21,4 млн. лв. през 2024 г. Отделно Ай Тръст разпределя на Кредисимо 16,0 млн. лв. дивиденти при 12,7 млн. лв. нетна печалба за същите години. Доходността на капитала на Ай Тръст за 2024 г. е 117,0%.
Гарантът не е чиста печалба – Ай Тръст отчита 18,9 млн. лв. обезценка за 2024 г., защото когато кредитополучателят не плаща, плаща поръчителят. Именно затова таксата му е част от цената на кредита, платена на друго дружество. Съдът на ЕС потвърди през март 2025 г., по запитване на Софийския районен съд, че договор за поръчителство с такова дружество се проверява за неравноправност. В публикуваните решения за 2025 г. искът срещу поръчителството е уважен в поне 475 от 487 решения срещу Изи Асет Мениджмънт и в 453 от 484 срещу Кредисимо.
Колекторът на групата
Сред най-големите небанкови дружества в проучването има 12 колектора. За 2021–2025 г. те са отчели 512,8 млн. лв. приходи и 56,8 млн. лв. нетна печалба. За 2025 г. още нямат отчет АПС Бета България, С. Г. Груп, Колект БГ, „Агенция за контрол на просрочени задължения“ и ЕОС Матрикс. Осем от 12-те са свързани с кредитори по Търговския регистър – контролиращо дружество, член на съвета на директорите или действителен собственик.
„Агенция за контрол на просрочени задължения“ АД е колекторът на групата на Изи Асет: „Мениджмънт Файненшъл Груп“ притежава 85% от него. Приходите му растат от 5,9 млн. лв. през 2021 г. на 14,4 млн. лв. през 2024 г. Кредиторите от групата му продават вземания и го финансират – Изи Асет има вземане по заем от колектора на стойност 12,2 млн. лв. при собствен капитал на колектора 5,0 млн. лв. После колекторът съди: в публикуваните решения за 2025 г. колекторите са ищци в поне 1 271 иска срещу потребители.
|
Какво да направите?
|
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети на Изи Асет Мениджмънт, Файненшъл България, Кредисимо, Ай Тръст и колекторите в Търговския регистър; консолидираният отчет на „Мениджмънт Файненшъл Груп“ АД за 2023 г.; Съд на ЕС, решение от 13.03.2025 г. по дело C-337/23.


Aktivnipotrebiteli.bg:
За Активни потребители:
Абонирайте се за безплатния
бюлетин на Активни потребители.
Коментари ( 0 общо )
anonymous