
- Евро
- Всичко за еврото
- Всичко за еврото (част 2)
- Всичко за еврото (част 3)
- Напред към еврото!
- Цифрово евро VS плащания в брой
- За еврото накратко
- Истината за референдума за еврозоната
- С вашите въпроси за еврото (част 4)
- Митове и факти за еврото в България
- Кой отново плаши с приемането на еврото
- Еврото: Права и защита на потребителите
- Откъде да получа информация?
- Кога и как ще плащаме за стоките и услугите?
- С вашите въпроси за еврото (част 5)
- Цифровото евро – помощник или „дигитално робство“?
- За парите в личния портфейл и в държавата
- Рекордна подкрепа за еврото
- Фантом ли е спекулата?
- Кога да сменим левовете в евро
- Двойното обозначаване на цените- част 1
- Kакво се случва с небанковите финансови услуги?
- Конкуренция в действие - турската платформа за сравнение на цени
- Двойното обозначаване при банки и финансови институции
- Двойното обозначаване на цените- част 2
- Какво трябва да знаем за прехода към новата валута?
- Как да обменяме левове в евро?
- Право на основна банкова сметка
- Печалби или загуби?
- Обмен на левове в банките
- Храни
- Здраве и козметика
- Лекарства
- Вода за уста
- Слънчева защита
- Тютюнопушене
- Козметика
- Здравно осигуряване
- Колективните искове в полза на потребителите.
- Генеричните лекарства: как да спестим пари в аптеката
- Антибиотици и здраве
- Край на неетичното промотиране на лекарства
- Играчка под елхата
- Внимание! Как малките батерии могат да станат опасни за децата
Финанси
- Деца
- Домакинство
- Техника
- Услуги
- Еко
- Други
Статия
Почти всеки пети у нас е в просрочие
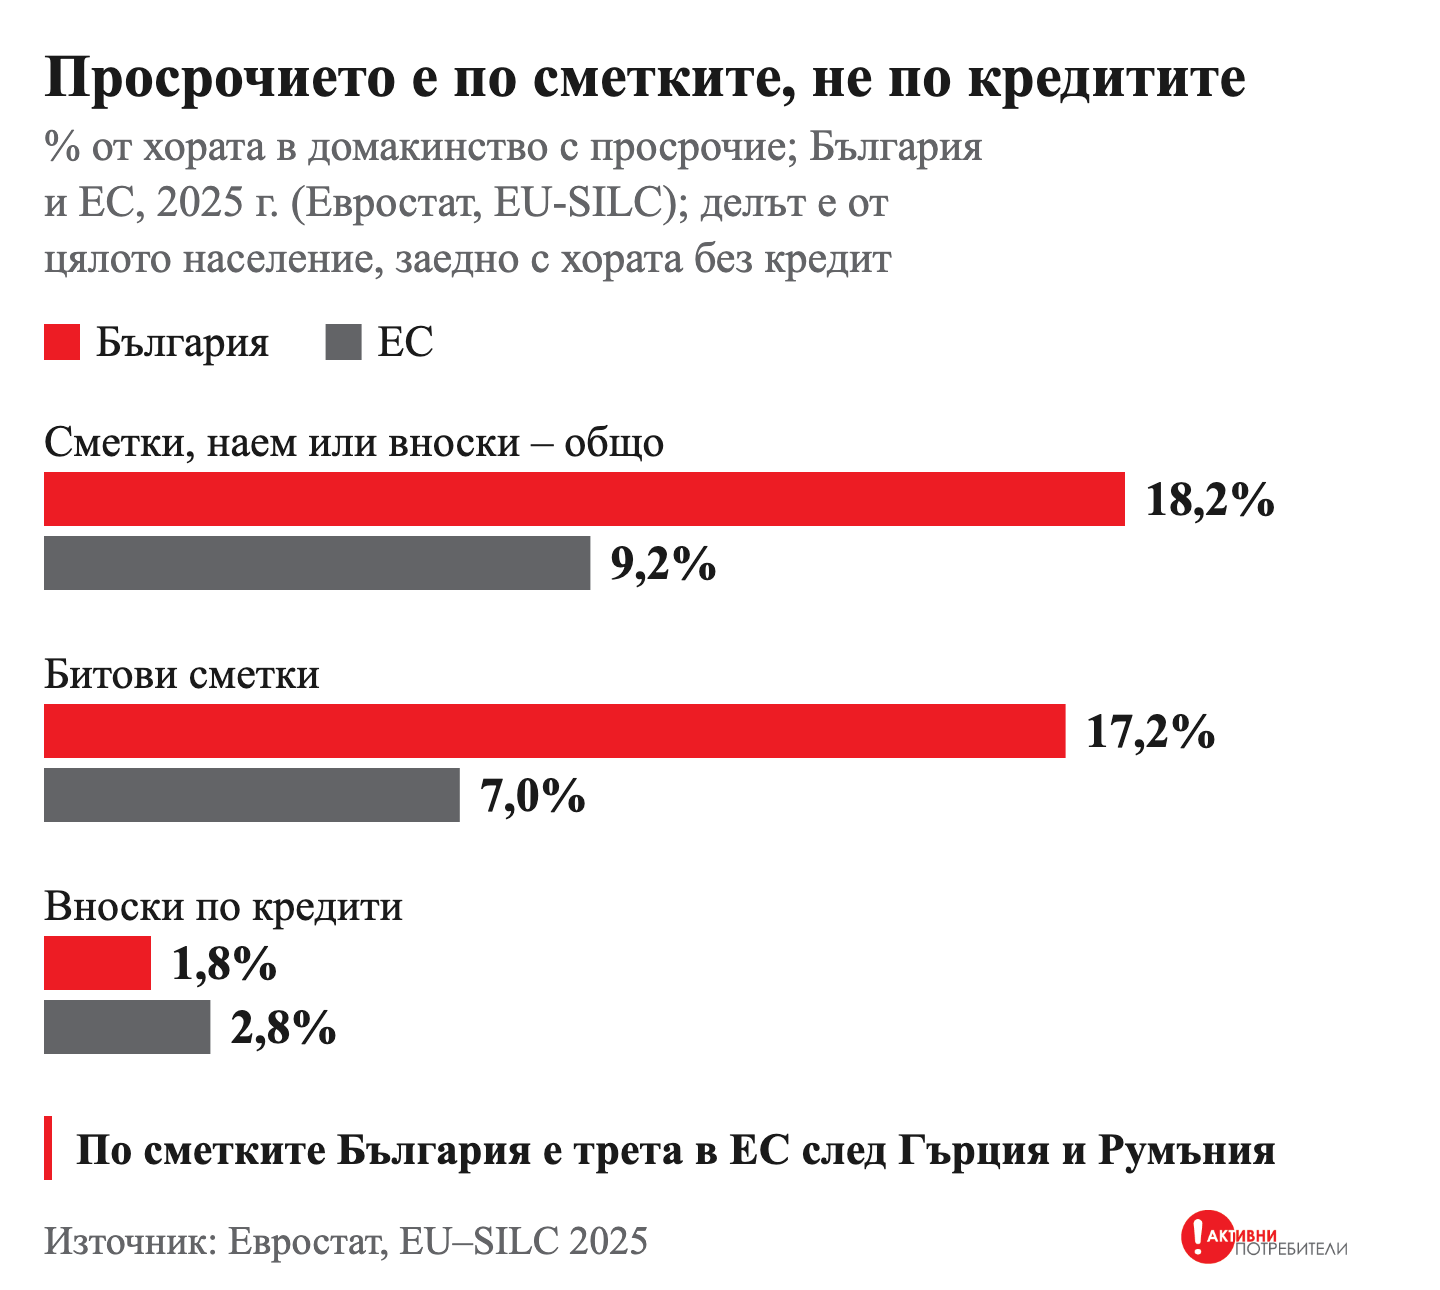
През 2025 г. 18,2% от хората в България живеят в домакинство, което не плаща навреме сметките, наема или вноските си. В Европейския съюз този дял е 9,2%. От 2019 до 2024 г. България е втора в ЕС по този показател, а през 2025 г. – трета. Почти цялото просрочие е по сметките за ток, вода и отопление.
Асоциация „Активни потребители“ разгледа данните на Евростат за свръхзадлъжнялостта в проучването си „Бързите кредити и свръхзадлъжнялостта“. Първо казваме неудобното число, а после защо то не опровергава проблема.
Неудобното число
При вноските по кредити българите са в просрочие по-рядко от средното за ЕС: 1,8% от населението срещу 2,8%. Четиринадесет държави от ЕС са над нас, сред тях Люксембург, Швеция и Финландия. Този показател обаче е дял от цялото население, заедно с хората без кредит, и не отделя бързия кредит от банковия. Бързият кредит е малък и кратък, а неплатеният отива при колектора и в съда. Затова вредата от него се вижда в делата и в необслужваните кредити, а не в тези данни.
Просрочието е по сметките
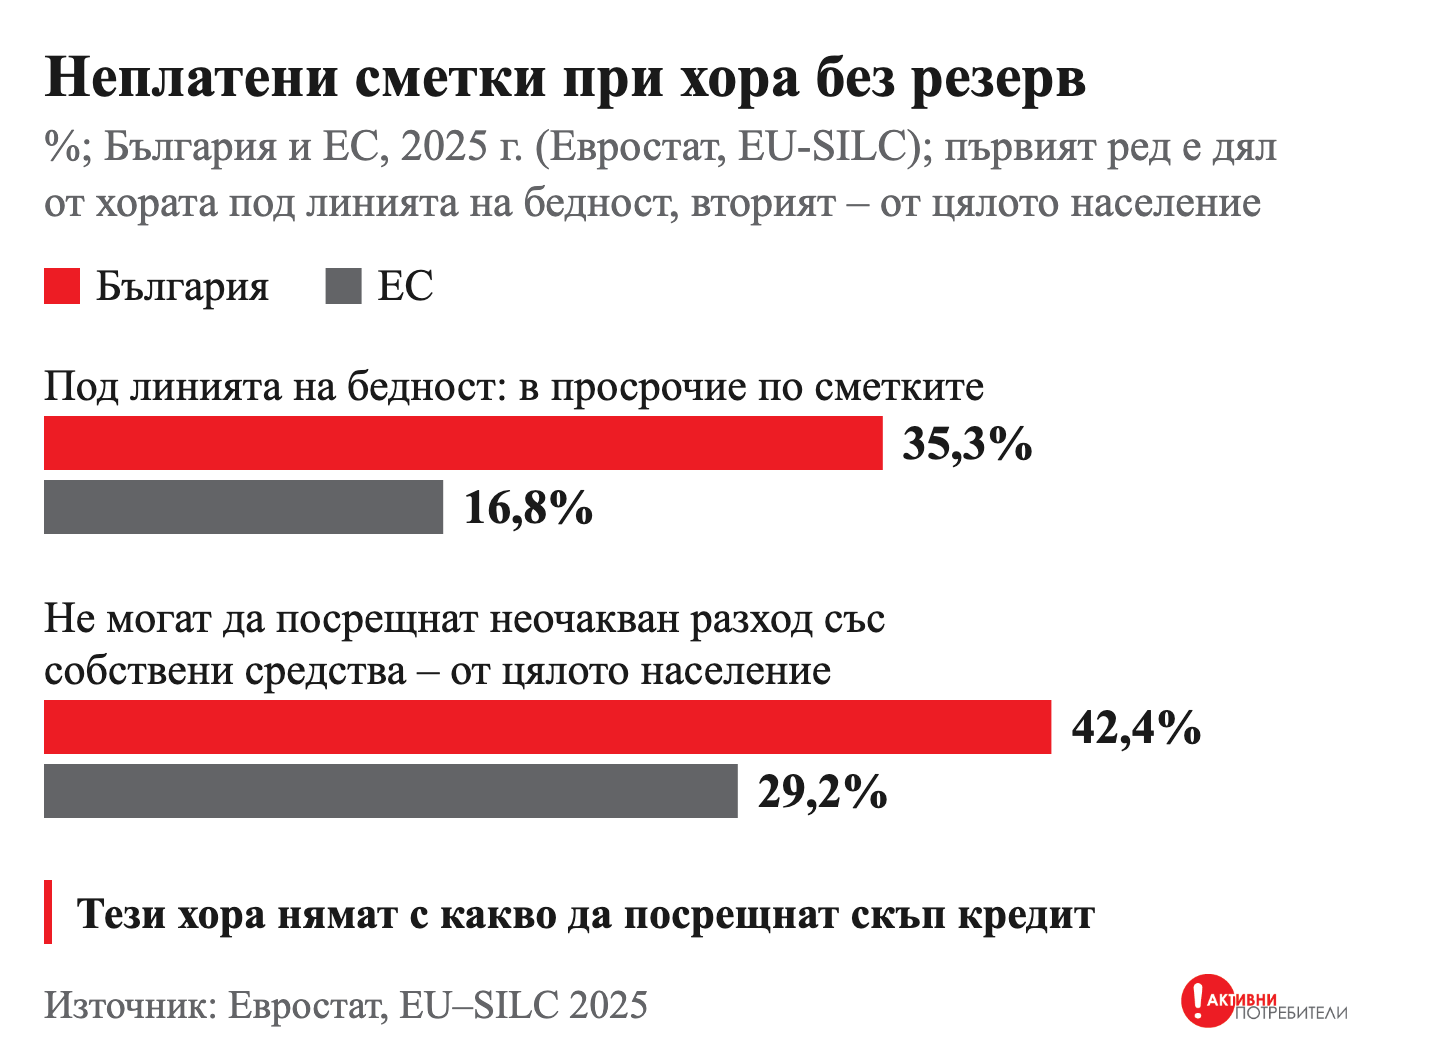
В просрочие по битови сметки са 17,2% от хората у нас при 7,0% в ЕС. По този показател България е трета в ЕС след Гърция и Румъния. При хората под линията на бедност в просрочие по сметките е всеки трети – 35,3% при 16,8% в ЕС. Към това се добавя липсата на резерв: 42,4% от хората у нас не могат да посрещнат неочакван разход със собствени средства, при 29,2% в ЕС.
Изводът е ясен: свръхзадлъжнялостта у нас е преди всичко неплатени сметки при хора без резерв. Тези хора нямат с какво да посрещнат скъп кредит.
Кой взема бързия кредит?
Публична статистика по този въпрос няма. Централният кредитен регистър на БНБ не публикува броя на хората с два или повече кредита. Повече яснота ни дават два източника. Проучването на самия бранш (Изследователски център „Тренд“ по поръчка на Асоциацията за отговорно небанково кредитиране, март 2026 г.) показва, че 24% от българите са вземали поне един бърз кредит и че три четвърти от кредитите са между 500 и 2 000 лв. Асоциацията пише, че „само 1 от 4“ с бърз кредит някога е теглил нов, за да погаси стар; в същото проучване на 74% от потребителите не им се е случвало да вземат кредит, за да покрият стар. Значи по собствените данни на бранша 26% от ползвателите на бързи кредити са покривали стар кредит с нов.
Изследването за Европейската комисия от 2023 г. (с фокус групи) описва за България, че хората с опит в свръхзадлъжнялостта свързват дълга с редовните и основните разходи (храна, битови сметки, лекарства, ремонти) и с нетрадиционните кредитори – с изрази като „небанкова институция“ и „бърз кредит“.
Каква е вредата?
В публикуваните решения на районните съдилища за 2025 г. има поне 2 812 иска на кредитори и колектори срещу потребители. Най-много искове са предявили колекторът АПС Бета България (417), кредиторът Профи Кредит България (358) и колекторите Агенция за събиране на вземания (332) и ЕОС Матрикс (271).
По данни на БНБ към 30 юни 2026 г. 6,6% от вземанията по кредити на всички небанкови дружества, заедно с кредитите за фирми, са необслужвани. При банките брутните необслужвани кредити са 3,3% (към 31 март 2026 г.). Датите и обхватът са различни, но разликата е около два пъти. А обезценките на кредитите при небанковите кредитори са десетки пъти по-високи от банковите (вижте статията „Банката обезценява 60 стотинки на 100 лв. кредити, бързият кредитор – 32 лв.“).
Небанковите потребителски кредити се удвояват
Според БНБ потребителските кредити на небанковите дружества растат от 1 274,3 млн. евро в края на 2021 г. до 2 649,2 млн. евро в края на 2025 г. – над два пъти. Делът им в потребителския дълг към банки и небанкови дружества расте всяка година: от 15,6% в края на 2022 г. до 18,7% в края на 2025 г. По отчетите на самите кредитори, като изключим УниКредит Кънсюмър Файненсинг, приходите растат средно с 19,2% годишно за 2021–2024 г. (при едни и същи 25 кредитора).
|
Какво да направите?
|
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); Евростат, EU-SILC 2025; БНБ; публикуваните решения на районните съдилища за 2025 г.; Изследователски център „Тренд“ за АОНК (март 2026 г.).


Aktivnipotrebiteli.bg:
За Активни потребители:
Абонирайте се за безплатния
бюлетин на Активни потребители.
Коментари ( 0 общо )
anonymous