
- Евро
- Всичко за еврото
- Всичко за еврото (част 2)
- Всичко за еврото (част 3)
- Напред към еврото!
- Цифрово евро VS плащания в брой
- За еврото накратко
- Истината за референдума за еврозоната
- С вашите въпроси за еврото (част 4)
- Митове и факти за еврото в България
- Кой отново плаши с приемането на еврото
- Еврото: Права и защита на потребителите
- Откъде да получа информация?
- Кога и как ще плащаме за стоките и услугите?
- С вашите въпроси за еврото (част 5)
- Цифровото евро – помощник или „дигитално робство“?
- За парите в личния портфейл и в държавата
- Рекордна подкрепа за еврото
- Фантом ли е спекулата?
- Кога да сменим левовете в евро
- Двойното обозначаване на цените- част 1
- Kакво се случва с небанковите финансови услуги?
- Конкуренция в действие - турската платформа за сравнение на цени
- Двойното обозначаване при банки и финансови институции
- Двойното обозначаване на цените- част 2
- Какво трябва да знаем за прехода към новата валута?
- Как да обменяме левове в евро?
- Право на основна банкова сметка
- Печалби или загуби?
- Обмен на левове в банките
- Храни
- Здраве и козметика
- Лекарства
- Вода за уста
- Слънчева защита
- Тютюнопушене
- Козметика
- Здравно осигуряване
- Колективните искове в полза на потребителите.
- Генеричните лекарства: как да спестим пари в аптеката
- Антибиотици и здраве
- Край на неетичното промотиране на лекарства
- Играчка под елхата
- Внимание! Как малките батерии могат да станат опасни за децата
Финанси
- Деца
- Домакинство
- Техника
- Услуги
- Еко
- Други
Статия
Как контролира Европа и какво пропуска законопроектът
В 20 от 28 европейски държави фирмите за бързи кредити са под надзора на централната банка или на финансовия регулатор. У нас те само се вписват в регистър. Законопроектът за потребителския кредит, приет на първо четене на 23 септември 2026 г., дава на КЗП право да заличава кредитори за системни нарушения – но само от своя регистър, в който не попада нито един от 33-та потребителски кредитора в проучването.
Асоциация „Активни потребители“ сравни контрола над небанковите кредитори в 28 държави – всички други държави от ЕС, Норвегия и Великобритания – в проучването си „Бързите кредити и свръхзадлъжнялостта“.
Кой осъществява надзор в Европа?
В 20 от 28-те държави небанковите кредитори са под надзора на централната банка (7 държави) или на финансовия надзорен орган (13 държави). В Хърватия новият закон, а в Испания законопроект ги поставя под централната банка. Само в Латвия и Словения кредиторите, различни от банки, попадат при органа по защита на потребителите или при пазарната инспекция, а в Латвия вече се обсъжда да се прехвърли надзорът към централната банка. В Румъния, Гърция и Кипър надзорът е поделен между органа по потребителите и централната банка, а за Франция източниците не описват кой разрешава дейността.
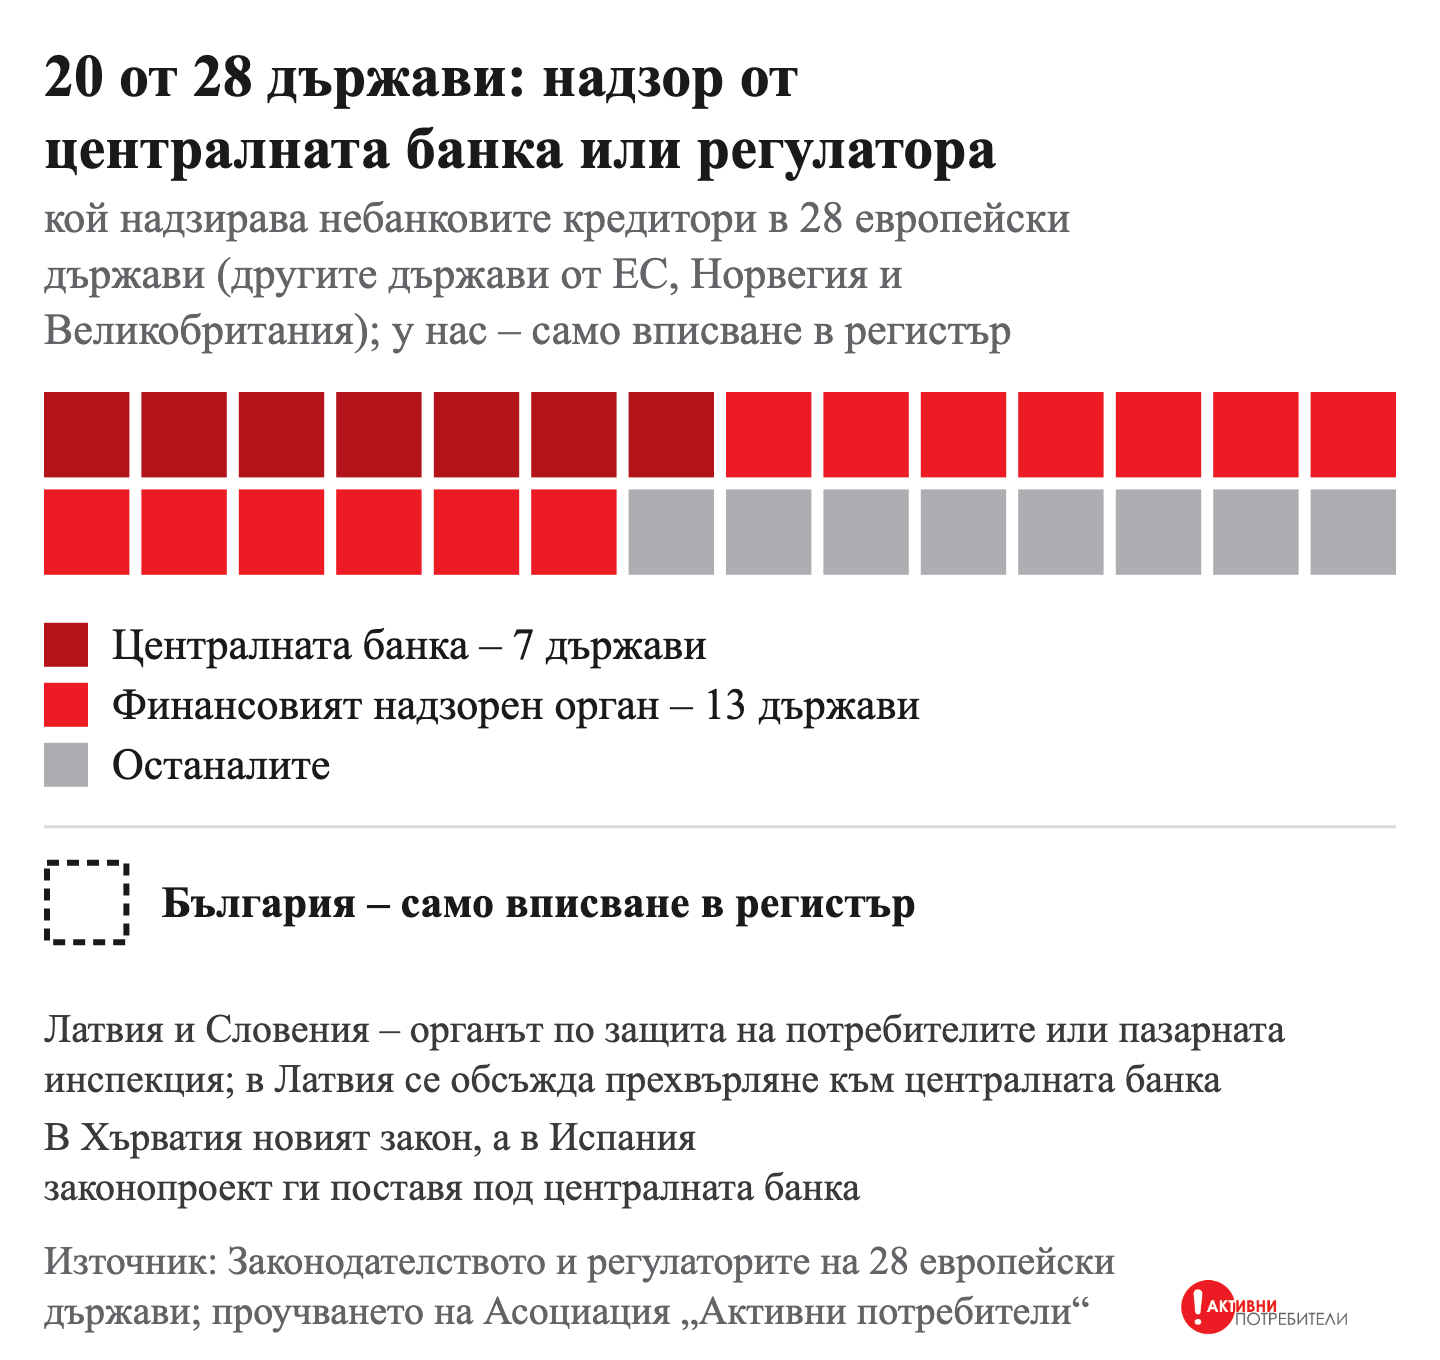
Посоката е една. Финландия прехвърли надзора към финансовия регулатор от 1 юли 2023 г., Полша – от 1 януари 2024 г., с изискване за капитал от поне 1 млн. злоти и глоби до 15 млн. злоти. Естония прехвърли към финансовия надзор и контрола върху отговорното кредитиране от 15 юли 2025 г., след като през 2023 г. сметната палата установи, че рискът кредитор да бъде наказан е много малък. В Швеция дружествата за потребителски кредит трябваше да получат лиценз до 31 юли 2026 г. В Чехия от 2016 г. е нужен лиценз от централната банка.
Санкции, които се усещат
Шведският финансов надзор наложи на Avida Finans 20 млн. крони за кредити без реална проверка на платежоспособността. Нидерландският AFM глоби Tinka с 1,75 млн. евро за безотговорно кредитиране. Латвийският орган по защита на потребителите глоби 4finance с 285 000 евро и ViziaFinance с 295 000 евро за непълна проверка на платежоспособността. Чешката централна банка отне лиценза на Fair Credit Czech.
У нас за нарушение на ограничението на цената законопроектът предвижда от 3 500 до 10 000 евро, а при повторно нарушение – до 20 000 евро. За сравнение: само приходите от неустойки на Сити Кеш за 2024 г. са 78,9 млн. лв. (около 40,3 млн. евро) – над 2 000 пъти повече и от санкцията за повторно нарушение.
Урокът от Румъния
Румъния ограничи общите разходи по кредитите на небанковите кредитори от 11 ноември 2024 г. Контролът обаче остана поделен: органът по защита на потребителите проверява и глобява, а централната банка определя правилата. Година по-късно, по данни на органа към 11 ноември 2025 г., той е проверил 573 небанкови кредитора и е установил нарушения при 326 от тях (56,9%); наложил е 256 глоби за общо 1,47 млн. леи – средно около 5 700 леи на глоба. По данни на румънското кредитно бюро, публикувани от Bancherul.ro, към края на 2025 г. около 450 000 души са в просрочие при небанкови кредитори срещу около 240 000 при банките; необслужваните кредити са 23,1% при небанковите срещу 4,01% при банките. А практиката се премести в револвиращата кредитна линия, при която минималната месечна вноска е ниска, а на падежа цялата сума става изискуема наведнъж.
Изводът: ограничение на цената без надзор над поведението на кредиторите не спира практиката, а сменя продукта. У нас преместването вече се вижда – цената минава към свързан поръчител.
Какво се предвижда в законопроекта?
И 33-та потребителски кредитора от 50-те най-големи небанкови дружества са вписани в регистъра на БНБ по чл. 3а от Закона за кредитните институции (към 21 септември 2026 г.). Законопроектът ги изключва от регистъра на КЗП, а заличаването за системни нарушения е заличаване от регистъра на КЗП. Следователно най-тежката мярка не засяга нито един от тях. КЗП може да ги проверява и глобява, но не и да ги заличи. Как нарушенията стигат до регистъра на БНБ, законопроектът не урежда – казва само, че КЗП и БНБ „обменят информация и си сътрудничат“.
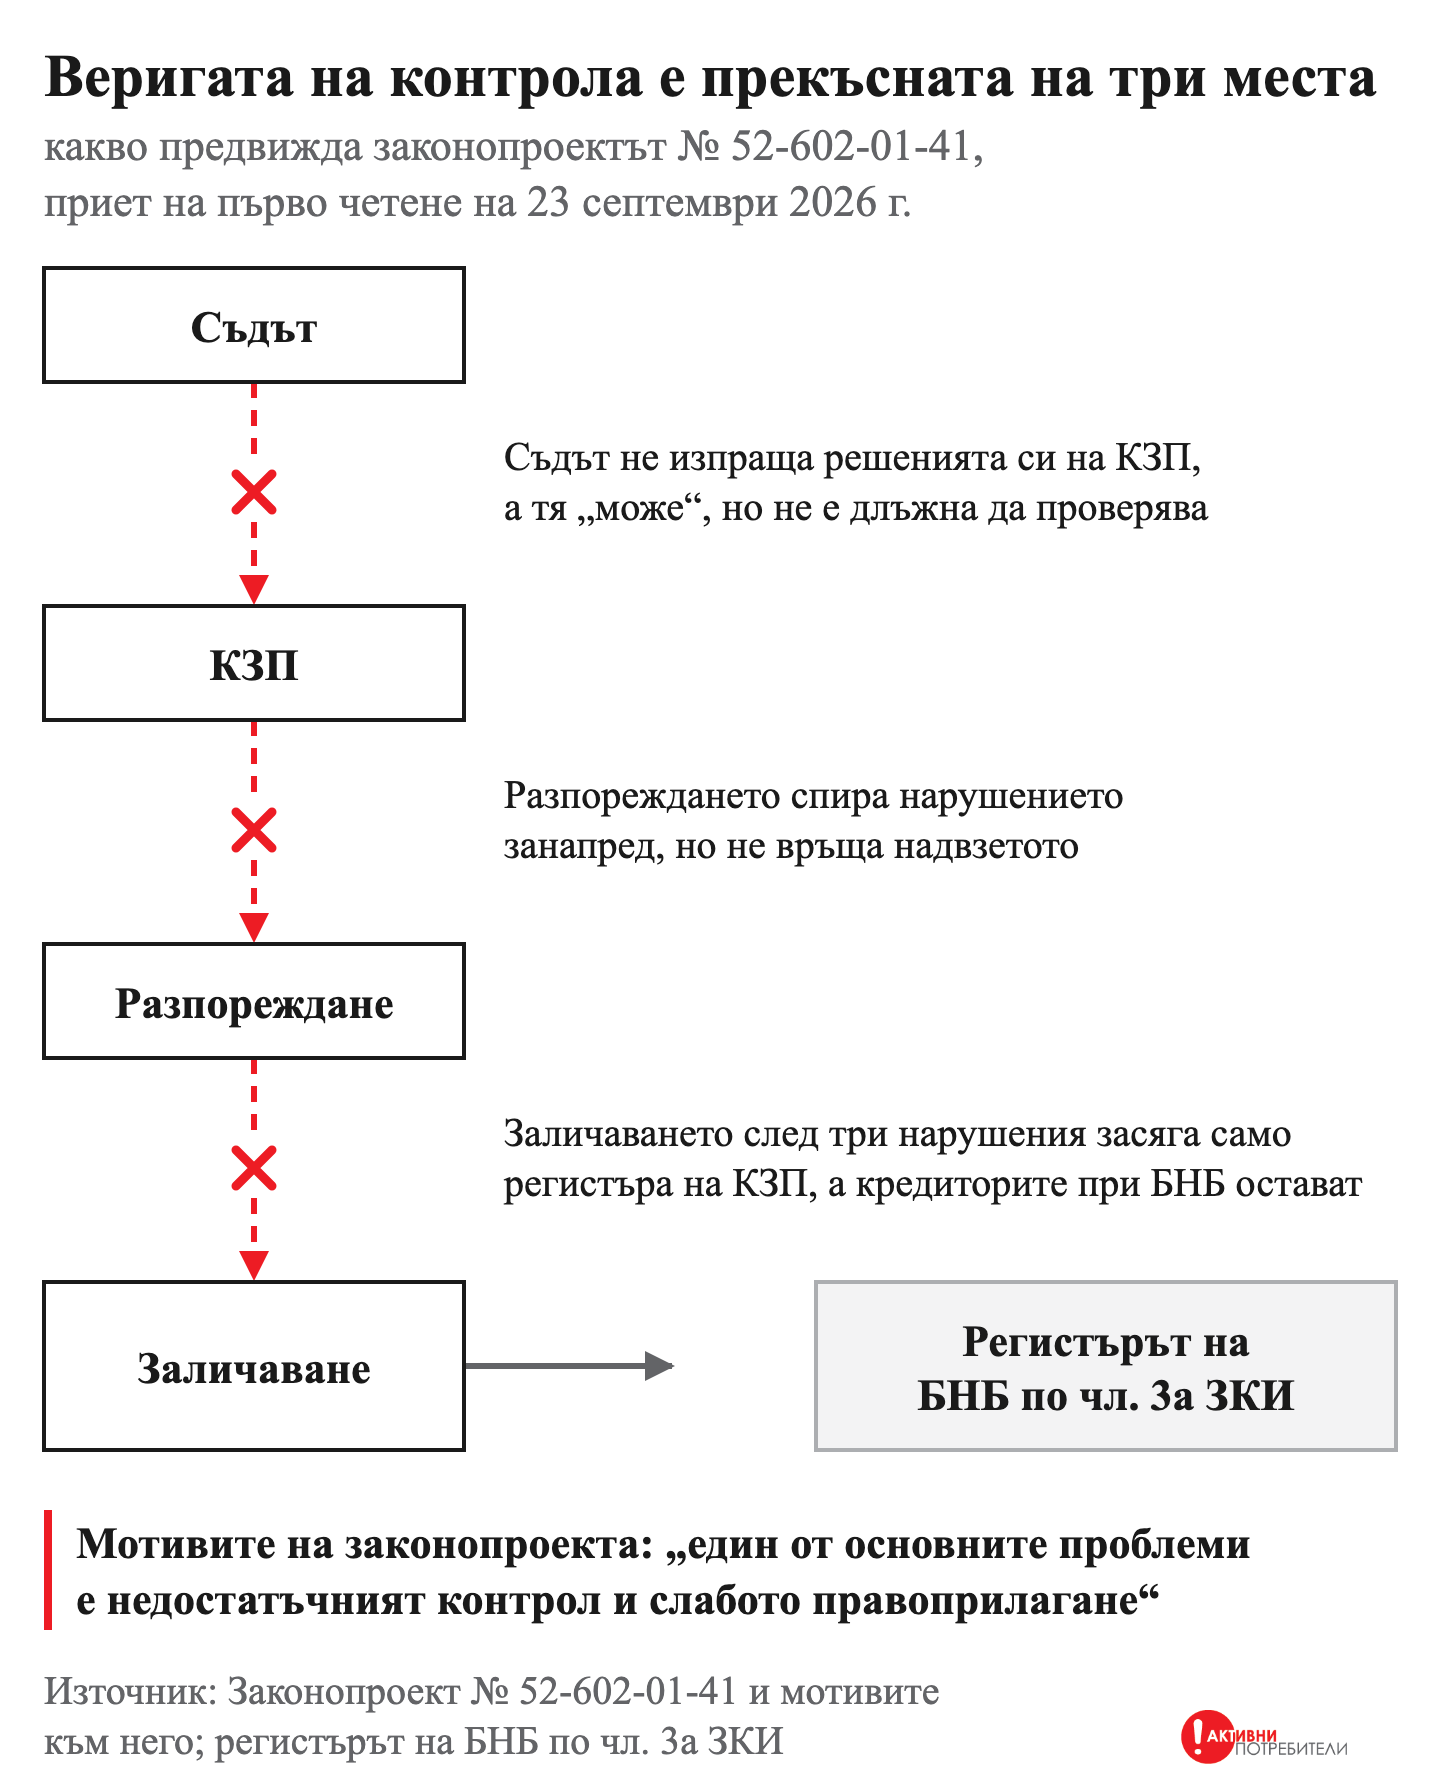
Веригата на контрола е прекъсната на три места. Съдът не изпраща решенията си на КЗП, а тя „може“, но не е длъжна да проверява. Разпореждането спира нарушението занапред, но не връща надвзетото. Заличаването след три нарушения за една година (или три от един и същ вид за три години) засяга само регистъра на КЗП, а кредиторите при БНБ остават. В мотивите на законопроекта е посочено: „един от основните проблеми е недостатъчният контрол и слабото правоприлагане.“
Какво предлагаме?
- Лиценз и надзор от БНБ за небанковите кредитори, отнемане на лиценза при системни нарушения. КЗП проверява договорите и сезира БНБ.
- Съдът уведомява КЗП за решенията, с които обявява клаузи за нищожни.
- Санкция, която отнема облагата от нарушението, а при системни нарушения – процент от оборота.
Директивата на ЕС допуска въвеждането на лиценз или регистрация – изборът зависи от нас. Въпросът не е в правото на ЕС, а в това дали регистрацията е достатъчна, за да се спре практиката. И трите предложения са в съответствие с Директивата (чл. 37, пар. 1; чл. 41, пар. 1; чл. 44, пар. 1).
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); законодателството и регулаторите на 28 европейски държави; законопроект № 52-602-01-41 и мотивите към него; ANPC, AGERPRES и Bancherul.ro по данни на Biroul de Credit (Румъния); регистърът на БНБ по чл. 3а ЗКИ.


Aktivnipotrebiteli.bg:
За Активни потребители:
Абонирайте се за безплатния
бюлетин на Активни потребители.
Коментари ( 0 общо )
anonymous