
- Евро
- Всичко за еврото
- Всичко за еврото (част 2)
- Всичко за еврото (част 3)
- Напред към еврото!
- Цифрово евро VS плащания в брой
- За еврото накратко
- Истината за референдума за еврозоната
- С вашите въпроси за еврото (част 4)
- Митове и факти за еврото в България
- Кой отново плаши с приемането на еврото
- Еврото: Права и защита на потребителите
- Откъде да получа информация?
- Кога и как ще плащаме за стоките и услугите?
- С вашите въпроси за еврото (част 5)
- Цифровото евро – помощник или „дигитално робство“?
- За парите в личния портфейл и в държавата
- Рекордна подкрепа за еврото
- Фантом ли е спекулата?
- Кога да сменим левовете в евро
- Двойното обозначаване на цените- част 1
- Kакво се случва с небанковите финансови услуги?
- Конкуренция в действие - турската платформа за сравнение на цени
- Двойното обозначаване при банки и финансови институции
- Двойното обозначаване на цените- част 2
- Какво трябва да знаем за прехода към новата валута?
- Как да обменяме левове в евро?
- Право на основна банкова сметка
- Печалби или загуби?
- Обмен на левове в банките
- Храни
- Здраве и козметика
- Лекарства
- Вода за уста
- Слънчева защита
- Тютюнопушене
- Козметика
- Здравно осигуряване
- Колективните искове в полза на потребителите.
- Генеричните лекарства: как да спестим пари в аптеката
- Антибиотици и здраве
- Край на неетичното промотиране на лекарства
- Играчка под елхата
- Внимание! Как малките батерии могат да станат опасни за децата
Финанси
- Деца
- Домакинство
- Техника
- Услуги
- Еко
- Други
Статия
Могат ли фирмите за бързи кредити да съществуват законно?
Браншът твърди, че без поръчителство и неустойки ще фалира. В настоящия си модел, да – и отчетите показват защо: скъпа машина, задвижвана от добавките. Но отчетите показват и друго. Трима кредитори за бързи кредити, при които лихвата е основният приход, са на печалба без поръчителство и неустойки, а УниКредит Кънсюмър Файненсинг прави същото в голям мащаб – 85,1 млн. лв. печалба при загуби, съразмерими с тези на банка. Шестте дружества и групи от дружества с модела на добавките биха загубили без тях общо 239,3 млн. лв.
Проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ не разчита на сценарии. В него са сравнени реално отчетени стойности за 2024 г. по отношение на два вида кредитори.
Два модела
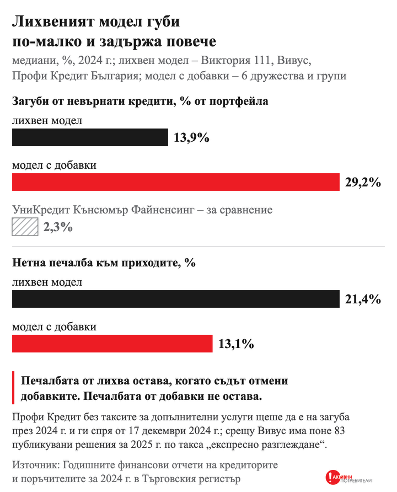
При лихвения модел лихвата е основният приход, а отчетът не показва приходи от поръчителство и неустойки. Такива са Виктория 111, Вивус и Профи Кредит България; УниКредит Кънсюмър Файненсинг, небанковият кредитор от банкова група, е показан отделно, за сравнение. При модела с добавки те са над половината от приходите: Изи Асет Мениджмънт с поръчителя си Файненшъл България, Сити Кеш, Кредисимо с Ай Тръст, Кредирект, Кеш Пойнт България и НетКредит. При Креди Йес, АЙ ТИ ЕФ Груп и ТИЕМ Финанси неустойките са в общ ред с таксите или отчетът не разбива приходите, затова не са в сметката.
Лихвеният модел е на печалба без добавки: тримата имат 9,6 млн. лв. нетна печалба. Загубите им от невърнати кредити са с медиана 13,9% от портфейла срещу 29,2% при шестте с добавки. От всеки лев приход те задържат повече: медианата на нетната печалба към приходите е 21,4% срещу 13,1%. УниКредит Кънсюмър Файненсинг е същият модел в голям мащаб: 85,1 млн. лв. нетна печалба при лихва 89,8% от приходите и загуби 2,3% от портфейла.
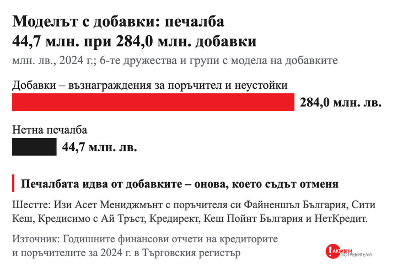
Моделът с добавки не е на печалба без добавките. Шестте имат 44,7 млн. лв. нетна печалба при 284,0 млн. лв. добавки. Без тях всички шест са на загуба, общо минус 239,3 млн. лв.: групата на Изи Асет минус 91,0 млн. лв., Сити Кеш минус 71,0 млн. лв., Кредисимо с Ай Тръст минус 35,5 млн. лв., Кредирект минус 29,1 млн. лв.
Какви са уговорките?
УниКредит Кънсюмър Файненсинг е друг продукт и затова не е в базата – дружеството е от банкова група, кредитира на изплащане и с карти, а парите му струват 1,2% годишно. Показваме го, защото има същата правна форма като бързите кредитори и печели без добавки. Виктория 111 е бърз кредитор без добавки, който е на печалба всяка година. Вивус отчита 96,1% лихва, но срещу него има поне 83 публикувани решения за 2025 г. по такса „експресно разглеждане“. Профи Кредит без таксите за допълнителни услуги щеше да е на загуба през 2024 г. – минус 9,4 млн. лв.; дружеството ги спря от 17 декември 2024 г., а отчетът му за 2025 г. ще покаже дали само лихвата стига.
Защо твърдят, че ще фалират?
Браншът има само един довод. При днешните разходи на фирмите законната цена наистина не покрива малкия кратък кредит. Типичният кредитор харчи за издръжка 46% от портфейла си за година, на всеки лев приход от лихви – 1,14 лв. за персонал, реклама, посредници и офиси, а един кредит му струва стотици левове, преди да е покрил и един невърнат – около 619 лв. при Профи Кредит и около 353 лв. при Изи Асет Мениджмънт. Кредит от 1 000 лв. за година при такива разходи е на загуба при всяка законна цена, дори ако всички платят. Затова „ще фалираме“ може и да е вярно в настоящата ситуация.
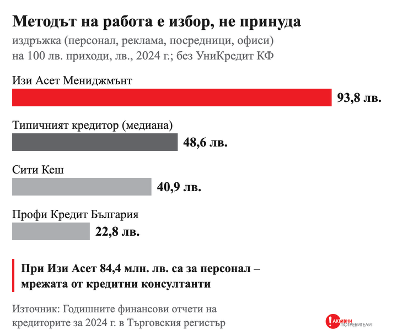
Този метод на работа обаче е избор, а не принуда. От 100 лв. приходи типичният кредитор харчи 48,6 лв. за издръжка, а най-пестеливата четвърт – под 37,6 лв. При Изи Асет Мениджмънт издръжката е 93,8% от приходите, от които 84,4 млн. лв. са за персонал – мрежата от кредитни консултанти, които носят кредита до дома на клиента. При Сити Кеш тя е 40,9%, при Профи Кредит – 22,8%. При УниКредит Кънсюмър Файненсинг разходите за персонал са под 0,5% от портфейла годишно. Онлайн кредиторът Вивус харчи 0,59 лв. издръжка на лев лихва.
Браншът губи при законна цена не защото цената е ниска, а защото методът му на работа е създаден с целта да продава малки кредити на много хора, без да ги проверява, и да си връща загубите чрез добавките, които после съдът отменя. Законният бизнес изисква друг метод на работа: по-евтино привличане на клиентела, по-големи кредити на вноски, придружени от реална проверка. Свиването, за което говори браншът, е смяна на модела, не срив на пазара.
Доходността не отличава двата модела – загубите ги отличават
Взети заедно, небанковите кредитори печелят колкото банките: 18,2% срещу 16,0% за 2024 г. Висока доходност има и в двата модела – Вивус 46,9%, УниКредит Кънсюмър Файненсинг 31,9%, но и Кредирект 120,3%. Двата модела се различават по загубите и по това откъде идва печалбата. Печалбата от лихва остава, когато съдът отмени добавките. Печалбата от добавки не остава.
По-бавен растеж не значи загуба
Растежът се плаща от собствената печалба: при 24 кредитора с пълни данни задържаната печалба за 2022–2024 г. покрива целия ръст на кредитите им. Заемните пари са евтини – медианата на разходите за лихви е 4,9% годишно. Без добавките печалбата пада и растежът се забавя. Но за 2021–2024 г. приходите на Виктория 111 растат със 78,0%, на Профи Кредит с 55,1%, на Вивус с 11,2%, а те са на печалба във всяка година с отчет. Моделът с добавки расте по-бързо – АЙ ТИ ЕФ Груп 4,2 пъти, Креди Йес 2,2 пъти – но с 88,9% годишни загуби от кредити при Кредирект и 63,4% при Кеш Пойнт. По-бавният растеж значи по-малко рискови кредити.
Директивата на ЕС относно потребителските кредити изисква точно това. Кредиторът отпуска кредит „само когато резултатът от оценката на кредитоспособността показва, че задълженията … е вероятно да бъдат изпълнени“. Ако спазването на това правило свие пазара, свиването идва от кредитите, които според Директивата не следва да се отпускат.
Кой остава без кредит?
Без бърз кредит ще остане част от хората, които днес го получават, но не могат да го върнат. На тях кредитът не помага – той ги вкарва в спиралата от замяна на стар дълг с нов. Нужни са отсрочка преди принудителното изпълнение, безплатно дългово консултиране и, за ограничен кръг хора, социален заем по закон. И трите са част от предложенията на „Активни потребители“ по законопроекта за потребителския кредит от 2026 г.
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети на кредиторите и поръчителите за 2021–2024 г. в Търговския регистър; БНБ; Директива (ЕС) 2023/2225, чл. 18, пар. 6.


Aktivnipotrebiteli.bg:
За Активни потребители:
Абонирайте се за безплатния
бюлетин на Активни потребители.
Коментари ( 0 общо )
anonymous