
- Евро
- Всичко за еврото
- Всичко за еврото (част 2)
- Всичко за еврото (част 3)
- Напред към еврото!
- Цифрово евро VS плащания в брой
- За еврото накратко
- Истината за референдума за еврозоната
- С вашите въпроси за еврото (част 4)
- Митове и факти за еврото в България
- Кой отново плаши с приемането на еврото
- Еврото: Права и защита на потребителите
- Откъде да получа информация?
- Кога и как ще плащаме за стоките и услугите?
- С вашите въпроси за еврото (част 5)
- Цифровото евро – помощник или „дигитално робство“?
- За парите в личния портфейл и в държавата
- Рекордна подкрепа за еврото
- Фантом ли е спекулата?
- Кога да сменим левовете в евро
- Двойното обозначаване на цените- част 1
- Kакво се случва с небанковите финансови услуги?
- Конкуренция в действие - турската платформа за сравнение на цени
- Двойното обозначаване при банки и финансови институции
- Двойното обозначаване на цените- част 2
- Какво трябва да знаем за прехода към новата валута?
- Как да обменяме левове в евро?
- Право на основна банкова сметка
- Печалби или загуби?
- Обмен на левове в банките
- Храни
- Здраве и козметика
- Лекарства
- Вода за уста
- Слънчева защита
- Тютюнопушене
- Козметика
- Здравно осигуряване
- Колективните искове в полза на потребителите.
- Генеричните лекарства: как да спестим пари в аптеката
- Антибиотици и здраве
- Край на неетичното промотиране на лекарства
- Играчка под елхата
- Внимание! Как малките батерии могат да станат опасни за децата
Финанси
- Деца
- Домакинство
- Техника
- Услуги
- Еко
- Други
Статия
Защо бързите кредити са толкова скъпи
Фирмите за бързи кредити обезценяват кредитите си десетки пъти повече от банките – 32,0% от нетните си кредити за година срещу около 0,6%. Този риск не го носят те, а редовните платци: при кредиторите, които събират добавки, те са 2,5 пъти повече от обезценките им. А когато дългът стане несъбираем, той се продава – често на колектор от същата група, който го търси в пълен размер.
Браншът обяснява високата цена с високия риск. Проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ показва по отчетите в Търговския регистър, че рискът е висок, защото кредиторът сам го избира – и че цената му се плаща от чужд джоб.
Рискът с числа
Небанковите кредитори са обезценили през 2024 г. 200,6 млн. лв. при 574,8 млн. лв. нетни кредити – 34,9% за година; само по кредитите на клиенти – 32,0%, а спрямо кредитите преди обезценките – 17,8%. Типичният кредитор обезценява 26,8% от нетните си кредити. Банковата система през 2025 г. е обезценила около 0,6% от кредитния си портфейл. Небанковият кредитор от банкова група, УниКредит Кънсюмър Файненсинг, обезценява 2,1% – почти като банка. Разликата не е в закона, а в това на кого се дава кредит.
Кредиторите с добавки обезценяват повече: медианата е 36,0% от портфейла при седемте кредитора и групи, които събират възнаграждения за поръчител и неустойки, и 18,9% при 25-те без отчетени добавки. При Кредирект годишната обезценка е 88,9% от портфейла, при Кеш Пойнт България – 63,4%, при Вива Кредит – 52,3%.
Кой плаща риска?
Добавките при седемте кредитора и групи са поне 292,2 млн. лв. за 2024 г., или 70,9% от приходите им. Обезценките им на кредити са 116,6 млн. лв. Добавките са 2,5 пъти повече от обезценките. Те са и 5,6 пъти повече от нетната им печалба (52,0 млн. лв.).
Механизмът е прост. Възнаграждението за поръчител и неустойката се събират от хората, които плащат вноските си. Загубата идва от хората, които не ги плащат. Щом добавките са повече от загубите, цената на невърнатите кредити я поема редовният платец. Кредиторът няма причина да проверява дали човекът може да върне кредита: рискът вече е платен от другите. Затова „високата цена заради високия риск“ не е обяснение, а описание на модела – рискът е висок, защото проверка няма, а цената е висока, защото рискът се прехвърля.
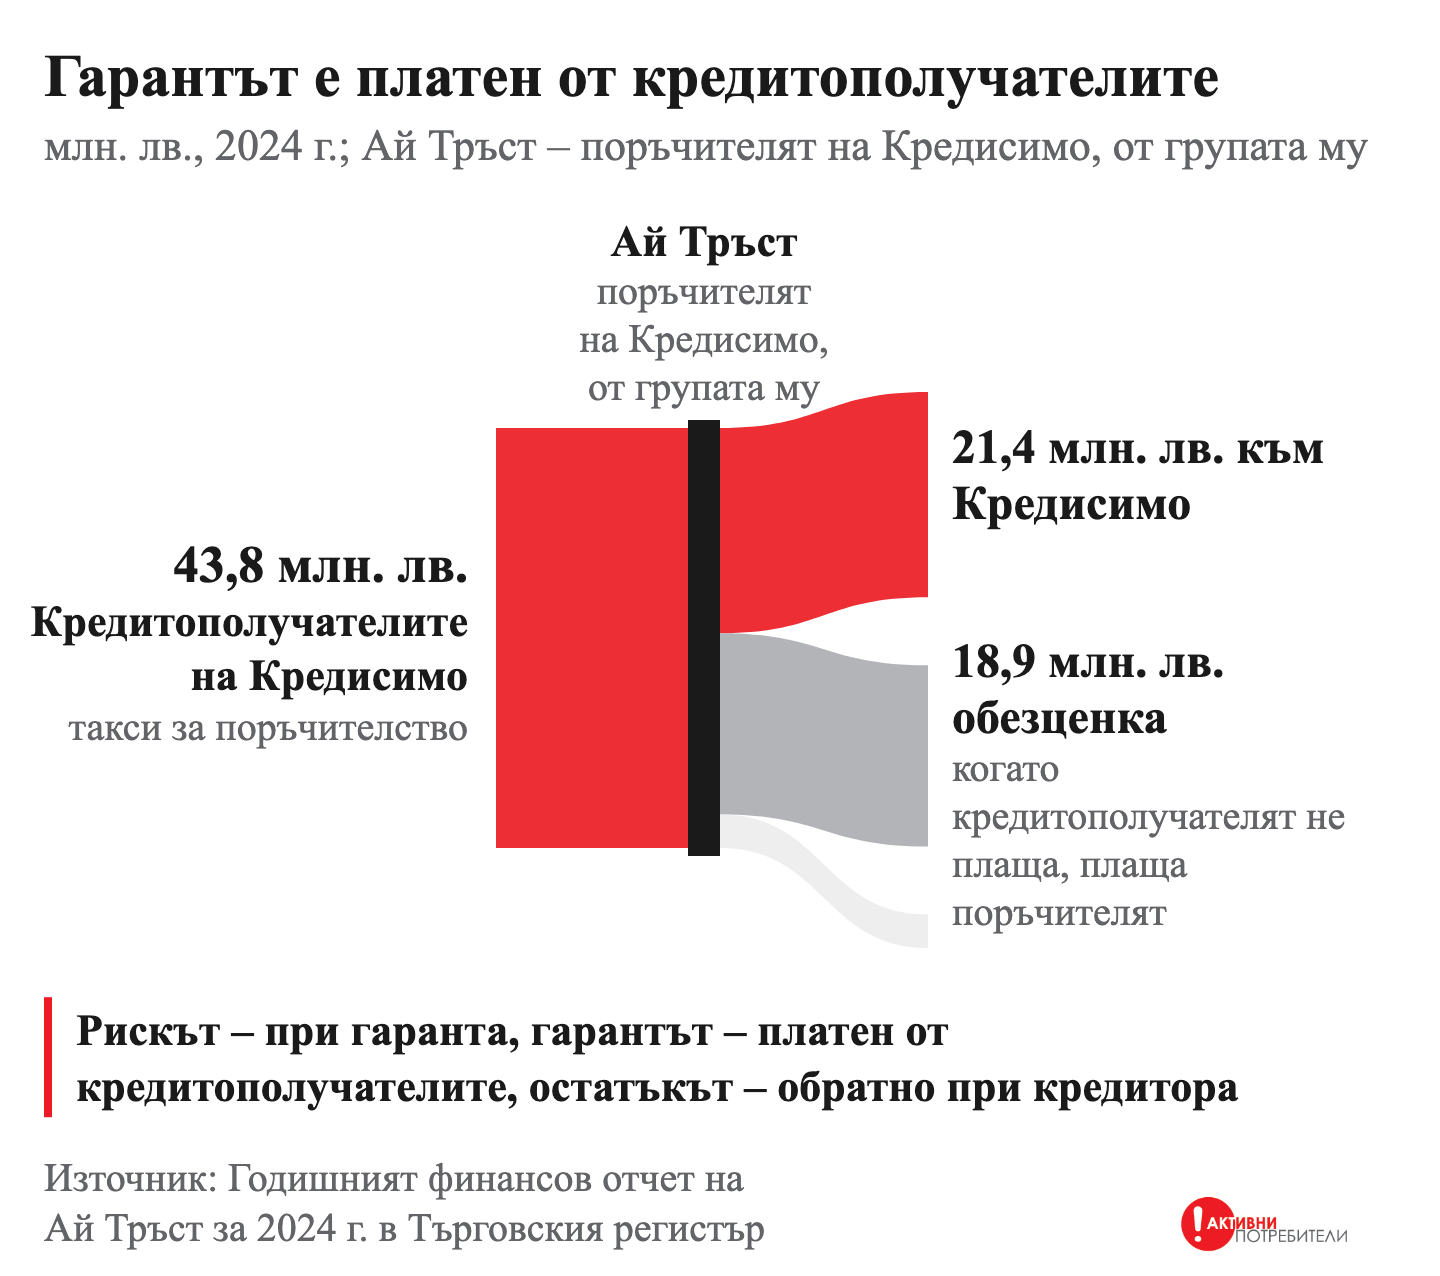
При групите това личи направо от отчетите. Ай Тръст, поръчителят на Кредисимо, взема от кредитополучателите 43,8 млн. лв. такси за поръчителство за 2024 г.; срещу тях отчита 18,9 млн. лв. обезценка и плаща 21,4 млн. лв. на Кредисимо. Рискът е прехвърлен към гаранта, гарантът е платен от кредитополучателите, а остатъкът се връща при кредитора.
Сити Кеш: 89,9% обезценени кредити и пак печалба
Сити Кеш показва модела в най-чист вид. В края на 2024 г. натрупаната му обезценка е 124,2 млн. лв. – 89,9% от брутните вземания по кредити (138,1 млн. лв.). От продажба на вземания дружеството отчита разходи от 17,0 млн. лв. за 2022 г., 12,7 млн. лв. за 2023 г., 6,8 млн. лв. за 2024 г. и 26,3 млн. лв. за 2025 г. Въпреки това е на печалба – 7,9 млн. лв. за 2024 г., защото 80,8% от приходите му са неустойки. Неустойките му са 78,9 млн. лв. при 7,9 млн. лв. печалба.
Загубата се продава на „техни хора“
Когато кредитът стане несъбираем, кредиторът го обезценява и често го продава. Купувачът често е от същата група. Сред най-големите небанкови дружества в проучването има 12 колектора и 8 от тях са свързани с кредитори. „Агенция за контрол на просрочени задължения“ АД е колекторът на групата на Изи Асет Мениджмънт, Вива Кредит и Аксес Файнанс – „Мениджмънт Файненшъл Груп“ притежава 85% от него. Кредиторите от групата му продават вземания (Аксес Файнанс отчита 1,44 млн. лв. приход от продажби на колектора за 2023 г.) и го финансират: в края на 2024 г. Изи Асет има вземане по заем от колектора за 12,2 млн. лв. при собствен капитал на колектора 5,0 млн. лв. Приходите на колектора растат от 5,9 млн. лв. през 2021 г. на 14,4 млн. лв. през 2024 г.
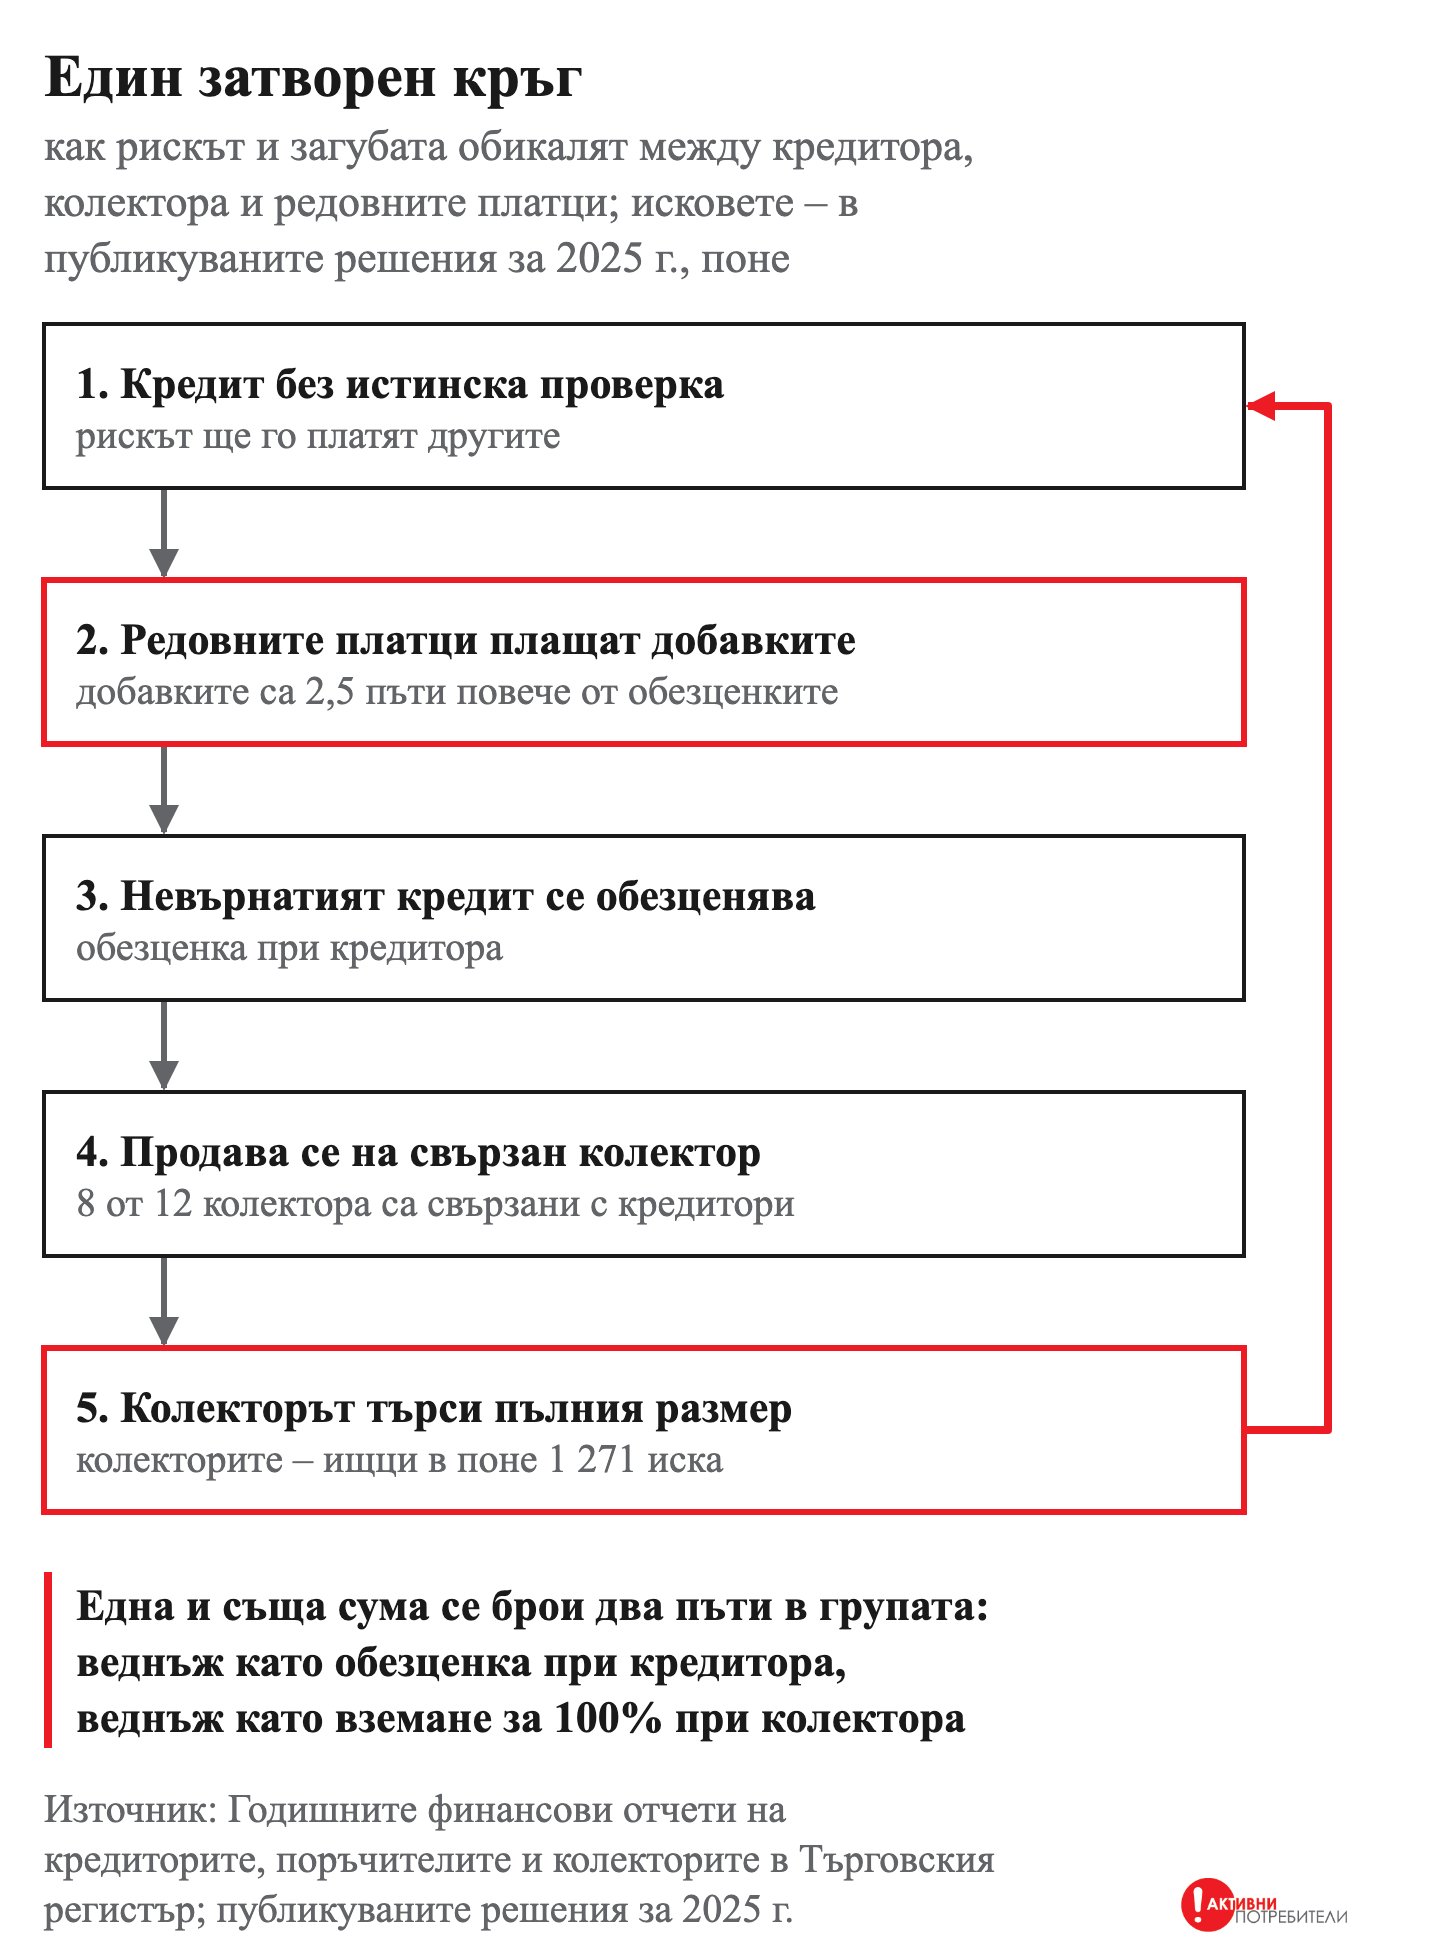
След продажбата обезценката остава отчетена при кредитора, а вземането се търси в пълен размер от колектора. Една и съща сума се брои два пъти в групата: веднъж като обезценка при кредитора, веднъж като вземане за 100% при колектора.
За колко се продава дългът, отчетите почти не казват. Изключението е ЮтеКредит България: 1,83 млн. лв. приход от вземания на стойност 10,75 млн. лв., или 17%. В 16-те случая на цесия по документите, с които разполага асоциацията, цена няма в нито един. А колекторът търси цялото вземане. В публикуваните решения за 2025 г. колекторите са ищци в поне 1 271 иска срещу потребители; при исковете на кредитори и колектори съдът отхвърля поне част от претенцията в 62,9% от делата.
Групата на Изи Асет сама е описала как се движи дългът вътре в нея. В консолидирания отчет на „Мениджмънт Файненшъл Груп“ АД за 2023 г. пише, че през 2020–2022 г. Изи Асет Мениджмънт е отправяло към собствения си гарант Файненшъл България „неоснователни искания за заплащане на парични суми, дължими от заематели на микрокредити“ и след плащането „е цедирало заемите“ на гаранта.
Един затворен кръг
Кредитът се дава без истинска проверка, защото рискът ще го платят другите кредитополучатели. Вземането се обезценява при кредитора и се продава на свързан колектор, който го търси в пълен размер от длъжника. А цената на всичко това е в договора на всеки, който плаща редовно – под формата на такса за поръчител, неустойка или „допълнителна услуга“.
Изходът не е по-висока цена, а по-малко риск: кредит само след истинска оценка на кредитоспособността и нищожност на кредита без нея; цената на цесията, посочена пред съда; и надзор, който вижда групата от дружества като едно цяло. Това са предложенията на „Активни потребители“ по законопроекта.
|
Какво да направите?
|
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети на кредиторите и поръчителите за 2021–2024 г. в Търговския регистър; БНБ; Директива (ЕС) 2023/2225, чл. 18, пар. 6.


Aktivnipotrebiteli.bg:
За Активни потребители:
Абонирайте се за безплатния
бюлетин на Активни потребители.
Коментари ( 0 общо )
anonymous