

- Евро
- Всичко за еврото
- Всичко за еврото (част 2)
- Всичко за еврото (част 3)
- Напред към еврото!
- Цифрово евро VS плащания в брой
- За еврото накратко
- Истината за референдума за еврозоната
- С вашите въпроси за еврото (част 4)
- Митове и факти за еврото в България
- Кой отново плаши с приемането на еврото
- Еврото: Права и защита на потребителите
- Откъде да получа информация?
- Кога и как ще плащаме за стоките и услугите?
- С вашите въпроси за еврото (част 5)
- Цифровото евро – помощник или „дигитално робство“?
- За парите в личния портфейл и в държавата
- Рекордна подкрепа за еврото
- Фантом ли е спекулата?
- Кога да сменим левовете в евро
- Двойното обозначаване на цените- част 1
- Kакво се случва с небанковите финансови услуги?
- Конкуренция в действие - турската платформа за сравнение на цени
- Двойното обозначаване при банки и финансови институции
- Двойното обозначаване на цените- част 2
- Какво трябва да знаем за прехода към новата валута?
- Как да обменяме левове в евро?
- Право на основна банкова сметка
- Печалби или загуби?
- Обмен на левове в банките
- Храни
- Здраве и козметика
- Лекарства
- Вода за уста
- Слънчева защита
- Тютюнопушене
- Козметика
- Здравно осигуряване
- Колективните искове в полза на потребителите.
- Генеричните лекарства: как да спестим пари в аптеката
- Антибиотици и здраве
- Край на неетичното промотиране на лекарства
- Играчка под елхата
- Внимание! Как малките батерии могат да станат опасни за децата
Финанси
- Деца
- Домакинство
- Техника
- Услуги
- Еко
- Други

Статия
Кой печели от бързите кредити
Асоциация „Активни потребители“ се запозна с годишните финансови отчети на 50-те най-големи небанкови финансови дружества за 2021–2025 г. Резултатът е: 31 фирми за бързи кредити и кредити на вноски заемат практически целия пазар. През 2024 г. те са имали 705,9 млн. лв. приходи, а за пет години – 415,5 млн. лв. чиста печалба. Откроява се УниКредит Кънсюмър Файненсинг – небанков кредитор от банкова група, чиято печалба е по-голяма от тази на всичките 31 дружества, взети заедно.
Проучването „Бързите кредити и свръхзадлъжнялостта“ е първото проучване, което дава списък с най-големите кредитори въз основа на собствените им отчети в Търговския регистър. Числата по-долу се отнасят за 31 потребителски кредитора сред 50-те най-големи. Първенецът сред небанковите кредитори, УниКредит Кънсюмър Файненсинг, е част от банкова група, но дава главно кредити на изплащане и по карти. Той е по-голям от всяко от останалите дружества в списъка, затова го показваме отделно, за сравнение.
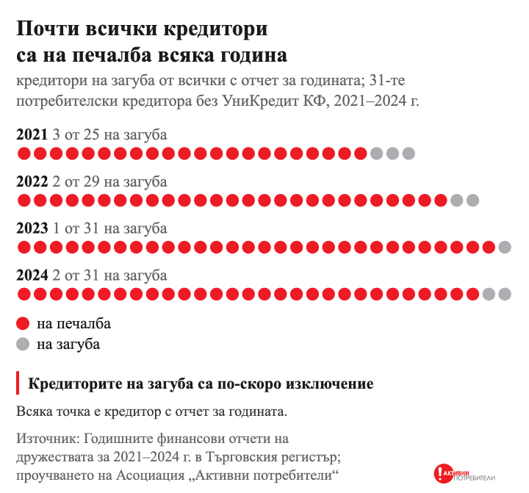
Почти всички кредитори са на печалба всяка година
През 2024 г. 31-те кредитора отчитат общо 705,9 млн. лв. приходи и 99,3 млн. лв. нетна печалба. За кредити, които няма да бъдат върнати, са отписали 197,9 млн. лв. УниКредит Кънсюмър Файненсинг сам има 222,9 млн. лв. приходи и 85,1 млн. лв. печалба.
Кредиторите на загуба са по-скоро изключение, като наброяват едва 3 от 25 през 2021 г., 2 от 29 през 2022 г., 1 от 31 през 2023 г. и 2 от 31 през 2024 г. Типичният кредитор задържа като чиста печалба 15,2% от приходите си.
За петте години 2021–2025 всичките 31 кредитора са отчели 2 835,8 млн. лв. приходи и 415,5 млн. лв. нетна печалба. УниКредит Кънсюмър Файненсинг за същите години е отчел 969,2 млн. лв. приходи и 434,7 млн. лв. печалба. Отчетите за 2025 г. са подадени от 29 от 31-те кредитора (без Кредисимо и Микро Кредит), затова тази година не се брои за тенденция.
Пазарът расте с 19,2% годишно
При едни и същи 25 кредитора приходите растат с 69,3% от 2021 г. до 2024 г., или с 19,2% годишно. Най-бързо растат Кредирект – от 9,6 на 41,0 млн. лв. само за една година (от 2023 до 2024 г.), АЙ ТИ ЕФ Груп – от 5,9 на 24,8 млн. лв., и Кредисимо – от 12,7 на 39,6 млн. лв. (за 2021–2024 г.). Най-големият кредитор за бързи кредити, Изи Асет Мениджмънт, расте от 82,3 млн. лв. на 117,6 млн. лв. Пазарът е и концентриран. Първите 5 кредитора, сред които Изи Асет Мениджмънт, Сити Кеш, Аксес Файнанс, Кредирект и Кредисимо, държат 51,3% от приходите в бранша за 2024 г., първите 10 дружества държат 74,1% от приходите, а две дружества от първите пет са част от едно семейство – Кредирект е дъщерно дружество на Сити Кеш.
Колкото банките, че и повече
Взети заедно, 31-те кредитора печелят над собствения си капитал с 18,2% за 2024 г., докато банките са с 16,0% (по данни на БНБ). Тоест секторът като цяло не печели „в пъти“ повече от банките. УниКредит Кънсюмър Файненсинг е на 31,9%. Осредняването обаче прикрива три неща. Типичният кредитор печели повече: медианата на доходността на капитала е 23,6% за 2024 г. Разсейването е огромно: Кредирект е на 120,3%, поръчителят Ай Тръст – на 117,0%, Вива Кредит – на 50,1%. И тази доходност е постигната при загуби от кредити, каквито банките не познават (вижте статията „Банката губи 60 стотинки от 100 лв., бързият кредитор – 34 лв.“).
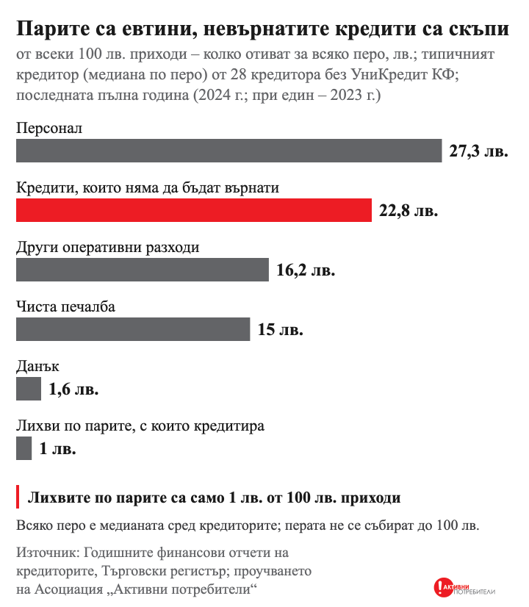
Парите са евтини, невърнатите кредити са скъпи
От всеки 100 лв. приходи типичният кредитор отделя 22,8 лв. за кредити, които няма да бъдат върнати, 27,3 лв. за персонал, 16,2 лв. за други оперативни разходи, 1,6 лв. за данък и само 1 лв. за лихви по парите, с които кредитира. За чиста печалба остават 15 лв. Двете най-големи пера са персоналът и невърнатите кредити, а не цената на парите. За една година кредиторът събира приходи, колкото е целият му портфейл: медианата на приходите към кредитите е 112,7%. Растежът се плаща от печалбата: при 24-те кредитора с пълни данни задържаната печалба за 2022–2024 г. покрива целия ръст на кредитите им.
Къде отиват дивидентите?
Дивидентите на 31-те са малки на фона на печалбата: поне 98,1 млн. лв. за петте години при 415,5 млн. лв. печалба. За сравнение, УниКредит Кънсюмър Файненсинг е разпределил само за 2024 г. 192,3 млн. лв. при 85,1 млн. лв. печалба за годината. Почти цялата си печалба или повече изплащат Вива Кредит (19,6 млн. лв. при 17,8 млн. лв. печалба за 2021–2024 г.), Ай Тръст (16,0 при 12,7 млн. лв.) и Вивус (12,4 при 13,5 млн. лв.).
При Изи Асет Мениджмънт отчетената печалба е до голяма степен дивидент от дъщерните дружества, за 2024 г. – 13,4 млн. лв. от Румъния и Северна Македония при 11,6 млн. лв. нетна печалба. Без тях резултатът на българския кредитор за 2024 г. е минус 1,8 млн. лв. Печалбата на кредитора обаче не е в тези дейности, а при поръчителя – прочетете повече за това в следващата статия.
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети на дружествата за 2021–2025 г. в Търговския регистър; БНБ, „Банките в България“.


Aktivnipotrebiteli.bg:
За Активни потребители:
Абонирайте се за безплатния
бюлетин на Активни потребители.
Коментари ( 0 общо )
anonymous