

- Евро
- Всичко за еврото
- Всичко за еврото (част 2)
- Всичко за еврото (част 3)
- Напред към еврото!
- Цифрово евро VS плащания в брой
- За еврото накратко
- Истината за референдума за еврозоната
- С вашите въпроси за еврото (част 4)
- Митове и факти за еврото в България
- Кой отново плаши с приемането на еврото
- Еврото: Права и защита на потребителите
- Откъде да получа информация?
- Кога и как ще плащаме за стоките и услугите?
- С вашите въпроси за еврото (част 5)
- Цифровото евро – помощник или „дигитално робство“?
- За парите в личния портфейл и в държавата
- Рекордна подкрепа за еврото
- Фантом ли е спекулата?
- Кога да сменим левовете в евро
- Двойното обозначаване на цените- част 1
- Kакво се случва с небанковите финансови услуги?
- Конкуренция в действие - турската платформа за сравнение на цени
- Двойното обозначаване при банки и финансови институции
- Двойното обозначаване на цените- част 2
- Какво трябва да знаем за прехода към новата валута?
- Как да обменяме левове в евро?
- Право на основна банкова сметка
- Печалби или загуби?
- Обмен на левове в банките
- Храни
- Здраве и козметика
- Лекарства
- Вода за уста
- Слънчева защита
- Тютюнопушене
- Козметика
- Здравно осигуряване
- Колективните искове в полза на потребителите.
- Генеричните лекарства: как да спестим пари в аптеката
- Антибиотици и здраве
- Край на неетичното промотиране на лекарства
- Играчка под елхата
- Внимание! Как малките батерии могат да станат опасни за децата
Финанси
- Деца
- Домакинство
- Техника
- Услуги
- Еко
- Други

Статия
Отчетите мълчат, нарушението струва едва 2,8%
Само 11 от 234 кредитора, поръчители и колектори са посочили в годишния си отчет разходите за делата срещу тях. Сити Кеш пише, че „няма предявени … правни искове“, а срещу него за 2025 г. има 727 иска на потребители. Присъденото по делата и глобите на КЗП за година са около 2,8% от добавките, които потребителите плащат.
Защо практиката продължава, след като съдът я отменя всеки месец? Проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ отговаря на този въпрос: нарушението се изплаща, а никой – нито съдът, нито КЗП, нито годишните отчети – не показва на регулатора и на пазара колко дела има срещу даден кредитор и колко му струват.
Какво пишат отчетите за делата?
Сравнихме последните годишни финансови отчети на 234 финансови институции и колекторски фирми с публикуваните съдебни решения по потребителски дела срещу тях за 2025 г. Само 11 от дружествата изрично оповестяват финансови показатели, свързани с тези производства – заделени провизии, цена на исковете, платени или отписани суми. Седем от тях посочват, че са страна по съдебни спорове, но са преценили, че няма основания за заделяне на провизии (въпреки че срещу тях има заведени 1 077 дела). Други 28 декларират, че срещу тях няма заведени или висящи съществени дела (при реални 1 474 дела). Пълните отчети на 84 от дружествата не съдържат никаква информация за съдебни производства (при наличие на 882 дела). При останалите 104 образувания отчетите са съкратени и не позволяват да се направи анализ.
Почти половината искове – 3 433 от 7 025 – са срещу фирми, които имат пълен отчет и не посочват в него никаква информация за исковете срещу тях.
Поименно
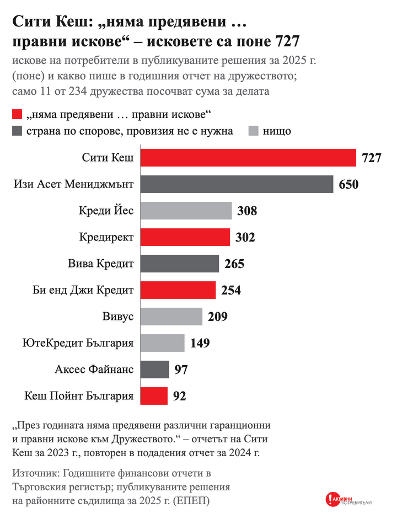
Сити Кеш пише в отчета си за 2023 г. и го повтаря в подадения отчет за 2024 г.: „През годината няма предявени различни гаранционни и правни искове към Дружеството.“ В публикуваните решения за 2025 г. срещу Сити Кеш има 727 иска на потребители и 649 842 лв. присъдени в полза на потребителите. Същото изречение стои в отчетите на Кредирект (при открити 302 иска), Би енд Джи Кредит (254) и Кеш Пойнт България (92). Изи Асет Мениджмънт (650 иска), Вива Кредит (265) и Аксес Файнанс (97) пишат, че са страна по съдебни спорове, но провизия не е нужна. Креди Йес (308), Вивус (209) и ЮтеКредит България (149) не са отбелязали нищо.
Ако някой е написал сума, тя е малка. Кредисимо има провизия за дела 240 хил. лв., а срещу него за 2025 г. са присъдени 0,72 млн. лв. Поръчителят му Ай Тръст – 212 хил. лв. провизия срещу 0,64 млн. лв. присъдени. Изключението е Профи Кредит България. По отчета му за 2024 г. исковете на потребители са му стрували поне 7,4 млн. лв. за година – около 59% от приходите му от допълнителни услуги. В същия отчет дружеството съобщава, че от 17.12.2024 г. е спряло да предлага тези услуги.
Колко струва нарушението?
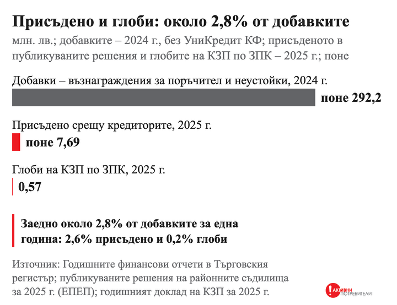
През 2024 г. кредиторите, като изключим УниКредит Кънсюмър Файненсинг, са получили поне 292,2 млн. лв. добавки – възнаграждения за поръчител и неустойки. През 2025 г. съдилищата са присъдили срещу кредиторите поне 7,69 млн. лв., а КЗП е събрала 0,57 млн. лв. глоби по Закона за потребителския кредит. Заедно това са около 2,8% от добавките за една година: 2,6% присъдено и 0,2% глоби.
За петте години 2021–2025 г. КЗП е събрала 1,26 млн. лв. глоби по този закон – 0,29% от нетната печалба на кредиторите с поръчителите им за същите години. Проверките ѝ падат от 432 през 2023 г. на 203 през 2025 г. През 2024 г. тя е открила 1 484 неравноправни клаузи в 406 договора, но законът не предвижда регистър, в който да ги обяви. Колективният иск е бавен: от 29-те, заведени през 2025 г. срещу небанкови кредитори, 21 все още са висящи в края на годината.
И отчетите стигат до обществото година по-късно
Срокът за обявяване на годишния отчет за 2024 г. в Търговския регистър беше 30 юни 2025 г. От 239 заявления за обявяване на годишен отчет, подадени през 2025 г. от 231 небанкови финансови дружества, при 93 дружества (39%) заявленията година по-късно още са със статус „Обработва се“. При обявените от подаването до обявяването минават 155 дни (медиана). Отчетът на Сити Кеш за 2024 г. е подаден на 25 септември 2025 г. и към края на септември 2026 г. все още не е обявен.
Какво предлагаме?
- Съдът да изпраща на КЗП влезлите в сила решения, с които обявява клаузи за нищожни; три решения срещу един кредитор за година да водят до задължителна проверка.
- Кредиторите, поръчителите и колекторите да отчитат ежегодно пред надзорния орган броя на исковете срещу тях, присъдените суми и провизиите, а органът да ги публикува по кредитор.
- Санкция, която отнема облагата от нарушението, а при системни нарушения – процент от оборота.
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети в Търговския регистър; публикуваните решения на районните съдилища за 2025 г. (ЕПЕП); годишните доклади на КЗП за 2021–2025 г.


Aktivnipotrebiteli.bg:
За Активни потребители:
Абонирайте се за безплатния
бюлетин на Активни потребители.
Коментари ( 0 общо )
anonymous