

- Евро
- Всичко за еврото
- Всичко за еврото (част 2)
- Всичко за еврото (част 3)
- Напред към еврото!
- Цифрово евро VS плащания в брой
- За еврото накратко
- Истината за референдума за еврозоната
- С вашите въпроси за еврото (част 4)
- Митове и факти за еврото в България
- Кой отново плаши с приемането на еврото
- Еврото: Права и защита на потребителите
- Откъде да получа информация?
- Кога и как ще плащаме за стоките и услугите?
- С вашите въпроси за еврото (част 5)
- Цифровото евро – помощник или „дигитално робство“?
- За парите в личния портфейл и в държавата
- Рекордна подкрепа за еврото
- Фантом ли е спекулата?
- Кога да сменим левовете в евро
- Двойното обозначаване на цените- част 1
- Kакво се случва с небанковите финансови услуги?
- Конкуренция в действие - турската платформа за сравнение на цени
- Двойното обозначаване при банки и финансови институции
- Двойното обозначаване на цените- част 2
- Какво трябва да знаем за прехода към новата валута?
- Как да обменяме левове в евро?
- Право на основна банкова сметка
- Печалби или загуби?
- Обмен на левове в банките
- Храни
- Здраве и козметика
- Лекарства
- Вода за уста
- Слънчева защита
- Тютюнопушене
- Козметика
- Здравно осигуряване
- Колективните искове в полза на потребителите.
- Генеричните лекарства: как да спестим пари в аптеката
- Антибиотици и здраве
- Край на неетичното промотиране на лекарства
- Играчка под елхата
- Внимание! Как малките батерии могат да станат опасни за децата
Финанси
- Деца
- Домакинство
- Техника
- Услуги
- Еко
- Други

Статия
Заповед за изпълнение
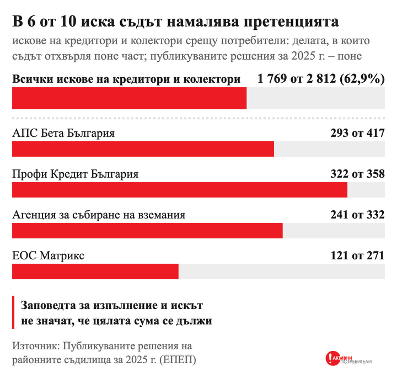
Според публикуваните съдебни актове за 2025 г. кредиторите и колекторските фирми са завели поне 2 812 дела срещу потребители. В 1 769 от тях (62,9%) съдът отхвърля изцяло или частично предявените претенции. Това показва, че издаването на заповед за изпълнение или предявяването на иск не означава автоматично, че претендираната сума е изцяло дължима. Изключително важно е обаче потребителите да реагират навреме – пропускането на законовия срок за възражение (който при заповедно производство е едномесечен) води до загуба на правата им: заповедта влиза в сила, без съдът да е разгледал спора по същество.
Правата на потребителя по бърз кредит са силни. Проблемът е, че защитата изисква да действате бързо, сами и с пари в аванс. Ето какво показва проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ и какво трябва да знаете.
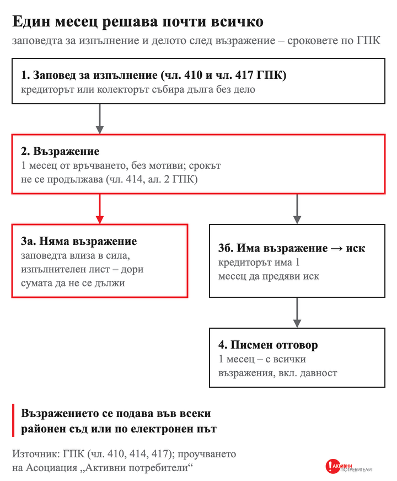
Заповедта за изпълнение: един месец
Кредиторът или колекторът може да събере дълга без дело, със заповед за изпълнение (чл. 410 и чл. 417 ГПК). Длъжникът възразява без мотиви в едномесечен срок от връчването, който не може да бъде продължаван (чл. 414, ал. 2 ГПК). Старият двуседмичен срок, който още стои на някои сайтове, е сменен през 2019 г. Без възражение заповедта влиза в сила и съдът издава изпълнителен лист – дори сумата да не се дължи.
Възражението се подава във всеки районен съд или по електронен път. Не е нужно да обяснявате защо възразявате.
Делото: в 6 от 10 иска съдът намалява претенцията
След възражението кредиторът има един месец да предяви иск. Вие отговаряте писмено също в едномесечен срок, а възраженията, които не направите тогава, по правило губите. Давността съдът не прилага сам – трябва да я поискате.
В публикуваните решения за 2025 г. колекторите са ищци в 1 271 иска (45,2% от всички искове срещу потребители), небанковите кредитори – в 1 009, банките – в 506. Сред първите десет ищци делът на частичния отказ е от 32,4% при Сити Кеш до 89,9% при Профи Кредит България. Най-много искове са предявили АПС Бета България (417, от които в 293 съдът отхвърля поне част), Профи Кредит България (358, отхвърлена част в 322), Агенция за събиране на вземания (332, в 241) и ЕОС Матрикс (271, в 121).
Разноските
Държавната такса за иск е 4% от цената му, но не по-малко от 25,56 евро, а загубилата страна плаща разноските на другата. Потребител без средства може да бъде освободен от такси (чл. 83, ал. 2 ГПК), а адвокат може да защитава безплатно материално затруднени лица, като възнаграждението му плаща загубилата страна (чл. 38 от Закона за адвокатурата). Без такъв адвокат потребителят плаща предварително и рискува разноски, които при малък спор лесно надхвърлят спорната сума.
Затова в публикуваните решения за 2025 г. разноските и адвокатските възнаграждения, присъдени срещу кредиторите (5,11 млн. лв.), са почти двойно повече от върнатите на потребителите суми (2,58 млн. лв.). Всеки договор е отделно дело, дори когато същата клауза е отменяна стотици пъти. Плаща ги загубилият кредитор – но публичен регистър на отменените клаузи би направил повечето от тези дела излишни.
Колекторът
Преди да платите на колектор, поискайте уведомлението за прехвърлянето от предишния кредитор, договора с общите условия и сметка на сумата по главница, лихва, такси и неустойки. Всички възражения срещу първоначалния кредитор остават и срещу колектора (чл. 26, ал. 2 от Закона за потребителския кредит). Законът не задължава колектора да каже срещу колко е купил вземането – а то преминава върху него в пълния си размер.
Личният фалит
Законът за несъстоятелност на физическите лица е в сила от 8 юли 2025 г., а регистърът към Агенцията по вписванията работи от 3 август 2026 г. Производството е за добросъвестен длъжник, който повече от 12 месеца не може да плаща задължения на обща стойност над 10 минимални работни заплати (над 6 202 евро при заплата 620,20 евро за 2026 г.), и се открива само по негова молба и само веднъж. Данни за приложението му още няма.
|
Какво да направите?
|
Източник: проучването на Асоциация „Активни потребители“ „Бързите кредити и свръхзадлъжнялостта“ (септември 2026 г.); годишните финансови отчети на кредиторите и поръчителите за 2021–2024 г. в Търговския регистър; БНБ; Директива (ЕС) 2023/2225, чл. 18, пар. 6.


Aktivnipotrebiteli.bg:
За Активни потребители:
Абонирайте се за безплатния
бюлетин на Активни потребители.
Коментари ( 0 общо )
anonymous